Tableau de bilan comptable : un modèle équilibré et 4 étapes pour le remplir
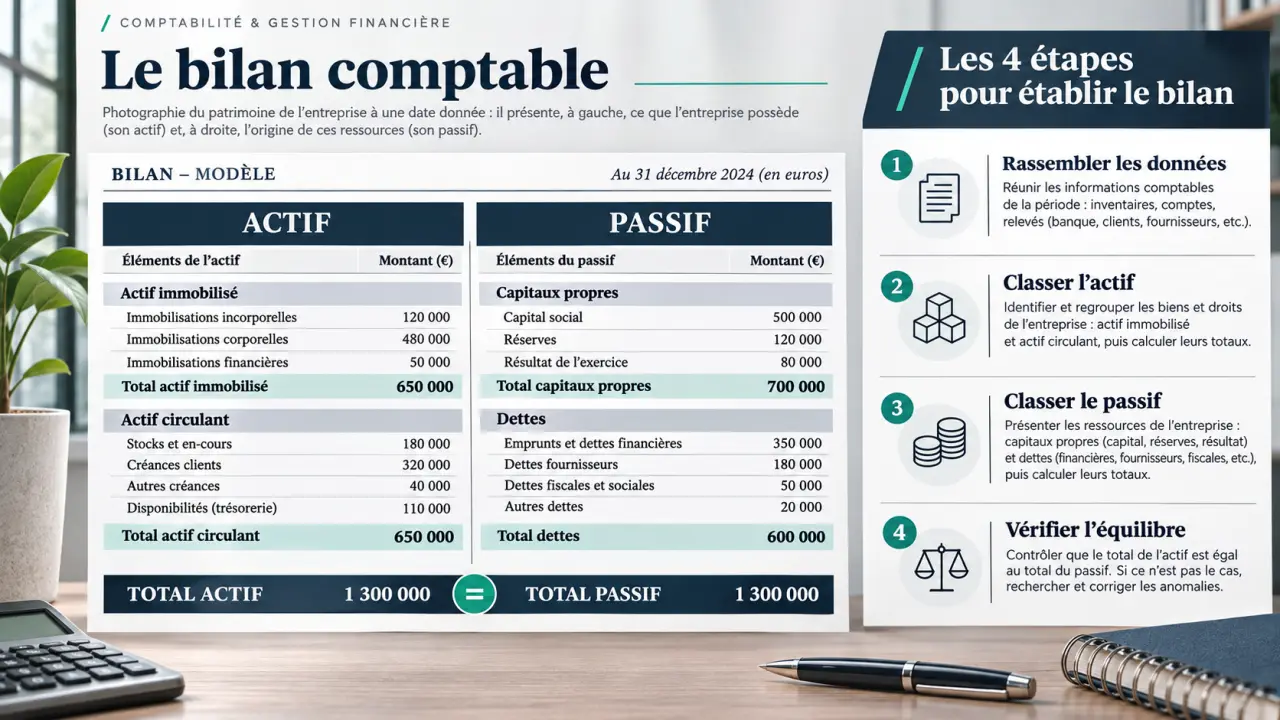
Un bilan comptable présente, à une date donnée, ce que l’entreprise possède et les ressources qui le financent. Son tableau se lit en deux parties : l’actif à gauche, le passif à droite, avec des totaux obligatoirement égaux. Voici un exemple à reproduire dans un tableur, puis les repères pour le compléter et l’interpréter sans confondre bénéfice, patrimoine et trésorerie.
Un tableau de bilan comptable à reproduire
Ce modèle pédagogique présente les principales rubriques en valeurs nettes. Il ne remplace pas le formulaire comptable ou fiscal applicable à votre entreprise. Les lignes placées face à face facilitent la lecture, mais ne correspondent pas à des financements directement affectés.
Calculer le BFR et le ratio de capitaux propres
Saisissez les montants en euros. Les résultats se mettent à jour automatiquement ; les champs laissés vides sont considérés comme nuls.
Résultat du BFR
BFR = (stocks + créances clients + autres créances d’exploitation) − (dettes fournisseurs + autres dettes d’exploitation)
Ratio de capitaux propres
Ratio = (capitaux propres ÷ total du bilan) × 100
Ces indicateurs doivent être interprétés en fonction du secteur d’activité et comparés sur plusieurs exercices. Un total du bilan nul ne permet pas de calculer le ratio.
| Actif | Montant net | Passif | Montant |
|---|---|---|---|
| Immobilisations incorporelles | 15 000 € | Capital social | 40 000 € |
| Immobilisations corporelles | 80 000 € | Réserves | 10 000 € |
| Immobilisations financières | 5 000 € | Résultat de l’exercice | 5 000 € |
| Total actif immobilisé | 100 000 € | Total capitaux propres | 55 000 € |
| Stocks | 15 000 € | Provisions pour risques et charges | 0 € |
| Créances clients | 10 000 € | Emprunts bancaires | 80 000 € |
| Disponibilités | 25 000 € | Dettes fournisseurs | 15 000 € |
| Total actif circulant | 50 000 € | Autres dettes | 0 € |
| Total actif | 150 000 € | Total passif | 150 000 € |
Dans cet exemple, les ressources comprennent 55 000 € de capitaux propres et 95 000 € de dettes. Elles financent 100 000 € d’immobilisations et 50 000 € d’actif circulant. Le total de bilan atteint donc 150 000 € de chaque côté.
Pour réutiliser cette trame dans Excel ou Google Sheets, conservez les rubriques, remplacez les montants et ajoutez une colonne pour l’exercice précédent. Indiquez toujours la date de clôture et l’unité utilisée : euros ou milliers d’euros.
Classer les postes sans confondre actif, dettes et capitaux propres
L’actif : des biens durables à l’argent disponible
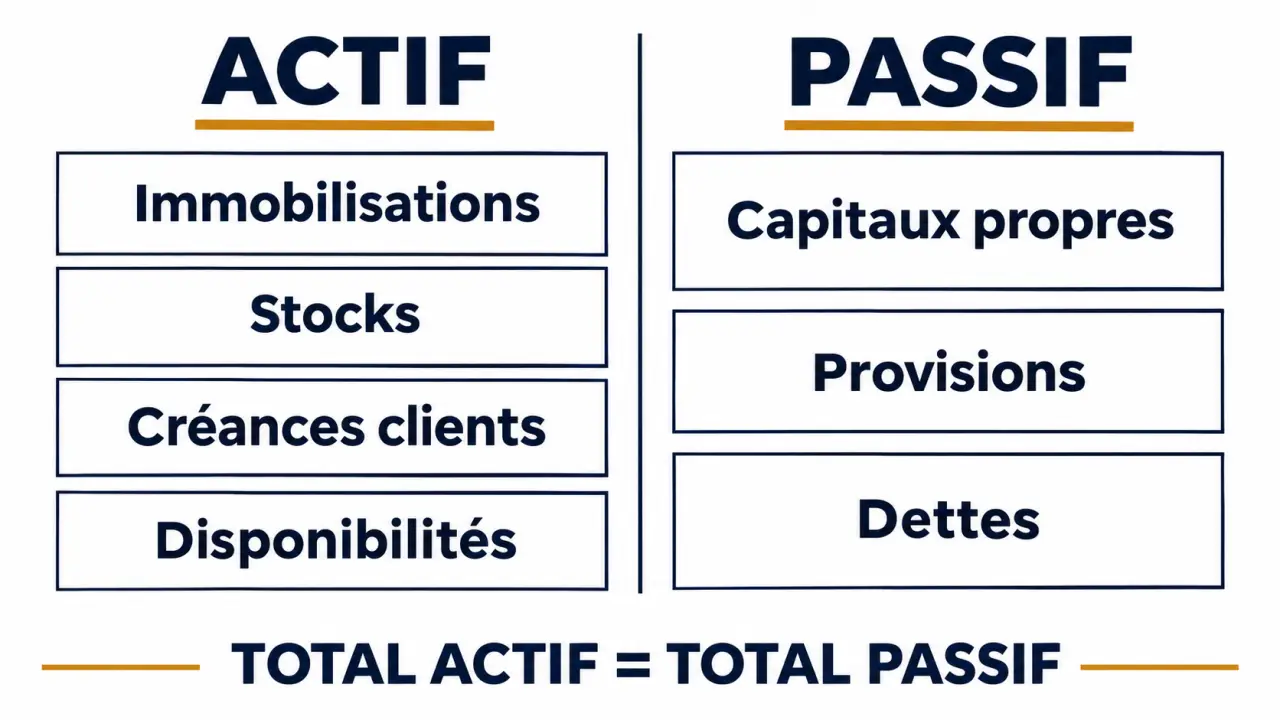
L’actif immobilisé regroupe les éléments destinés à servir durablement l’activité : logiciels, matériel, véhicules, participations ou dépôts de garantie. L’actif circulant rassemble notamment les stocks, les créances clients et les disponibilités en banque ou en caisse. La présentation suit globalement une liquidité croissante, des éléments les moins facilement mobilisables à l’argent disponible.
Dans un bilan détaillé, l’actif distingue valeur brute, amortissements et dépréciations, puis valeur nette. La valeur nette s’obtient en retranchant les amortissements et dépréciations de la valeur brute. Reporter seulement le prix d’achat d’un matériel déjà amorti surestime donc l’actif.
Le passif : toutes les ressources, pas seulement les dettes
Le passif comprend trois ensembles : les capitaux propres, les provisions pour risques et charges, et les dettes. Les capitaux propres incluent notamment le capital, les réserves, le report à nouveau et le résultat. Les provisions correspondent à des obligations dont le montant ou l’échéance reste incertain.
Les dettes regroupent les emprunts, les sommes dues aux fournisseurs, ainsi que les dettes fiscales et sociales. Un découvert bancaire figure au passif parmi les dettes bancaires, et non comme une disponibilité négative. La présentation comptable distingue ces rubriques ; pour connaître précisément les échéances, il faut aussi consulter le détail des dettes et l’annexe.
Remplir le tableau en 4 étapes vérifiables
- Réunir les pièces et rapprocher les comptes. Rassemblez factures, relevés bancaires, échéanciers d’emprunt et justificatifs fiscaux et sociaux. Vérifiez que les soldes comptables correspondent aux documents, notamment pour les banques, clients et fournisseurs.
- Effectuer les travaux de clôture. Inventoriez les stocks, calculez les amortissements et examinez les créances douteuses. Enregistrez les provisions justifiées et les régularisations nécessaires pour rattacher les charges et produits au bon exercice.
- Reporter la balance après inventaire. Affectez les soldes aux rubriques du bilan selon le Plan Comptable Général. Les classes 1 à 5 alimentent principalement le bilan ; les comptes de charges et de produits servent à déterminer le résultat.
- Contrôler les totaux et les justificatifs. Vérifiez l’égalité actif-passif, la reprise des soldes antérieurs et la concordance du résultat avec le compte de résultat. Chaque montant doit pouvoir être expliqué et rapproché d’un détail comptable.
Dans un tableur, prévoyez une cellule calculant total actif − total passif : elle doit afficher zéro. Attention à ne pas additionner deux fois les sous-totaux et les lignes qui les composent. Un logiciel comptable facilite ces contrôles, mais ne remplace pas les travaux d’inventaire.
Établir soi-même son bilan est possible lorsque l’on maîtrise les règles applicables. Les entreprises commerciales soumises à une comptabilité complète l’établissent à la clôture de l’exercice ; le régime micro dispense généralement de bilan annuel. Les obligations exactes dépendent du statut et du régime : une vérification professionnelle reste utile avant toute transmission officielle.
Comprendre l’équilibre et le rôle du résultat
L’égalité actif = passif découle de la comptabilité en partie double. Chaque opération possède une contrepartie. Un emprunt augmente à la fois la banque à l’actif et les dettes au passif. Acheter ensuite un véhicule au comptant transforme de la trésorerie en immobilisation, sans augmenter à nouveau le total.
La Finance pour tous illustre ce mécanisme avec un bilan initial de 500 000 €, un emprunt de 10 000 € et l’achat d’un véhicule de 7 500 €. L’opération laisse 2 500 € de trésorerie supplémentaire et porte le total à 510 000 €. Le paiement de pénalités fiscales de 1 500 € ramène ensuite ce total à 508 500 €, en diminuant la trésorerie et le résultat.
Le bilan montre une situation à une date ; le compte de résultat explique les produits et charges d’une période. Le bénéfice augmente les capitaux propres, tandis qu’une perte les diminue. Après approbation des comptes, le résultat peut notamment être affecté aux réserves, au report à nouveau ou, si les conditions légales le permettent, à des dividendes.
Si le tableau ne s’équilibre pas, ne créez jamais une ligne artificielle pour absorber l’écart. Recherchez une omission, une erreur de signe, un résultat absent ou un mélange entre valeurs brutes et nettes. Inversement, un bilan équilibré peut encore contenir des erreurs de classement ou d’évaluation.
Lire les chiffres pour repérer les tensions de trésorerie
Un bilan équilibré n’est pas nécessairement un bilan solide. Dans le modèle, le ratio capitaux propres / total du bilan représente 55 000 / 150 000, soit environ 36,7 %. Il mesure la part du financement apportée par les capitaux propres, mais s’interprète selon le secteur, l’endettement et l’évolution de l’entreprise.
Le besoin en fonds de roulement permet d’observer l’argent mobilisé par l’exploitation. Dans notre exemple simplifié, il vaut : stocks + créances clients − dettes fournisseurs, soit 15 000 + 10 000 − 15 000 = 10 000 €. Une analyse complète intègre aussi les autres créances et dettes d’exploitation.
L’engrenage à surveiller est celui de la croissance : davantage de ventes peut entraîner davantage de stocks, puis de créances clients, avant tout encaissement. Une entreprise peut ainsi afficher un bénéfice tout en manquant d’argent pour payer ses fournisseurs. Comparez donc la progression des créances à celle de l’activité : si les factures impayées s’accumulent, examinez les délais de règlement et les relances plutôt que le seul résultat.
Enfin, comparez plusieurs clôtures et consultez les échéanciers. Le bilan fonctionnel aide à analyser les cycles de financement ; le bilan financier privilégie la liquidité et l’exigibilité. Ces lectures complètent le tableau comptable sans s’y substituer.