Logiciel et plan comptable : choisir entre les comptes 205, 613 et 2183
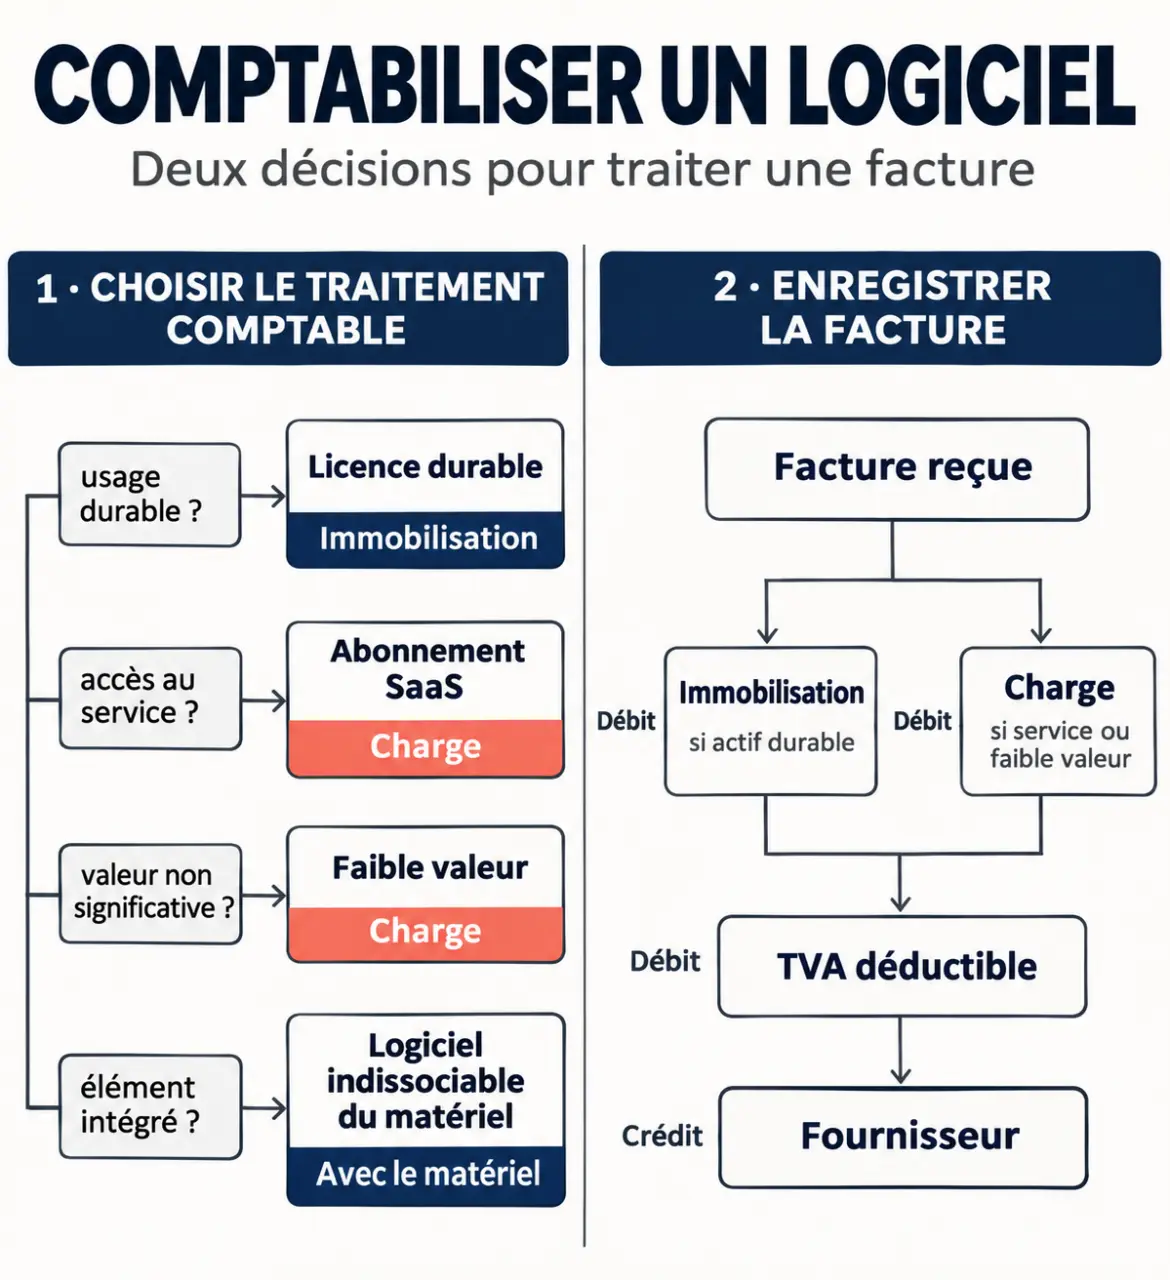
Pour comptabiliser un logiciel, le premier réflexe consiste à lire le contrat : une licence acquise durablement, un abonnement SaaS et un programme indissociable d’un ordinateur ne suivent pas le même traitement. Si vous cherchez plutôt un logiciel intégrant un plan comptable, le choix dépendra de vos obligations, du paramétrage des comptes et des possibilités d’export. Voici les repères pour ces deux besoins.
Identifier ce que l’entreprise achète avant de choisir le compte
Le nom commercial du produit ne suffit pas à déterminer son traitement comptable. Une facture intitulée « licence annuelle » peut correspondre à un simple droit d’accès temporaire. À l’inverse, une solution installée localement peut comprendre une licence durable, une maintenance et des services facturés séparément.
Testez vos repères sur la comptabilisation des logiciels
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Commencez par vérifier ce qui reste utilisable après la fin du contrat. Examinez ensuite la durée des droits, les modalités d’hébergement et la ventilation entre logiciel, assistance et mises à jour. Ces éléments permettent de distinguer un actif utilisé durablement d’un service consommé pendant l’abonnement.
| Situation | Traitement habituel | Compte à examiner |
|---|---|---|
| Logiciel autonome acquis et immobilisé | Immobilisation incorporelle | 205, avec une subdivision telle que 2053 |
| Accès à un logiciel SaaS | Charge de location | 613 |
| Logiciel autonome de faible valeur éligible | Charge | 6064 |
| Logiciel indissociable du matériel | Immobilisation avec le matériel informatique | 2183 |
| Maintenance distincte | Charge de maintenance | 6156 |
Un contrat hybride demande parfois plusieurs imputations. Comme en couture, la qualité du résultat dépend des raccords : séparer les différentes composantes d’une facture entre licence, maintenance et hébergement évite d’amortir une assistance annuelle ou de passer immédiatement en charges un droit durable. Demandez une ventilation à l’éditeur si la facture regroupe ces éléments sans les détailler.
Décider entre immobilisation et charge sans automatisme
Une licence durable peut constituer une immobilisation
Un logiciel autonome acquis pour servir durablement l’activité peut être inscrit en immobilisation incorporelle lorsqu’il satisfait aux conditions de comptabilisation d’un actif, notamment les avantages économiques futurs attendus. Le compte 205 est alors utilisé, avec une subdivision adaptée au plan de comptes de l’entreprise.
Le PCG regroupe les logiciels et les sites internet sous la notion de solution informatique, notamment à l’article 611-1, dans le cadre du règlement ANC n° 2023-05. Pour autant, tout achat informatique n’est pas automatiquement immobilisable : la nature des droits et les conditions d’utilisation restent déterminantes.
Le seuil de 500 € HT est une tolérance, pas une règle universelle
Pour certains logiciels de faible valeur, une comptabilisation directe en charges est admise selon les conditions applicables. Le montant usuel de 500 € HT relève d’une tolérance fiscale, et non d’un seuil général fixé par le PCG. Il ne faut donc pas en faire une règle automatique pour toute facture inférieure à ce montant.
À l’inverse, un abonnement SaaS reste normalement une charge de service même si son coût annuel dépasse 500 € HT. Le montant ne transforme pas, à lui seul, un accès temporaire en immobilisation. Une mise à jour doit également être analysée : entretien courant et amélioration substantielle ne se traitent pas nécessairement de la même façon.
Un logiciel préinstallé n’est pas toujours indissociable
Lorsqu’un programme est réellement indissociable du matériel, son coût est intégré à celui-ci au compte 2183. Un ordinateur comprenant un tel logiciel, acquis pour 1 200 € HT et amorti sur 3 années, représente ainsi une dotation annuelle de 400 € pour une année pleine. En revanche, la seule présence du logiciel sur l’ordinateur à la livraison ne prouve pas son caractère indissociable.
Enregistrer la facture, puis traiter la TVA et la clôture
Les écritures de départ pour une licence et un abonnement
Pour une licence immobilisée de 1 000 € HT, l’enregistrement distingue le coût de l’actif et, lorsque les conditions sont réunies, la TVA déductible sur immobilisations. Pour un abonnement SaaS de 1 000 € HT par an, la dépense est enregistrée en charge. Les schémas suivants supposent une facture fournisseur non encore réglée et une TVA intégralement déductible.
| Opération | Débit | Crédit |
|---|---|---|
| Licence immobilisée | 205 : 1 000 € ; 44562 : TVA déductible | 404 : montant TTC |
| Abonnement SaaS | 613 : 1 000 € ; 44566 : TVA déductible | 401 : montant TTC |
| Règlement du fournisseur | 404 ou 401 : montant réglé | 512 : montant réglé |
Ces écritures doivent être adaptées à la facture réelle. Une entreprise sans droit à déduction, ou avec un droit partiel, ne comptabilise pas la TVA comme une entreprise qui la récupère intégralement. Avec un éditeur étranger, vérifiez aussi si une autoliquidation s’applique plutôt que de reprendre mécaniquement la taxe affichée.
Amortissement et abonnement payé d’avance : deux logiques distinctes
Un logiciel immobilisé est amorti sur sa durée réelle d’utilisation prévue, à compter de sa mise en service. Compta Online évoque une durée générale de 1 à 7 ans, le plus souvent de 1 à 3 ans : ce sont des repères, pas un barème obligatoire. La dotation peut être enregistrée au débit du compte 68111 et au crédit du compte 2805.
L’ancien amortissement fiscal exceptionnel sur 12 mois ne doit pas être appliqué par réflexe : ce dispositif a été supprimé pour les acquisitions concernées depuis 2017. Pour un abonnement couvrant deux exercices, la logique est différente : la part correspondant à l’exercice suivant est transférée au compte 486, en charges constatées d’avance, puis reprise sur la période concernée.
Choisir un logiciel comptable qui laisse la main sur les comptes
Si votre recherche porte sur un outil de comptabilité, commencez par votre régime et vos obligations plutôt que par une marque. Un indépendant recherchant surtout facturation et suivi bancaire n’a pas les mêmes besoins qu’une société devant gérer immobilisations, clôture et déclarations. Vérifiez explicitement les statuts et régimes pris en charge.
- Plan comptable : possibilité de créer des sous-comptes, de modifier les libellés et d’importer les comptes existants.
- Automatisation : synchronisation bancaire, suggestions d’affectation et contrôle des écritures avant validation.
- Production comptable : journaux, balance, grand livre, immobilisations et déclarations selon vos besoins.
- Transmission : accès de l’expert-comptable, export des écritures et production du FEC lorsque nécessaire.
- Réversibilité : récupération des justificatifs, historiques et données après résiliation.
Pour comparer les tarifs, raisonnez à périmètre égal. Une offre gratuite de facturation n’équivaut pas à une comptabilité complète ; un prix d’appel peut exclure les déclarations, les immobilisations ou l’assistance. Demandez le coût total avec les modules utiles, les utilisateurs supplémentaires et les conditions de renouvellement.
Enfin, testez un parcours réel : importez une facture de logiciel, affectez-la au bon compte, rattachez son justificatif puis exportez l’écriture. Vérifiez également les sauvegardes, les droits d’accès et les modalités d’assistance. Un bon outil simplifie la saisie sans masquer le raisonnement comptable ; les contrats complexes et les choix fiscaux méritent toujours une validation professionnelle.