Date limite du bilan comptable 2026 : les échéances de mai à août à distinguer
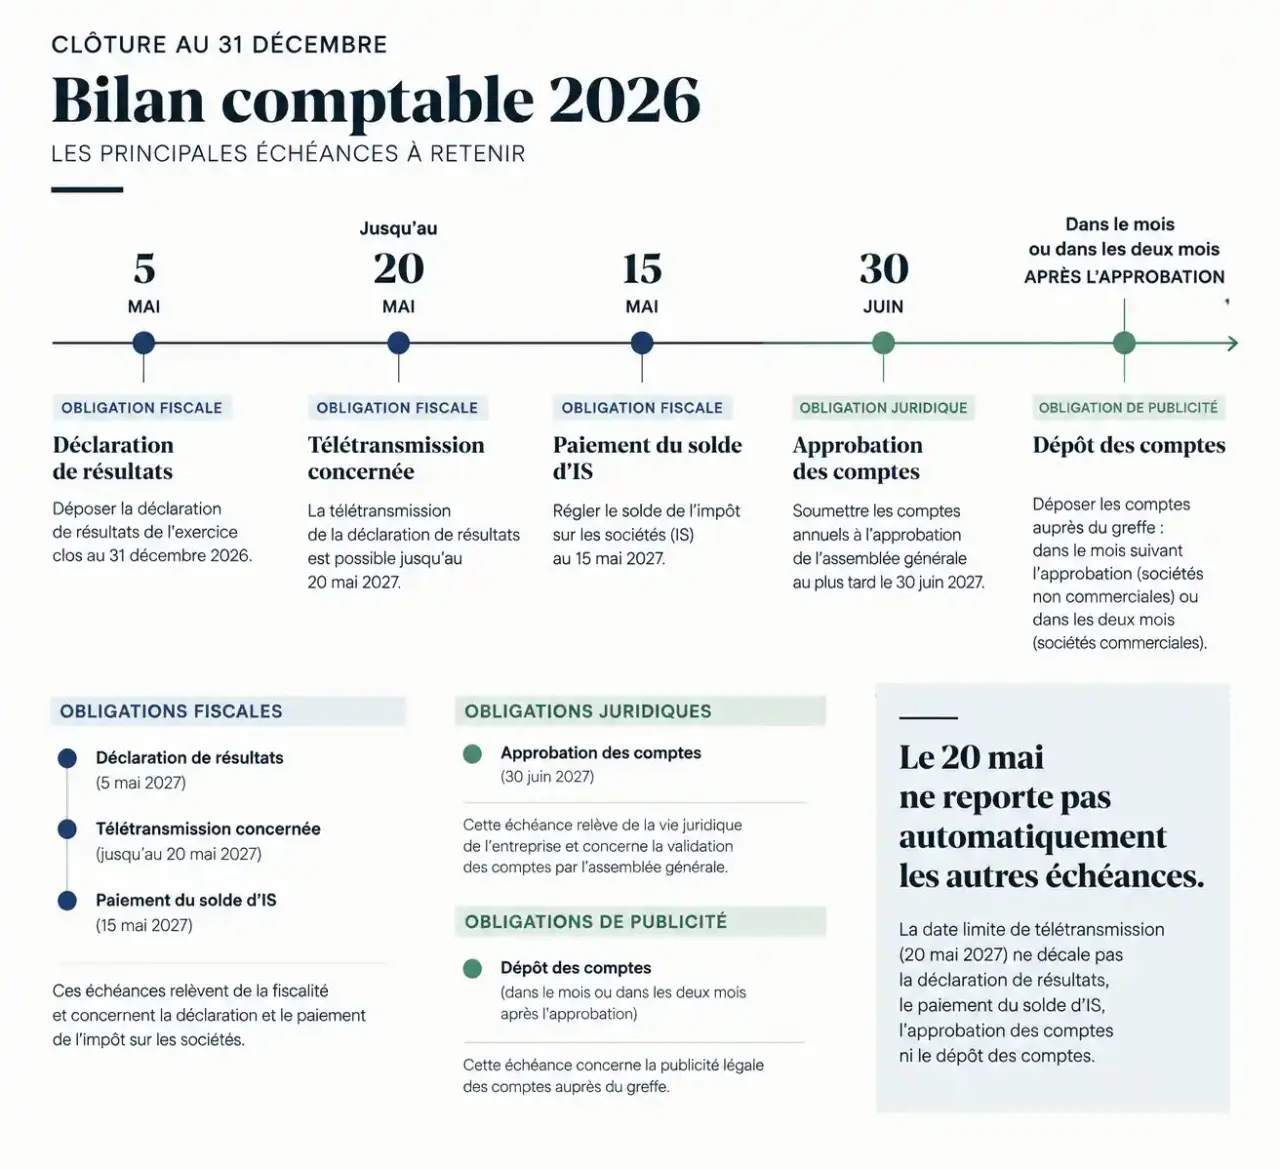
Pour un exercice clos le 31 décembre précédent, la déclaration de résultats doit en principe être déposée le 5 mai 2026, avec un délai supplémentaire de 15 jours calendaires pour les télétransmissions concernées, soit le 20 mai 2026. Mais la « date limite du bilan comptable » recouvre plusieurs obligations : établir les comptes, transmettre la liasse fiscale, faire approuver les comptes et les déposer au greffe. Ces démarches n’ont ni la même échéance ni le même destinataire.
Les dates à retenir pour une clôture au 31 décembre
Le bilan est une composante des comptes annuels, avec le compte de résultat et, lorsqu’elle est requise, l’annexe. Il ne fait pas l’objet d’une date limite unique qui s’appliquerait à toutes les entreprises. Pour organiser votre calendrier 2026, commencez par identifier l’obligation visée.
Quiz : maîtriser les dates du bilan comptable 2026
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
| Obligation | Échéance ou règle applicable | Point de vigilance |
|---|---|---|
| Déclaration de résultats et liasse fiscale | 5 mai 2026, en principe | Échéance correspondant au deuxième jour ouvré suivant le 1er mai |
| Télétransmission de la déclaration de résultats | 20 mai 2026 pour les déclarations bénéficiant du délai supplémentaire | Vérifier que la déclaration relève bien de cette tolérance |
| Paiement du solde de l’impôt sur les sociétés | 15 mai 2026 | Le délai supplémentaire de déclaration ne reporte pas ce paiement |
| Approbation des comptes d’une SARL | 30 juin 2026, en principe | Délai de six mois après la clôture, sauf prolongation judiciaire |
| Dépôt des comptes après approbation | Un mois, ou deux mois par voie électronique | Le délai part de la date réelle d’approbation |
Le 20 mai n’est donc pas une date de report générale. Il ne remplace ni l’échéance du solde d’IS ni les règles d’approbation et de publicité des comptes. Les éventuelles mesures exceptionnelles de report doivent être vérifiées dans le calendrier fiscal officiel.
La clôture et le régime fiscal déterminent votre véritable échéance
Une entreprise à l’IS ne suit pas toujours le calendrier de mai
Pour une entreprise soumise à l’impôt sur les sociétés, la déclaration de résultats est normalement déposée dans les trois mois suivant la clôture. La clôture au 31 décembre relève toutefois de l’échéance annuelle du deuxième jour ouvré suivant le 1er mai. Le délai supplémentaire de 15 jours calendaires concerne les télétransmissions de déclarations de résultats selon les règles applicables.
Une société qui clôture le 30 juin 2026 doit ainsi raisonner à partir de sa propre clôture : son échéance de principe se situe au 30 septembre 2026, avant prise en compte du délai supplémentaire de télétransmission. Elle ne doit pas retenir le mois de mai simplement parce qu’il apparaît dans un calendrier général.
À l’impôt sur le revenu, distinguez résultats professionnels et déclaration personnelle
Pour les entreprises relevant de l’impôt sur le revenu dans les catégories BIC, BNC ou BA, sous un régime réel ou de déclaration contrôlée, la déclaration professionnelle suit généralement l’échéance annuelle de mai. Les formulaires et tableaux à transmettre diffèrent selon l’activité et le régime d’imposition.
La déclaration personnelle de revenus de l’entrepreneur constitue une autre formalité, avec son propre calendrier. Quant au micro-entrepreneur relevant du régime micro-fiscal, il n’a généralement pas à établir un bilan comptable annuel ni à transmettre une liasse fiscale. Ses déclarations de chiffre d’affaires et de revenus restent néanmoins obligatoires.
Approbation et dépôt : deux étapes après l’établissement des comptes
Le délai d’approbation dépend de la forme juridique
Dans une SARL, les associés doivent en principe approuver les comptes dans les six mois suivant la clôture. Pour une clôture au 31 décembre, cela conduit au 30 juin 2026. Une prolongation peut être demandée au juge lorsque les circonstances le justifient ; elle ne doit pas être considérée comme automatique.
Dans une SAS, les modalités et le calendrier d’approbation doivent être examinés à la lumière des statuts et des règles applicables. Il faut éviter de transposer mécaniquement toutes les règles de la SARL. La SASU obéit notamment à des dispositions particulières concernant l’approbation par l’associé unique. La présence d’un commissaire aux comptes impose également d’anticiper ses travaux et les documents à communiquer.
Le dépôt se calcule depuis l’approbation effective
Pour les sociétés soumises à l’obligation de dépôt, les comptes doivent être déposés dans le mois suivant leur approbation, ou dans les deux mois lorsque le dépôt est effectué par voie électronique. Une approbation le 30 juin conduit ainsi, en principe, à un dépôt au plus tard le 31 juillet, ou le 31 août par voie électronique.
Attention au raisonnement inverse : si les comptes sont approuvés plus tôt, le dépôt doit lui aussi intervenir plus tôt. Le 31 août n’est pas une échéance universelle. Par ailleurs, une déclaration de confidentialité, lorsqu’elle est autorisée, limite l’accès public à certains documents mais ne dispense pas de les déposer.
Préparer le bilan sans attendre les derniers jours
La bonne organisation consiste à fixer une date de finalisation comptable suffisamment éloignée de l’échéance fiscale. Le professionnel chargé de la déclaration doit pouvoir contrôler les comptes, poser ses questions et intégrer les corrections avant l’envoi.
- Rassembler les justificatifs : factures, relevés bancaires, échéanciers d’emprunts et documents relatifs aux immobilisations.
- Vérifier les opérations de clôture : inventaire des stocks, amortissements, charges à payer et produits à recevoir.
- Examiner les créances : repérer les impayés et documenter les éventuelles dépréciations.
- Préparer les décisions juridiques : approbation, affectation du résultat et documents nécessaires au dépôt.
Un contrôle utile consiste à suivre le sillon laissé par une opération entre plusieurs exercices. Une facture reçue en janvier peut concerner une prestation réalisée avant la clôture ; inversement, une dépense payée en décembre peut couvrir une période ultérieure. Repérer ces décalages évite d’affecter une charge au mauvais exercice. Concrètement, examinez les factures et avoirs autour de la clôture en regardant la période de livraison ou de prestation, pas seulement la date du paiement.
Demandez enfin à votre expert-comptable une date limite de remise des pièces. Cette échéance interne, souvent antérieure à la date légale, permet de traiter les anomalies sans précipitation.
Retard ou doute sur une date : les bons réflexes
Une déclaration fiscale tardive peut entraîner des majorations et, selon la situation, des intérêts de retard. L’absence de dépôt des comptes relève d’un autre dispositif : elle peut notamment conduire à une injonction de dépôt, éventuellement sous astreinte, et à des sanctions. Confondre les deux démarches peut donc laisser une obligation non remplie malgré un bilan déjà terminé.
Si l’échéance approche, identifiez précisément ce qui manque : justificatifs, validation des comptes, transmission fiscale ou décision d’approbation. Contactez rapidement votre expert-comptable et, pour une difficulté fiscale, le service des impôts des entreprises. Une demande de délai ne vaut pas acceptation et ne suspend pas, à elle seule, l’obligation.
Pour sécuriser votre calendrier, notez séparément la clôture, la déclaration de résultats, le paiement de l’impôt, l’approbation et le dépôt. Conservez ensuite les accusés de réception et justificatifs de transmission : ce sont eux qui permettent de vérifier qu’une démarche a réellement abouti, au-delà de la simple préparation des documents.