Financement d’un utilitaire d’entreprise : le loyer le plus bas peut coûter cher
Pour financer un utilitaire d’entreprise, le crédit convient si vous souhaitez le conserver, tandis que la LLD privilégie son usage avec restitution. La LOA et le crédit-bail permettent de reporter la décision d’achat. Le bon choix dépend toutefois autant de votre trésorerie que du kilométrage, des aménagements et des frais de sortie. Même après un refus bancaire, certaines pistes restent possibles, sans garantie d’acceptation.
Choisir selon l’usage du véhicule, pas seulement selon la mensualité
Avant de comparer les financements, définissez le véhicule réellement nécessaire : fourgonnette de livraison, fourgon aménagé, camion-benne ou frigorifique. Précisez la charge utile, les équipements, le kilométrage annuel et la durée de conservation envisagée. Un véhicule moins cher mais inadapté peut entraîner des trajets supplémentaires ou limiter votre activité.
Calculer mensualité et coût d’un crédit utilitaire
Renseignez les caractéristiques du financement pour obtenir une estimation. Les frais fixes sont ajoutés au coût total, mais ne sont pas intégrés au calcul des mensualités.
Résultats de l’estimation
- Capital financé
- —
- Mensualité hors frais
- —
- Total des mensualités
- —
- Coût des intérêts
- —
- Coût total, apport et frais inclus
- —
Cette estimation n’inclut pas l’assurance, l’entretien, l’énergie, la fiscalité ni les frais propres à une location. Elle ne constitue pas une offre de financement.
| Solution | Propriété et fin de contrat | Principal point de vigilance |
|---|---|---|
| Achat comptant | L’entreprise est propriétaire immédiatement. | Trésorerie immobilisée et revente à organiser. |
| Crédit classique | L’entreprise achète le véhicule et rembourse capital et intérêts. | Coût du crédit, garanties et entretien à prévoir. |
| Crédit-bail | Le bailleur reste propriétaire jusqu’à une éventuelle levée d’option. | Prix de rachat et conditions de sortie. |
| LOA | Restitution ou achat au montant contractuellement prévu. | Premier loyer, kilométrage et option d’achat. |
| LLD | Restitution prévue, sans option d’achat contractuelle. | Kilométrage, état du véhicule et services inclus. |
Le crédit-bail et la LOA reposent sur une logique proche : louer avec possibilité d’acheter. Le libellé commercial ne suffit donc pas : examinez les obligations du contrat. Les durées proposées en location sont généralement de 24 à 60 mois. Pour son crédit professionnel, Peugeot annonce un financement pouvant atteindre 100 % du prix d’achat, sur 1 à 6 ans, sous réserve d’acceptation.
Un artisan souhaitant garder longtemps un fourgon équipé pourra privilégier l’achat ou une formule avec rachat. Une entreprise renouvelant régulièrement son parc pourra préférer la LLD. Le neuf comme l’occasion peuvent être financés selon les offres ; pour l’occasion, vérifiez l’âge maximal accepté, la garantie et l’entretien prévisible.
Reconstituer le coût réel jusqu’au dernier jour du contrat
Comparer des offres sur un périmètre identique
Un loyer faible peut masquer un premier versement élevé, peu de services ou un rachat final important. Demandez des simulations avec le même véhicule, la même durée et le même kilométrage. Distinguez l’apport, le premier loyer majoré, généralement non remboursable, et le dépôt de garantie, dont la restitution dépend des clauses contractuelles.
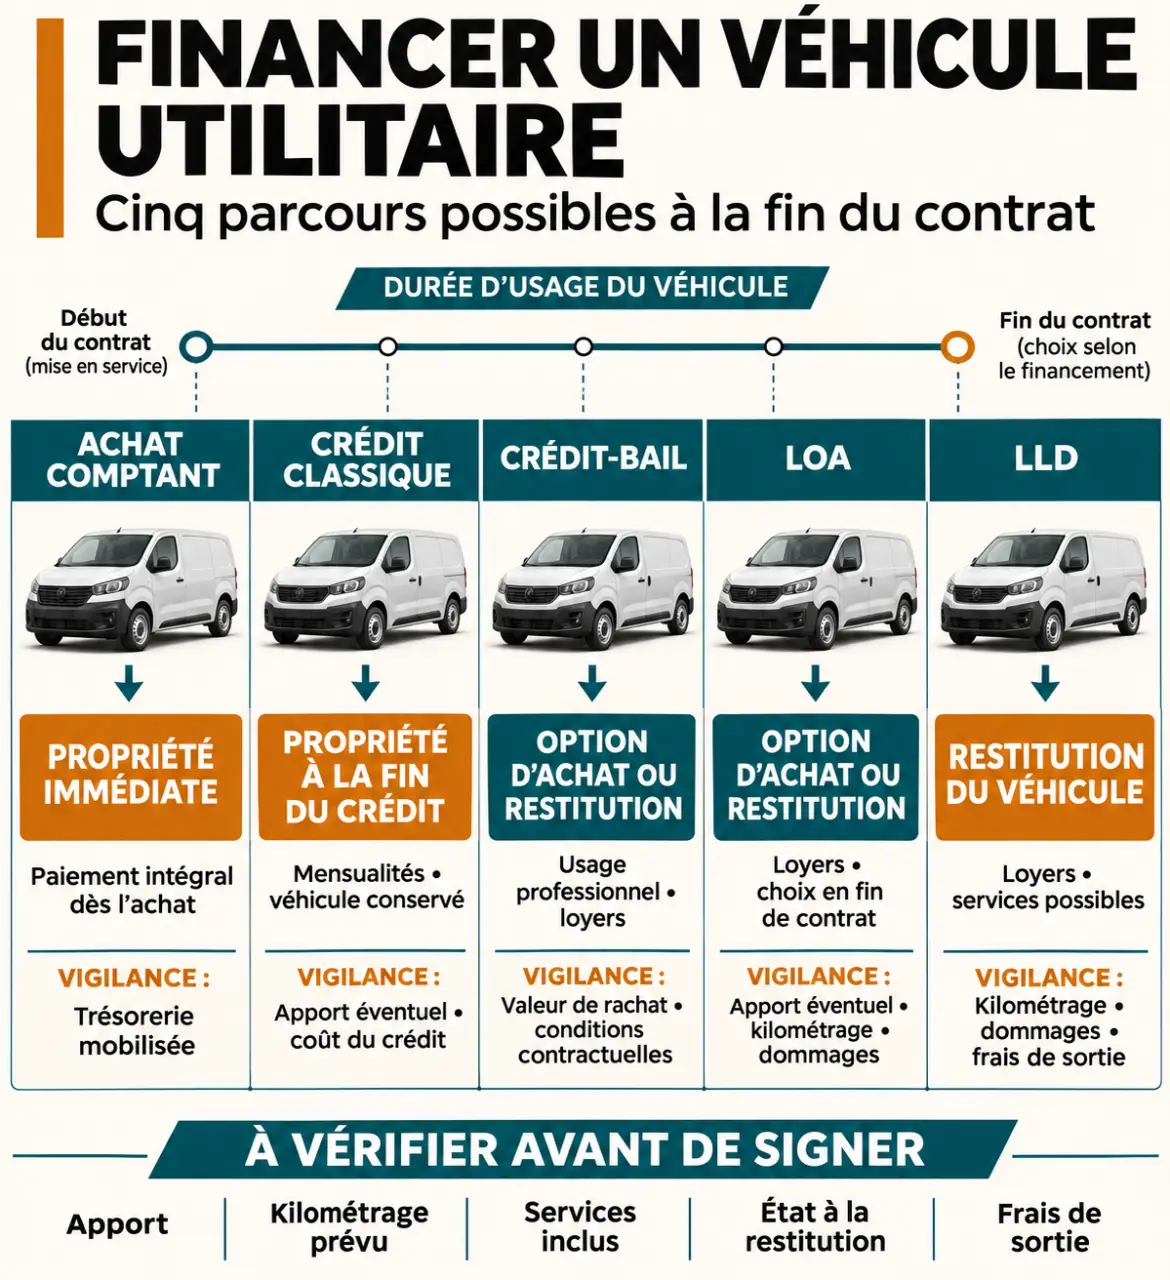
Pour calculer le budget global, additionnez les versements initiaux, mensualités ou loyers, frais de dossier, assurances, entretien non inclus, énergie et frais de sortie. Ajoutez l’option d’achat si vous comptez la lever. En cas d’achat, déduisez une estimation prudente du prix de revente pour comparer le coût d’usage sur une période identique. BPM Pro indique une valeur résiduelle de LOA généralement comprise entre 10 et 15 % du prix du véhicule neuf : seul le montant inscrit dans votre offre fait foi.
Considérez aussi votre trésorerie comme un canal d’écoulement : le véhicule doit générer des encaissements avant que les échéances ne l’assèchent. Si vos clients règlent après vos premières mensualités, conserver une réserve pour les salaires, le carburant et les achats peut être plus utile que réduire légèrement le loyer grâce à un gros apport. Testez donc le financement sur votre calendrier d’encaissement, pas uniquement sur votre bénéfice annuel.
Anticiper kilomètres, dommages et interruption d’activité
En location, contrôlez le tarif des kilomètres supplémentaires, les possibilités d’ajustement et le référentiel d’usure acceptable. Vérifiez aussi les frais de résiliation anticipée et l’autorisation des aménagements. L’entretien, l’assistance, l’assurance et un véhicule de remplacement ne sont pas systématiquement inclus : leur présence doit être écrite, avec les exclusions et franchises.
Les repères de 15 000 km/an ou plus pour les gros rouleurs et de moins de 10 000 km/an pour les petits rouleurs ne déterminent pas, à eux seuls, l’intérêt d’une LLD. Ce sont surtout le tarif kilométrique, l’entretien réellement consommé et le coût d’une immobilisation qui départagent les offres.
TVA, charges et aides : calculer l’avantage applicable à votre entreprise
Récupérer la TVA et déduire une charge sont deux mécanismes différents. Pour un véritable utilitaire ouvrant droit à déduction, la TVA sur les loyers peut être récupérable à 100 %, sous réserve notamment du régime de TVA et de l’affectation à des opérations ouvrant ce droit. Une entreprise en franchise en base ne récupère normalement pas cette TVA. Sur l’occasion, vérifiez qu’une TVA déductible figure effectivement sur la facture.
Aide régionale pour acheter un véhicule utilitaire propre · Découvrez les montants, véhicules éligibles et conditions pour bénéficier de cette aide à l’acquisition de véhicules utilitaires à faibles ou nulles émissions.
Les loyers professionnels sont généralement déductibles du résultat dans les conditions applicables à l’activité. À l’achat, le véhicule est normalement immobilisé puis amorti ; le remboursement du capital emprunté n’est pas une charge déductible. En régime micro, les dépenses réelles ne se déduisent pas individuellement du résultat fiscal. Faites valider le traitement par votre expert-comptable, notamment pour un usage mixte ou une configuration particulière.
Pour un utilitaire propre, vérifiez les aides avant tout engagement. Le dispositif de la Région Sud présenté pour certains utilitaires de moins de 3,5 tonnes prévoit 3 000 à 15 000 euros pour le neuf et 500 à 7 500 euros pour l’occasion. Il concerne l’achat ou la location de 1 à 5 véhicules, avec une extension possible à 10 selon l’enveloppe budgétaire. Vérifiez son ouverture et ses critères actuels : la demande doit être déposée avant la livraison, et un véhicule d’occasion ne doit pas avoir déjà bénéficié de cette aide. Intégrez également recharge, autonomie et charge utile au budget.
Sans bilan ou après un refus : présenter un projet finançable
Un auto-entrepreneur ou une jeune entreprise peut solliciter un financement, mais l’absence de bilan complique l’évaluation. Le financeur examine notamment la capacité de remboursement, les relevés bancaires, les engagements existants et la cohérence du véhicule avec l’activité. Sans apport ne signifie ni sans justificatifs ni sans garanties.
Après un refus, cherchez d’abord à comprendre le blocage : montant trop élevé, trésorerie insuffisante, incidents ou visibilité commerciale limitée. Réduire le budget avec un utilitaire d’occasion, apporter des contrats clients ou présenter un prévisionnel mieux étayé peut améliorer le dossier. Un courtier ou un organisme spécialisé peut examiner d’autres solutions, sans contourner l’analyse de solvabilité.
Fimaloc annonce une réponse sous 48 heures et un réseau de plus de 80 marques partenaires, notamment pour des professionnels refusés par les circuits classiques. Ces annonces ne valent pas accord préalable. Demandez le coût complet, les garanties exigées et les conditions de livraison avant tout versement.
Préparer une demande d’offre réellement comparable
Adressez à une banque, un concessionnaire ou un spécialiste du financement un dossier complet, accompagné d’un besoin précis. Les pièces varient selon le statut et l’ancienneté :
- Justificatif d’immatriculation adapté, statuts si nécessaire et identité du dirigeant.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Relevés bancaires, emprunts en cours et prévisionnel pour une création.
- Devis du véhicule, aménagements compris, kilométrage et date souhaitée de livraison.
Demandez une proposition écrite chiffrant le premier versement, toutes les échéances, les services, le rachat éventuel et les frais de sortie. Précisez votre apport maximal et la réserve de trésorerie à préserver. Vous pourrez alors choisir une solution soutenable pour l’entreprise, plutôt qu’une mensualité séduisante mais incomplète.