Date limite du bilan comptable 2025 : dépôt en mai ou délai de trois mois ?
Pour une déclaration à déposer en 2025 concernant un exercice clos le 31 décembre 2024, l’échéance fiscale est le 5 mai 2025, portée au 20 mai 2025 pour la télétransmission bénéficiant du délai supplémentaire. Si vous parlez du bilan arrêté au 31 décembre 2025, le dépôt intervient en 2026. Cette distinction est essentielle : la « date limite du bilan » désigne généralement celle de la déclaration de résultats, et non la clôture des comptes.
Les dates à retenir selon l’exercice concerné
Avant de chercher une échéance, identifiez deux informations : la date exacte de clôture et le régime fiscal de l’entreprise. Une société soumise à l’impôt sur les sociétés et une entreprise relevant de l’impôt sur le revenu ne suivent pas nécessairement les mêmes règles, notamment lorsque leur exercice ne coïncide pas avec l’année civile.
Testez vos connaissances sur les échéances fiscales 2025
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
| Situation | Échéance de déclaration | Délai de télétransmission |
|---|---|---|
| Exercice clos le 31 décembre 2024, déclaration déposée en 2025 | 5 mai 2025 | 20 mai 2025 pour les déclarations concernées |
| Exercice clos le 31 décembre 2025 | 5 mai 2026 | 20 mai 2026 pour les déclarations concernées |
| Société à l’IS avec une clôture décalée | Dans les trois mois suivant la clôture | 15 jours calendaires supplémentaires lorsque le dispositif s’applique |
Une clôture au 31 décembre entraîne un dépôt au printemps suivant
La règle applicable est celle du deuxième jour ouvré suivant le 1er mai. Elle explique pourquoi un bilan arrêté à la fin d’une année donne lieu à une déclaration au printemps de l’année suivante. Les dates de mai ne constituent donc pas un délai pour enregistrer les opérations de l’année en cours : elles concernent l’exercice déjà terminé.
Le délai de trois mois ne concerne pas indistinctement toutes les entreprises
Pour une société à l’IS clôturant le 31 mars 2025, l’échéance de principe est le 30 juin 2025, avant application éventuelle du délai de télétransmission. En revanche, pour les entreprises à l’IR relevant des BIC au réel, la déclaration annuelle relève en principe de l’échéance de mai, même en présence d’une clôture décalée. Il faut donc éviter d’appliquer automatiquement « clôture plus trois mois » à toute entreprise.
Pour valider votre cas, consultez le calendrier fiscal de mai 2025 sur impots.gouv.fr. Vérifiez la déclaration concernée, et pas seulement la présence d’une date en mai.
Le bilan, la liasse fiscale et le paiement sont trois obligations distinctes
Le bilan comptable décrit les éléments d’actif et de passif à la clôture. Il fait partie des comptes annuels, avec notamment le compte de résultat. La date de clôture fixe la fin de la période comptabilisée ; elle ne signifie pas que tous les documents doivent être finalisés ce jour-là.
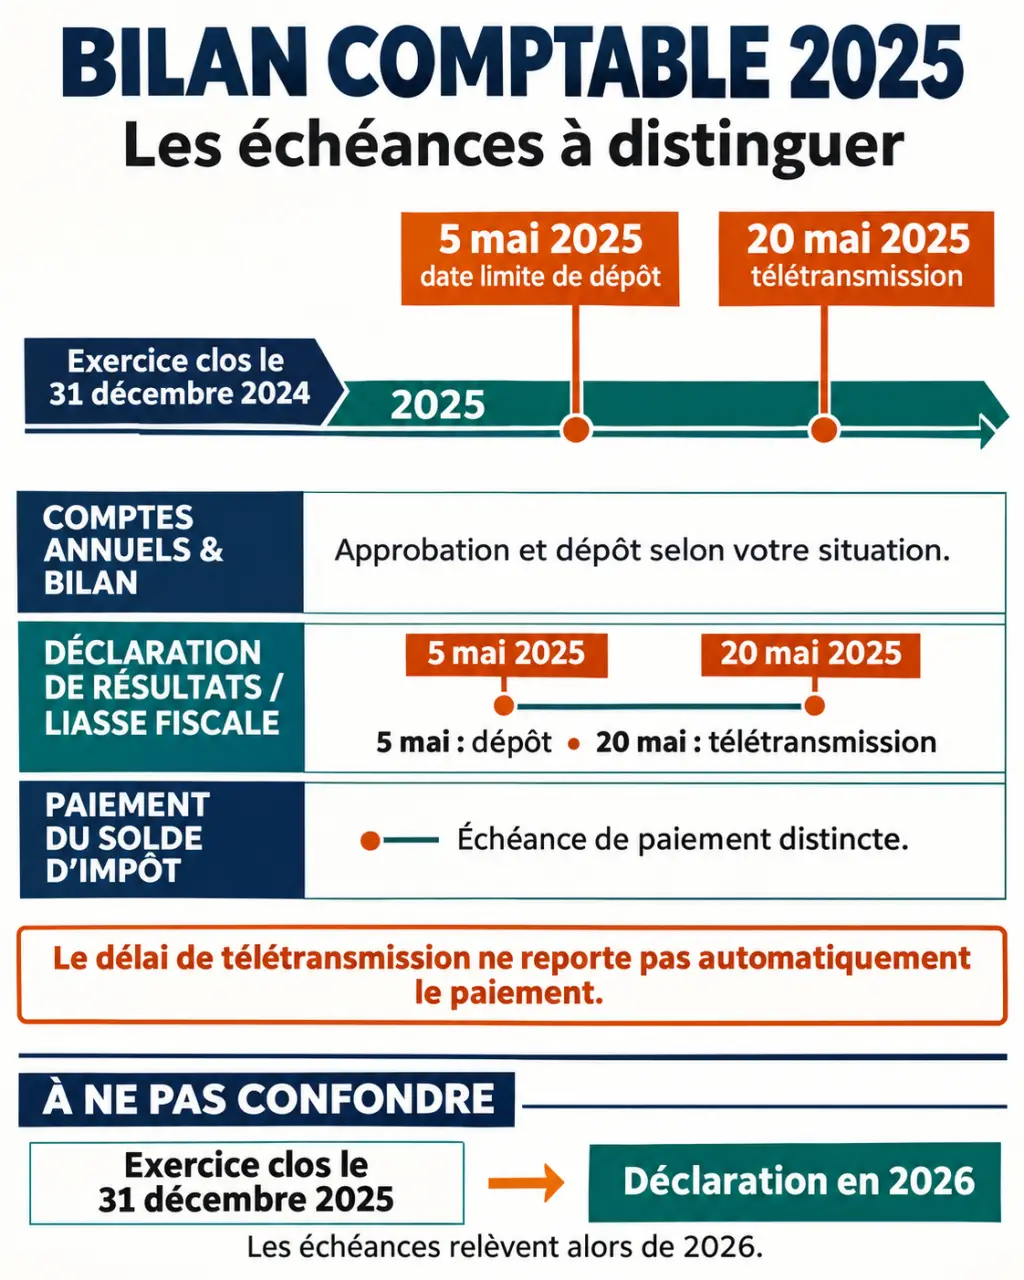
La liasse fiscale rassemble la déclaration de résultats et les tableaux nécessaires à l’administration fiscale. Elle s’appuie sur les comptes, mais comporte aussi les éléments permettant de déterminer le résultat imposable. C’est généralement son échéance que les dirigeants recherchent lorsqu’ils parlent de « déposer le bilan », expression à ne pas confondre avec la déclaration de cessation des paiements.
Enfin, le règlement de l’impôt suit son propre calendrier. Pour un exercice clos le 31 décembre 2025, le paiement du solde d’IS est prévu le 15 mai 2026, alors que la déclaration télétransmise peut être déposée jusqu’au 20 mai 2026. Un délai supplémentaire de déclaration ne reporte donc pas automatiquement le paiement.
Dans votre calendrier de gestion, créez une colonne par obligation : « comptes finalisés », « déclaration acceptée », « impôt payé » et, si nécessaire, « comptes déposés au registre ». Associez à chacune un responsable et un justificatif. Une unique case « bilan fait » masque facilement un paiement oublié ou une télétransmission rejetée : séparer ces étapes rend les oublis visibles immédiatement.
L’approbation des comptes et leur dépôt au registre, lorsqu’ils sont obligatoires, répondent également à des règles propres à la forme juridique. Le dépôt fiscal ne remplace aucune de ces formalités.
Régime fiscal et télétransmission : choisir les bons formulaires
Les formulaires dépendent du régime d’imposition et de l’activité, pas uniquement de la taille de l’entreprise. Les principaux documents à identifier sont les suivants, sans que cette liste couvre toutes les situations :
- 2065 : déclaration de résultats des entreprises soumises à l’IS ;
- 2031 : déclaration des bénéfices industriels et commerciaux à l’IR au régime réel ;
- 2035 : déclaration des bénéfices non commerciaux sous le régime de la déclaration contrôlée ;
- Série 2033 : tableaux du régime réel simplifié pour les entreprises concernées ;
- Série 2050 et suivants : tableaux du régime réel normal.
Les tableaux 2033 et 2050 ne sont donc pas des alternatives directes à la déclaration 2065 ou 2031 : ils la complètent selon le régime applicable.
Les 15 jours supplémentaires ne sont pas un report général
La transmission dématérialisée est la règle pour les entreprises concernées au régime réel. Elle peut passer par un service de télédéclaration adapté ou par la procédure EDI-TDFC, notamment avec un expert-comptable ou un partenaire habilité. Le dépôt papier n’est pas une alternative ordinaire permettant de choisir une autre échéance.
Le délai supplémentaire de 15 jours calendaires doit être vérifié pour le millésime et la déclaration concernés. Ne l’étendez pas automatiquement à toutes les obligations fiscales. Après l’envoi, conservez le compte rendu d’acceptation : un fichier préparé, ou même envoyé puis rejeté, ne prouve pas que la déclaration a été valablement déposée.
Cessation, micro-entreprise et déclarations connexes : les exceptions à isoler
En cas de cessation d’activité, le calendrier annuel habituel ne suffit plus. Un délai de déclaration de résultats de 60 jours s’applique dans les situations concernées. Le point de départ et les formalités varient selon l’activité et l’événement : cessation définitive, cession ou autre opération. Faites confirmer ces éléments sans attendre l’échéance habituelle de mai.
Une micro-entreprise relevant effectivement du régime micro ne dépose pas de liasse fiscale annuelle comparable à celle d’une entreprise au réel. Elle reste soumise à ses obligations de déclaration de chiffre d’affaires ou de recettes et de revenus. Une option ou un passage au réel change toutefois les démarches à accomplir.
Les déclarations connexes doivent rester dans un calendrier séparé. La CA12, déclaration annuelle de TVA au régime simplifié, et la DAS2, concernant certains honoraires et rémunérations versés, ont leurs propres règles. Leur proximité avec la clôture ne signifie pas qu’elles bénéficient du même délai supplémentaire que la liasse fiscale.
Préparer le dépôt et réagir rapidement en cas de retard
Prévoyez la remise des pièces suffisamment tôt. Un délai de travail de 3 à 6 semaines peut servir de repère d’organisation, mais ce n’est ni un délai légal ni une garantie : des stocks mal documentés ou des comptes à régulariser peuvent allonger la préparation.
- Rassemblez les factures, relevés bancaires, justificatifs de charges et documents d’emprunt.
- Vérifiez les créances clients, les dettes fournisseurs et l’inventaire des stocks.
- Faites traiter les amortissements, provisions et écritures de rattachement à l’exercice.
- Validez la déclaration, son acceptation technique et le paiement séparément.
Un dépôt tardif peut entraîner une majoration, notamment de 10 % dans les situations prévues, ainsi que des intérêts de retard de 0,2 % par mois sur les sommes concernées. Des majorations plus élevées peuvent s’appliquer selon les circonstances, notamment après mise en demeure. Ces sanctions ne se cumulent pas mécaniquement dans tous les dossiers ; un résultat déficitaire ne dispense pas non plus de déclarer.
Si l’échéance est dépassée, contactez rapidement votre expert-comptable ou votre service des impôts des entreprises et régularisez sans attendre. L’objectif prioritaire reste de déposer une déclaration correcte et de conserver la preuve de son acceptation.