Financement de reprise d’entreprise : acheter sans épuiser la trésorerie
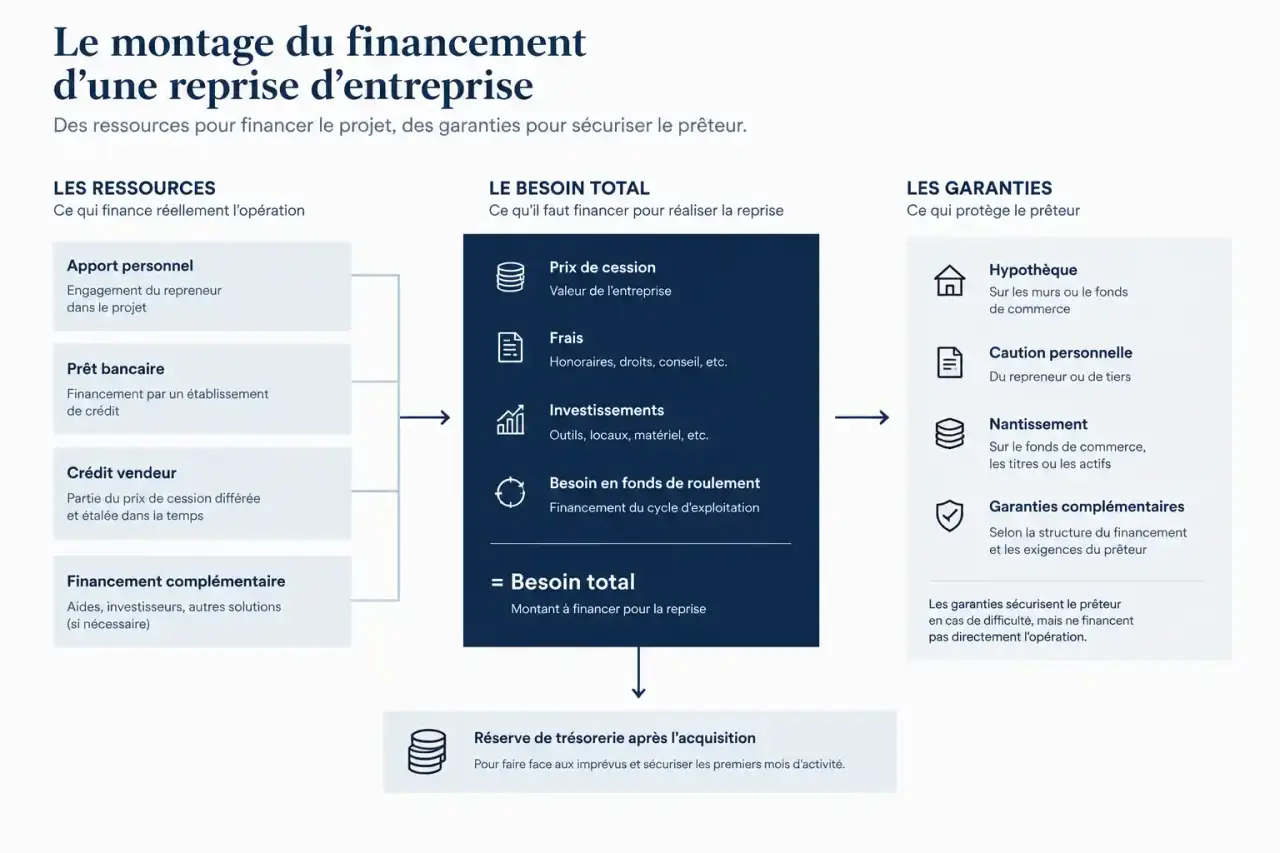
Le financement d’une reprise d’entreprise doit couvrir le rachat, mais aussi les frais, les investissements et la trésorerie nécessaire après la transmission. Le montage associe généralement apport personnel, prêt bancaire et ressources complémentaires. Sa solidité dépend surtout d’une question : l’activité pourra-t-elle rembourser les dettes tout en continuant à fonctionner normalement ?
Calculer le besoin réel avant de chercher un prêt
Le prix négocié avec le cédant n’est qu’une partie du budget. Ajoutez les honoraires d’audit et de conseil, les droits liés à l’acquisition, les frais bancaires et de garantie, les investissements urgents et le besoin en fonds de roulement. Ce dernier finance notamment le décalage entre les paiements des clients et les dépenses courantes.
Estimer les mensualités du financement
Renseignez les caractéristiques du prêt pour obtenir une estimation de vos échéances.
Ne comptez pas deux fois les mêmes besoins. Lors d’un achat de titres, analysez la trésorerie, les dettes et le fonds de roulement déjà présents dans la société. Pour un fonds de commerce, identifiez précisément les éléments compris dans le prix et ceux à financer séparément, notamment les stocks selon l’accord.
À titre d’illustration, un prix de 300 000 euros, augmenté de 20 000 euros de frais et de 40 000 euros de besoins complémentaires, représente une opération de 360 000 euros. Un montage hypothétique pourrait réunir 100 000 euros d’apport, 230 000 euros de prêt bancaire et 30 000 euros de crédit vendeur. Il reste à vérifier que leurs remboursements cumulés sont supportables.
Pensez également au canal par lequel chaque ressource arrivera : sur votre compte personnel, dans la société reprise ou dans une holding. Une somme accordée n’est pas forcément disponible au bon endroit ni au bon moment. Un calendrier des encaissements, des transferts et du paiement au cédant permet de repérer un manque de liquidités le jour de la signature.
Dimensionner l’apport sans fragiliser votre situation personnelle
Il n’existe pas de pourcentage légal uniforme d’apport. Le CRA évoque un ordre de grandeur de 20 à 30 %, tandis que Bpifrance Création indique un apport personnel moyen de 30 % des besoins d’investissement. Ces repères ne constituent ni une obligation ni une promesse d’accord bancaire.
Le montant attendu dépend de la rentabilité, du secteur, du prix demandé, de votre expérience et des garanties mobilisables. Préservez aussi une réserve personnelle : investir toute votre épargne peut vous mettre en difficulté si votre rémunération démarre plus tard que prévu.
Renforcer les ressources quand l’épargne ne suffit pas
Les proches peuvent intervenir par don, prêt ou entrée au capital. Formalisez leur contribution et ses conséquences : remboursement attendu, droits de vote ou partage des bénéfices. Un compte courant d’associé reste une dette de la société ; son blocage peut être demandé par la banque. Pour un prêt familial, un écrit est obligatoire au-delà de 1 500 euros et une déclaration fiscale au-delà de 5 000 euros.
Initiative France et Réseau Entreprendre proposent, selon leurs critères, des prêts d’honneur personnels à taux zéro, généralement sans garantie ni caution personnelle. Ils renforcent les ressources du repreneur, mais doivent être remboursés. Leur obtention suppose l’examen du projet, souvent devant un comité.
Une reprise sans apport est donc difficile, sans être systématiquement impossible. Mieux vaut réduire le périmètre du rachat, négocier un paiement différé ou accueillir un associé que remplacer toute l’épargne manquante par des emprunts personnels.
Combiner les financements selon leur rôle et leur coût
Le bon montage répartit les besoins entre plusieurs ressources, sans multiplier les remboursements au point d’étouffer l’activité. Comparez les solutions sur leur coût global, leur calendrier et les engagements qu’elles imposent.
Prêt Bpifrance pour financer la reprise d’une entreprise · Découvrez les conditions du prêt transmission Bpifrance, associé à un financement bancaire pouvant être garanti par Bpifrance.
| Solution | Utilité et modalités | Point de vigilance |
|---|---|---|
| Prêt bancaire professionnel | Financement central, généralement sur 5 à 7 ans ; jusqu’à 70 % du prix d’acquisition selon le dossier. | Intérêts, frais, assurance et garanties à comparer. |
| Crédit vendeur | Une partie du prix est payée plus tard. Bpifrance Création évoque jusqu’à 50 %, généralement sur 1 à 3 ans. | Son remboursement court s’ajoute aux échéances bancaires. |
| Prêt Transmission de Bpifrance | Complément d’un concours bancaire, de 40 000 à 5 000 000 euros, sous conditions. | Faire confirmer l’éligibilité, la durée et les conditions de l’offre. |
| Investisseurs | Business angels, fonds ou partenaires apportent des capitaux sans échéances de prêt sur cet apport. | Dilution, gouvernance et conditions de sortie à négocier. |
| Financement participatif | Collecte par dons, prêts ou souscription au capital selon la plateforme. | Coût, communication publique et confidentialité de la cession. |
Le crédit-bail peut financer certains équipements après la reprise et préserver les liquidités, mais ne remplace pas le financement du prix de cession. Pour le crédit vendeur, négociez par écrit l’échéancier, les intérêts éventuels, les garanties et les conséquences d’un défaut de paiement.
La holding n’augmente pas la capacité économique de remboursement
Une holding d’acquisition peut emprunter pour acheter les titres de la cible. Le remboursement dépend alors notamment des dividendes que celle-ci pourra légalement distribuer. Un bénéfice comptable ne garantit pas une trésorerie distribuable suffisante. Faites valider ce montage par vos conseils : il n’est ni obligatoire ni automatiquement préférable à une acquisition directe.
Mobiliser les aides et garanties sans les confondre
Une aide apporte une ressource ou réduit une charge ; une garantie protège principalement le prêteur. Aucune garantie ne supprime votre obligation de rembourser.
Pour un demandeur d’emploi éligible, l’ARCE transforme 60 % du reliquat des droits à l’assurance chômage en capital, selon les règles et retenues applicables. Elle est versée en deux fois, avec un second versement six mois plus tard sous conditions. Vérifiez avec France Travail le calendrier : la totalité ne peut pas être considérée comme disponible pour payer le cédant à la signature. Comparez aussi cette option au maintien de l’ARE.
L’ACRE est différente : elle permet une exonération temporaire de certaines cotisations sociales sous conditions. Elle peut préserver votre trésorerie, mais ne constitue pas une somme versée pour acheter l’entreprise. Les critères et modalités doivent être vérifiés selon votre statut.
Bpifrance propose des garanties pouvant couvrir 60 % de certains prêts concernés. France Active peut couvrir jusqu’à 80 % du montant emprunté sous conditions. Des fonds territoriaux et sociétés de caution mutuelle peuvent également intervenir. Demandez explicitement l’effet sur la caution personnelle : sa suppression n’est pas automatique.
Pour une TPE ou un projet de l’ESS, France Active et les acteurs locaux sont des interlocuteurs utiles. L’Adie peut étudier certains petits projets ayant difficilement accès au crédit bancaire. Les CCI et chambres de métiers peuvent orienter vers les dispositifs territoriaux adaptés.
Présenter un dossier bancaire qui résiste aux imprévus
La banque examine votre expérience, les comptes historiques, la clientèle, la rentabilité et la cohérence du prix. Elle cherche surtout à comprendre la trésorerie réellement disponible après rémunération du dirigeant, impôts, investissements indispensables et variation du besoin en fonds de roulement.
Préparez un dossier comprenant :
- votre parcours et les justificatifs de l’apport ;
- les comptes récents de la cible et une situation actualisée ;
- le projet de cession, son périmètre et la justification du prix ;
- le business plan, le plan de financement et le prévisionnel ;
- un plan de trésorerie mensuel et les échéanciers de toutes les dettes ;
- un scénario dégradé et les mesures correctrices prévues.
Sollicitez plusieurs banques avec les mêmes hypothèses. Comparez taux, frais, durée, différé, remboursement anticipé, nantissement et plafond de caution personnelle. Un nantissement donne au créancier des droits sur l’actif nanti en cas de défaillance : ce n’est pas une simple formalité.
Enfin, coordonnez les accords bancaires, les garanties et les apports avant la signature définitive. Faites encadrer les conditions suspensives de financement. Un montage viable laisse de la marge après le rachat, plutôt que de consacrer chaque euro disponible au paiement du prix.