Bilan comptable et compte de résultat : un bénéfice ne garantit pas une trésorerie solide
Le bilan comptable présente ce que l’entreprise possède et la manière dont elle se finance à une date précise. Le compte de résultat indique si son activité a dégagé un bénéfice ou une perte sur une période. Les deux documents se complètent : une entreprise peut être bénéficiaire tout en manquant d’argent pour régler ses factures.
Deux documents, deux questions à poser aux comptes
Pour distinguer ces états financiers, partez de votre besoin. Vous voulez savoir ce que l’entreprise détient, ce qu’elle doit et quelles ressources la financent ? Consultez le bilan. Vous cherchez à comprendre ce qu’elle a gagné ou perdu pendant l’exercice ? Regardez le compte de résultat.
Le premier constitue une photographie à la clôture, par exemple au 31 décembre. Le second retrace une période, par exemple du 1er janvier au 31 décembre. Les dates peuvent être différentes : un exercice comptable ne coïncide pas nécessairement avec l’année civile.
| Point de comparaison | Bilan comptable | Compte de résultat |
|---|---|---|
| Repère temporel | Une date précise | Une période comptable |
| Contenu principal | Actif, capitaux propres et dettes | Produits et charges |
| Question centrale | Quelle est la situation patrimoniale et financière ? | L’exercice est-il bénéficiaire ou déficitaire ? |
| Utilité | Examiner le financement et la solvabilité | Analyser la performance de l’activité |
Le bilan et le compte de résultat participent aux comptes annuels, avec l’annexe comptable lorsque celle-ci est requise. L’annexe apporte des explications sur les méthodes et certains postes : elle aide à interpréter les chiffres plutôt qu’à les lire isolément.
Lire le bilan en reliant les biens à leur financement
L’actif : ce que l’entreprise détient
L’actif regroupe notamment les biens, les créances et les disponibilités. L’actif immobilisé rassemble les éléments destinés à servir durablement : machines, matériel, logiciels ou participations financières. Les immobilisations peuvent ainsi être corporelles, incorporelles ou financières.
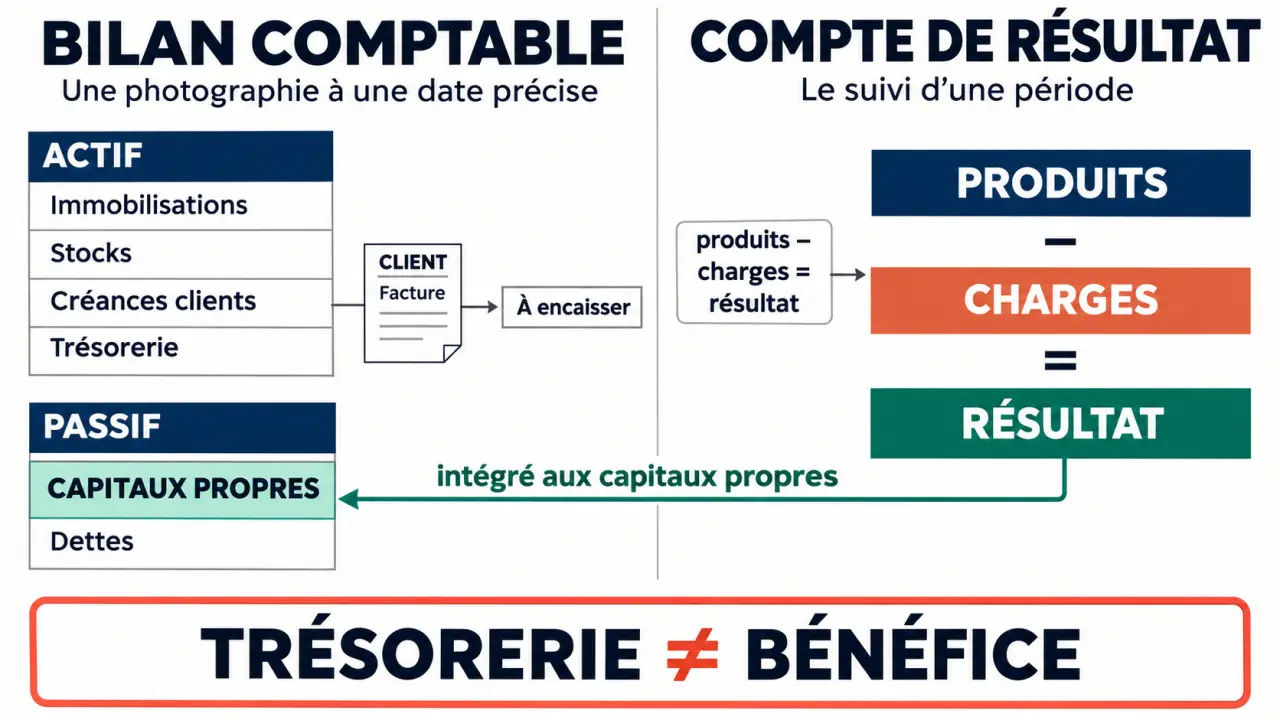
L’actif circulant comprend notamment les stocks, les créances clients et la trésorerie. Une créance client correspond à une somme due par un client : elle figure dans le patrimoine, mais n’est pas encore disponible sur le compte bancaire. Cette distinction est essentielle pour apprécier la capacité à payer les prochaines échéances.
Le passif : d’où viennent les ressources
Le passif présente notamment les capitaux propres et les dettes. Les capitaux propres comprennent les apports, les réserves et le résultat de l’exercice. Les dettes regroupent, entre autres, les emprunts, les sommes dues aux fournisseurs et les dettes fiscales et sociales.
Le total de l’actif est égal au total du passif. Cet équilibre traduit le financement des actifs par des ressources. Il ne prouve pas que l’entreprise est en bonne santé : un bilan équilibré peut comporter beaucoup de dettes à court terme et très peu de trésorerie.
Pour une première lecture, examinez donc la nature des postes, pas seulement leur montant. Un stock difficile à vendre et une créance en retard de paiement ne se transforment pas aussi facilement en argent qu’un solde bancaire disponible.
Lire le compte de résultat sans le confondre avec la banque
Le compte de résultat rapproche les produits et les charges rattachés à l’exercice. Les produits comprennent notamment les ventes et les prestations. Les charges correspondent, par exemple, aux achats consommés, aux loyers, aux salaires, aux cotisations sociales et aux intérêts d’emprunt.
Le calcul central est simple : résultat comptable = produits − charges. Un solde positif constitue un bénéfice ; un solde négatif, une perte. Le chiffre d’affaires n’est donc ni le bénéfice ni l’argent disponible : il ne tient pas compte, à lui seul, des charges nécessaires à l’activité.
La lecture peut être affinée avec le résultat d’exploitation, lié à l’activité, le résultat financier, lié aux opérations financières, et le résultat exceptionnel, pour les opérations répondant à cette qualification. Ces distinctions permettent notamment de comprendre si la performance provient de l’activité courante ou d’éléments particuliers.
Pensez à la clôture comme à une membrane comptable : elle sépare les exercices, mais ne se confond pas avec le passage de l’argent en banque. En comptabilité d’engagement, une prestation réalisée et facturée peut contribuer au résultat alors que son paiement n’arrivera qu’après la clôture. Pour comprendre ce décalage, cherchez la créance correspondante au bilan : vous identifiez ainsi où se trouve un revenu qui n’a pas encore été encaissé.
D’autres différences existent. Un amortissement répartit le coût d’une immobilisation sur sa durée d’utilisation et constitue une charge sans décaissement simultané. À l’inverse, le remboursement du capital d’un emprunt réduit la trésorerie et la dette, sans constituer une charge du compte de résultat.
Un exemple pour suivre le bénéfice jusqu’au bilan
Prenons un exemple pédagogique simplifié : une entreprise réalise 100 000 € de produits et comptabilise 85 000 € de charges, tous éléments inclus. Elle dégage donc un bénéfice de 15 000 €.
| Compte de résultat simplifié | Montant |
|---|---|
| Total des produits | 100 000 € |
| Total des charges | 85 000 € |
| Bénéfice de l’exercice | 15 000 € |
Ce même bénéfice apparaît dans les capitaux propres au passif du bilan de clôture. Il ne s’agit pas d’un second gain : c’est le même résultat, présenté cette fois dans la situation patrimoniale.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 40 000 € | Capital | 30 000 € |
| Stocks | 10 000 € | Réserves | 5 000 € |
| Créances clients | 25 000 € | Résultat de l’exercice | 15 000 € |
| Trésorerie | 5 000 € | Emprunts et autres dettes | 30 000 € |
| Total actif | 80 000 € | Total passif | 80 000 € |
Le bénéfice atteint 15 000 €, mais la trésorerie n’est que de 5 000 €. Une partie des ressources se trouve dans les créances, les stocks et les immobilisations. Après la clôture, l’affectation du résultat déterminera notamment la part conservée dans l’entreprise ou éventuellement distribuée, selon les règles applicables.
Croiser les chiffres pour prendre de meilleures décisions
Une lecture utile distingue trois sujets : la rentabilité, c’est-à-dire la capacité à générer un résultat au regard de l’activité ou des moyens engagés ; la liquidité, soit la capacité à payer les échéances proches ; et la solvabilité, qui concerne la capacité à faire face aux engagements dans leur ensemble.
Pour éviter les conclusions hâtives, suivez une méthode courte :
- Comparez les produits, les charges et le résultat avec l’exercice précédent.
- Observez si les créances clients et les stocks augmentent plus vite que l’activité.
- Rapprochez la trésorerie disponible des dettes à régler prochainement.
- Examinez l’évolution des capitaux propres et de l’endettement.
- Lisez l’annexe pour éclairer les variations importantes.
Une hausse des ventes accompagnée de retards clients peut créer une tension de trésorerie. À l’inverse, une entreprise déficitaire peut temporairement disposer d’argent grâce à un emprunt ou à un apport : cela ne rend pas son activité rentable.
Le dirigeant utilise ces constats pour piloter ; la banque les examine pour apprécier un financement. Si les variations restent difficiles à expliquer, un expert-comptable peut rapprocher les postes, préciser les échéances et distinguer résultat comptable et résultat fiscal. L’objectif est de comprendre ce qui produit le résultat et ce qui finance réellement l’entreprise.