Financement participatif d’entreprise : collecter des fonds sans sous-estimer leur coût
Le financement participatif permet à une entreprise de collecter de l’argent en ligne auprès de particuliers ou d’investisseurs, par l’intermédiaire d’une plateforme. Don, prêt ou investissement au capital : le choix détermine ce que vous devrez ensuite livrer, rembourser ou partager. Cette solution peut financer un lancement, une reprise ou un développement, mais elle exige un projet précis et une capacité réelle à tenir ses engagements.
Partir du besoin de l’entreprise, pas de la plateforme
Une campagne de crowdfunding finance plus facilement un objectif compréhensible qu’un besoin général de trésorerie. Produire une première série, équiper un atelier ou développer une nouvelle activité permet d’expliquer concrètement l’utilisation des fonds. Créateurs, repreneurs, entrepreneurs individuels et sociétés peuvent envisager cette solution, sous réserve des critères d’admission et du mécanisme retenu.
Le financement participatif peut aussi servir à tester l’accueil d’une offre et à constituer une communauté. Des préachats donnent un signal commercial, sans garantir pour autant la rentabilité future. Selon Bpifrance Création, cette approche peut également répondre à certains besoins moins facilement financés par les banques, notamment des investissements immatériels ou un besoin de liquidité.
Ne le considérez pas nécessairement comme un remplacement du crédit bancaire. Il peut compléter un prêt d’honneur, un microcrédit, une subvention ou un apport personnel. Dans votre plan de financement, distinguez les ressources déjà acquises de celles qui restent conditionnelles : une collecte annoncée n’est pas encore de la trésorerie disponible.
Avant de vous lancer, vérifiez trois points : le montant minimal nécessaire, la date à laquelle les fonds doivent être disponibles et votre capacité à mobiliser des contributeurs. Une plateforme donne accès à un outil et à une audience potentielle ; elle ne dispense pas de trouver ses premiers soutiens.
Don, prêt ou capital : choisir les engagements acceptables
| Forme | Usage possible | Engagement principal | Point de vigilance |
|---|---|---|---|
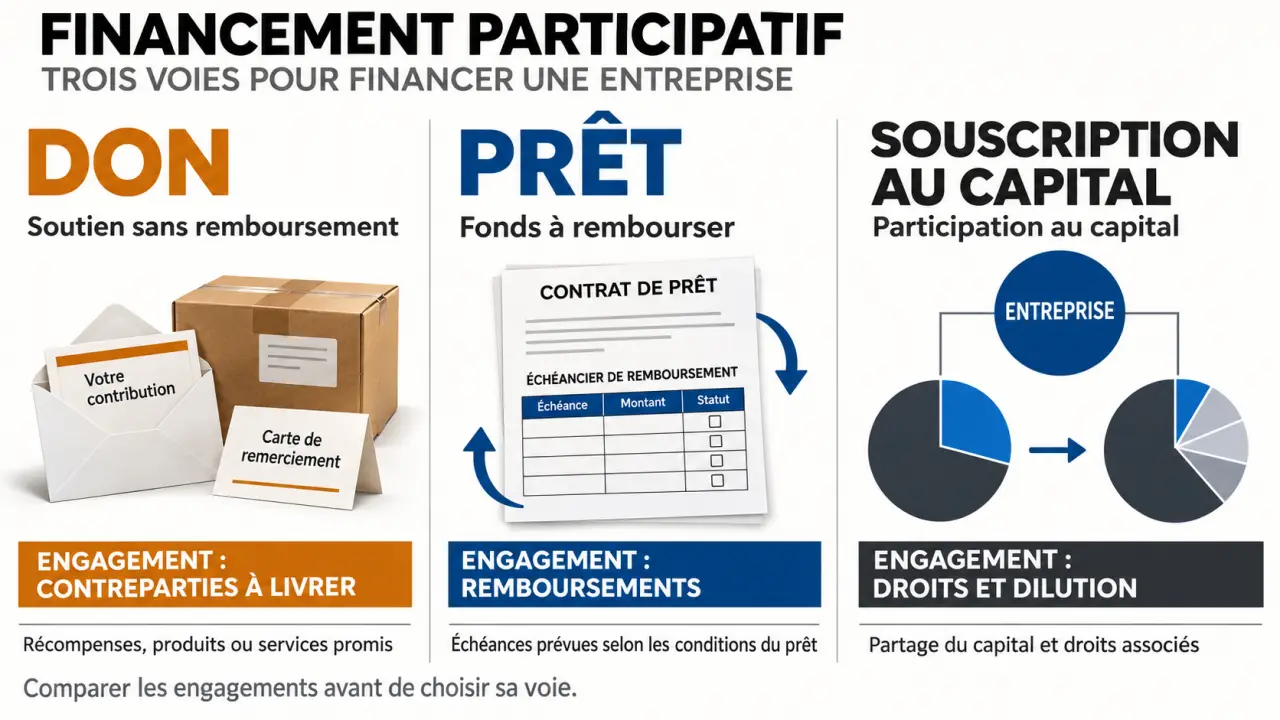
| Don avec ou sans contrepartie | Mobiliser une communauté, lancer un produit | Fournir les contreparties promises, le cas échéant | Coût de production et de livraison |
| Prêt avec ou sans intérêt | Financer un investissement ou un développement | Rembourser selon le contrat | Capacité de remboursement et coût total |
| Souscription au capital | Renforcer les fonds propres | Accorder des droits aux nouveaux actionnaires | Dilution et gouvernance |
Le don ne signifie pas toujours absence de coût
La contribution peut être sans contrepartie, assortie d’un remerciement symbolique ou donner droit à un produit ou service. Lorsqu’elle correspond à un préachat, vous devez intégrer fabrication, emballage, expédition et éventuel service après-vente. Une collecte importante peut devenir difficile à exécuter si les contreparties sont mal chiffrées.
Le prêt engage la trésorerie future
Dans le crowdlending, l’entreprise emprunte et conclut un contrat avec chaque prêteur, selon l’organisation proposée par la plateforme. Le prêt peut être rémunéré ou sans intérêt, mais il reste remboursable. Examinez les échéances, les frais, les garanties éventuelles et les conséquences d’un retard avant de vous engager.
Le capital implique de partager des droits
Dans le crowdequity, l’investisseur souscrit des titres de capital et devient actionnaire. Il peut bénéficier de droits d’information, participer aux assemblées générales et percevoir d’éventuels dividendes. L’augmentation de capital dilue la participation des associés existants. Pour l’investisseur, ni rendement ni revente rapide des titres non cotés ne sont garantis.
Comparer les plateformes au-delà de leur commission
Une plateforme généraliste peut convenir à un projet destiné à un public large. Une plateforme spécialisée peut offrir une audience plus familière de votre secteur. Comparez surtout des projets proches du vôtre, les critères d’éligibilité et l’accompagnement effectivement inclus : préparation du dossier, communication, montage financier ou suivi administratif.
Vérifiez l’autorisation d’un acteur ou produit financier · Consultez les vérifications officielles de l’AMF pour protéger votre épargne et contrôler les autorisations délivrées.
La fiche Entreprendre Service-Public mentionne des commissions pouvant aller de 0 à 12 % des sommes récoltées. Demandez un chiffrage complet : commission, frais de paiement, prestations supplémentaires et éventuels frais récurrents. Pour un prêt, ajoutez les intérêts ; pour une levée de capital, examinez également les coûts juridiques.
- Collecte : faut-il atteindre intégralement l’objectif pour recevoir les fonds ?
- Versement : quelles vérifications et quels délais précèdent le déblocage ?
- Échec : que deviennent les contributions et quels frais restent dus ?
- Suivi : qui gère les remboursements, les documents et les relations avec les contributeurs ?
Vérifiez aussi le cadre réglementaire correspondant au service proposé. Pour les activités concernées de prêts rémunérés et de souscription de titres, contrôlez le statut de prestataire de services de financement participatif (PSFP) dans le registre de l’ESMA. Un agrément ne garantit toutefois ni la réussite du projet ni le remboursement des investisseurs.
Construire une campagne finançable et réalisable
Votre objectif doit couvrir le besoin opérationnel, les frais de collecte, les contreparties et une marge de sécurité adaptée au projet. Calculez le montant net disponible plutôt que de raisonner uniquement en collecte brute. Prévoyez aussi le temps consacré aux visuels, aux réponses et à l’animation de campagne.
Attention à l’effet de ciseau entre encaissements et dépenses : une campagne peut sembler réussie alors que les acomptes fournisseurs sont exigibles avant le versement de la plateforme. Tracez deux calendriers, l’un pour les sorties d’argent, l’autre pour les fonds réellement disponibles. Ce décalage peut révéler un besoin de trésorerie relais invisible dans le seul budget global.
- Avant l’ouverture : préparez le budget, les preuves de faisabilité et une liste de premiers soutiens à contacter.
- Sur la page : présentez votre identité, le projet, le montant recherché, l’usage des fonds, les risques et le calendrier.
- Pendant la collecte : publiez des avancées concrètes, répondez aux questions et expliquez les éventuels ajustements.
- Après la clôture : confirmez les prochaines étapes et organisez livraisons, remboursements ou information des actionnaires.
Définissez un seuil minimal cohérent avec ce que vous promettez. Si le montant collecté ne permet pas de réaliser le projet, mieux vaut prévoir cette situation dans les règles de campagne que devoir improviser après l’encaissement.
Sécuriser les plafonds, la fiscalité et l’après-collecte
Les plafonds dépendent du régime applicable : ne transposez pas une limite d’un dispositif à un autre. La fiche Entreprendre Service-Public mentionne notamment les repères suivants, dont l’applicabilité doit être confirmée avant toute opération :
- Dons : 5 000 000 € sur 12 mois.
- Prêts avec intérêt : 2 000 € par prêteur et par projet, durée maximale de 7 ans et montant empruntable de 5 000 000 € par projet dans le cadre présenté.
- Prêts sans intérêt : 5 000 € par prêteur et par projet, sans limitation de durée, et 1 000 000 € empruntable par projet.
- Souscription de titres : 8 000 000 € sur 12 mois dans le cadre présenté, sans plafond individuel légal indiqué.
Ces repères ne constituent pas des autorisations universelles, notamment pour une offre relevant du régime européen PSFP. Faites préciser par la plateforme le plafond effectivement applicable et sa base réglementaire.
Le traitement comptable et fiscal dépend également de la nature des sommes : un emprunt, un apport en capital et un préachat ne se traitent pas de la même façon. Faites valider les écritures et la TVA éventuelle par votre expert-comptable. La réduction d’impôt Madelin de 18 % évoquée pour certains versements au capital reste soumise aux conditions et au taux applicables lors de la souscription.
Enfin, utilisez les fonds conformément au projet annoncé et conservez les justificatifs. Informez rapidement les contributeurs d’un retard ou d’une difficulté. Une campagne ne s’achève pas au versement : sa réussite se mesure aussi au respect des engagements pris.