Abonnement logiciel : quel compte comptable choisir entre 613, 651 et 205 ?
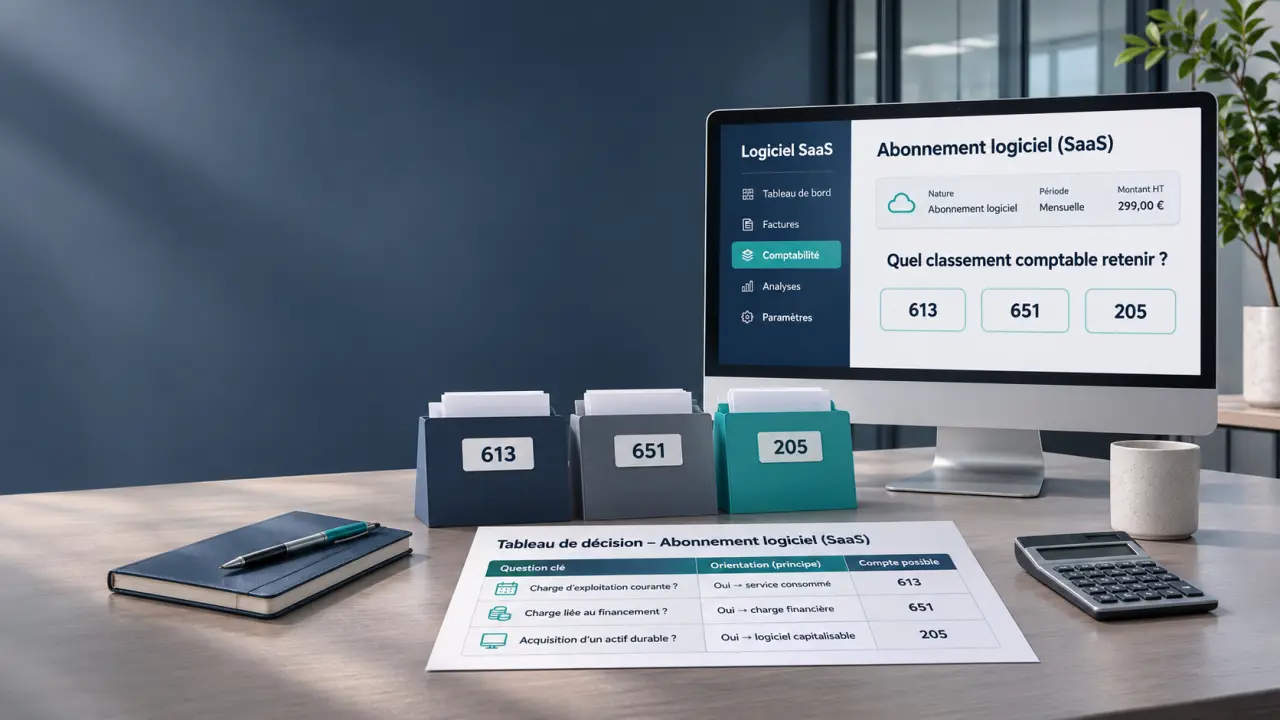
Un abonnement à un logiciel SaaS s’enregistre généralement en charge, souvent au compte 613 lorsque le contrat est assimilé à une location. Une redevance de licence temporaire peut relever du compte 651, tandis qu’un logiciel acquis et immobilisable relève du compte 205. Le bon compte dépend donc du droit obtenu, pas du seul mot « abonnement » inscrit sur la facture.
Ces principes s’appliquent aussi à un logiciel de comptabilité. Pour saisir correctement sa facture, il faut ensuite distinguer la TVA, le règlement et, si la période dépasse la clôture, la part de charge concernant l’exercice suivant.
Choisir le compte à partir du contrat, plutôt que du libellé commercial
Avant de comptabiliser un abonnement logiciel, vérifiez ce que l’entreprise achète réellement : un accès à un service, un droit d’utilisation temporaire ou un actif utilisable durablement. Une facturation mensuelle ne suffit pas à qualifier une charge : elle peut aussi correspondre à l’échelonnement du paiement d’une acquisition.
Ventilation d’un abonnement logiciel
Estimez la part de l’abonnement à rattacher à chaque exercice lorsque le service est uniforme.
Résultat de la ventilation
Calcul de la charge de l’exercice suivant : montant HT × mois après clôture ÷ durée totale en mois.
Cet exemple suppose une répartition uniforme du service. La TVA n’est pas ventilée dans ce calcul. Le résultat est indicatif et doit être validé selon le contrat et les règles applicables.
| Situation | Traitement à examiner | Compte généralement retenu |
|---|---|---|
| Accès SaaS hébergé par l’éditeur | Charge de service ou de location | 613 selon la qualification du contrat |
| Licence temporaire, notamment non SaaS | Redevance d’utilisation | 651 |
| Acquisition d’un logiciel ou droit immobilisable | Immobilisation incorporelle | 205 |
| Logiciel indissociable d’un ordinateur acheté | Composante du matériel informatique | 2183 |
Pourquoi rencontre-t-on aussi le compte 6281 ?
Certaines pratiques proposent le compte 6281 pour des abonnements informatiques. Attention toutefois : dans le Plan comptable général, son intitulé usuel est « Concours divers (cotisations…) », et non « Services informatiques ». Il ne constitue donc pas un compte universel pour le SaaS. Une subdivision adaptée du plan de comptes doit être choisie avec cohérence, en fonction de la prestation et de la méthode retenue par l’entreprise.
Les comptes 613 et 651 ne sont pas interchangeables par commodité. Le premier correspond à une logique de location ; le second à des redevances de droits, notamment de licences. L’hébergement apporte un indice, mais les clauses contractuelles restent déterminantes.
Enregistrer séparément la facture, la TVA et le paiement
Prenons un abonnement SaaS qualifié de location, facturé 1 200 € HT, avec une TVA française de 20 %, soit 240 € et un total de 1 440 € TTC. L’exemple suppose que l’entreprise dispose d’un droit intégral à déduction et que la TVA est déductible à la date de saisie.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 613 | Abonnement logiciel | 1 200 € | — |
| 44566 | TVA déductible sur autres biens et services | 240 € | — |
| 401 | Fournisseur | — | 1 440 € |
Si le contrat justifie une redevance en 651, seule la ligne de charge change. Lors du règlement, débitez le 401 de 1 440 € et créditez le 512 – Banque de 1 440 €. Le paiement solde la dette ; il ne crée pas une seconde charge.
Les contrôles de TVA à ne pas sauter
Pour une prestation de services, la déduction dépend notamment de l’exigibilité de la TVA chez le fournisseur : elle intervient généralement au paiement, sauf notamment option pour les débits. Si nécessaire, utilisez un compte de TVA en attente avant son transfert en TVA déductible. Une entreprise sans droit à déduction comptabilise la taxe non récupérable dans le coût de sa dépense.
Avec un éditeur étranger, ne reproduisez pas automatiquement l’exemple français. Une autoliquidation peut être nécessaire selon le lieu d’établissement du fournisseur et les règles applicables. Vérifiez la facture et votre situation avant de paramétrer une écriture récurrente.
Rattacher l’abonnement annuel à la bonne période
Une facture annuelle n’est pas nécessairement une charge intégrale de l’exercice de réception. Le principe d’indépendance des exercices impose de rattacher le coût à la période pendant laquelle le service est fourni, indépendamment de sa date de paiement.
Exemple d’un contrat de novembre à octobre
Supposons un abonnement de 1 200 € HT couvrant douze mois, du 1er novembre au 31 octobre suivant, avec une clôture au 31 décembre. Pour un service uniforme réparti mensuellement, deux mois concernent l’exercice clos, soit 200 €. Les dix mois suivants représentent 1 000 € de charges constatées d’avance.
À la clôture, débitez le 486 – Charges constatées d’avance de 1 000 € et créditez le compte de charge initial de 1 000 €. À l’ouverture de l’exercice suivant, l’extourne consiste à débiter cette charge et à créditer le 486. Cette régularisation ne modifie ni la dette fournisseur ni, dans cet exemple, la TVA.
La clôture agit comme un joint entre deux exercices : elle doit assurer la continuité du contrat sans laisser passer le coût d’une période dans la mauvaise année. Pour sécuriser cette jonction, conservez ensemble la facture, les dates de couverture et le calcul de ventilation. Une facture datée de décembre peut ainsi concerner essentiellement l’exercice suivant ; sa date ne suffit pas à déterminer la charge.
Le compte 4886 répond à un autre besoin
Le 4886 sert à la répartition périodique des charges, par exemple pour établir des situations mensuelles régulières. Il ne remplace pas automatiquement le 486 à la clôture. Symétriquement, les comptes 4887 et 487 concernent respectivement la répartition périodique des produits et les produits constatés d’avance : ils ne servent pas à enregistrer l’abonnement acheté par l’entreprise.
Reconnaître un logiciel immobilisable et traiter les prestations annexes
Un logiciel acquis peut être inscrit au compte 205 lorsqu’il répond aux critères d’un actif, notamment un droit contrôlé par l’entreprise, procurant des avantages économiques futurs et dont le coût est mesurable de façon fiable. Un achat dit « définitif » ne dispense pas de cette analyse, et une licence temporaire ne se classe pas uniquement d’après sa durée.
Pour une acquisition immobilisée, l’écriture comprend le débit du 205, le débit du 44562 – TVA déductible sur immobilisations si la taxe est récupérable, et le crédit du 404 – Fournisseurs d’immobilisations. Le règlement débite ensuite le 404 et crédite le 512.
L’amortissement traduit la consommation du logiciel sur sa durée d’utilisation prévue, à partir de sa mise en service. L’écriture débite le 68111 et crédite le 2805. La durée doit être justifiée par l’utilisation attendue et les limites du droit acquis, plutôt que choisie automatiquement.
Faible valeur, maintenance et contrat mixte
Une possibilité de passage en charge existe pour certains logiciels de faible valeur, notamment sous le seuil de 500 € HT, sous conditions. Ce seuil n’est pas une autorisation générale de comptabiliser toutes les acquisitions en charges. Un logiciel préinstallé et indissociable du matériel peut, quant à lui, être intégré au coût de l’ordinateur en 2183.
Enfin, distinguez l’accès au logiciel, la maintenance, la formation et le paramétrage lorsque le contrat permet de les identifier. Ces prestations n’ont pas nécessairement le même traitement. Avant d’automatiser la saisie, faites valider l’imputation initiale des contrats mixtes et conservez la justification retenue : les renouvellements seront ensuite plus simples à contrôler.