Courtage crédit professionnel : le taux ne suffit pas, les garanties comptent aussi
Un courtier en crédit professionnel vous aide à structurer votre demande, à solliciter les banques adaptées et à négocier les conditions du financement. Son intérêt ne se limite pas au taux : apport, garanties, assurance et calendrier de remboursement peuvent peser tout autant sur votre entreprise. Avant de lui confier votre projet, vérifiez ce qu’il prend en charge, ce qu’il facture et les engagements qu’il vous demande.
Définir le besoin avant de chercher une banque
Le courtage en crédit professionnel met en relation une entreprise et des établissements financiers. Le courtier analyse le projet, prépare sa présentation et consulte ses partenaires. Il accompagne des entrepreneurs individuels, artisans, commerçants, professions libérales, franchises, TPE ou PME. La décision de prêter appartient toutefois à la banque : un intermédiaire ne peut garantir l’obtention du financement.
La première étape consiste à distinguer ce que vous achetez de ce que votre activité devra conserver pour fonctionner. Financer un fonds de commerce sans prévoir le stock, les travaux ou la trésorerie de démarrage peut fragiliser une reprise pourtant rentable sur le papier.
| Votre projet | Solution à étudier | Point à surveiller |
|---|---|---|
| Création, reprise ou achat d’un fonds de commerce | Prêt professionnel et ressources complémentaires | Apport, prévisionnel et trésorerie de départ |
| Achat de matériel | Prêt d’investissement ou crédit-bail mobilier | Durée d’utilisation, loyers et conditions de propriété |
| Achat de locaux | Crédit immobilier professionnel ou crédit-bail immobilier | Structure d’acquisition, garanties et coût global |
| Décalages de trésorerie | Financement court terme adapté au cycle d’exploitation | Origine du besoin et capacité à le résorber |
| Rachat de parts ou croissance externe | Financement d’acquisition structuré | Capacité de remboursement et endettement consolidé |
Pour des locaux acquis en propre, par une SCI ou par la société d’exploitation, le montage mérite une validation avec votre expert-comptable et votre conseil juridique. Le refinancement de locaux ou une transmission avec effet de levier nécessitent également une expertise spécifique, au-delà d’une simple recherche de taux.
Comprendre ce que le courtier apporte face à une démarche directe
Contacter directement votre banque reste pertinent si elle connaît bien votre activité et propose une solution adaptée. Le courtier devient particulièrement utile lorsque plusieurs établissements doivent être consultés, que le montage est complexe ou que vous manquez de temps pour expliquer le dossier à chaque interlocuteur.
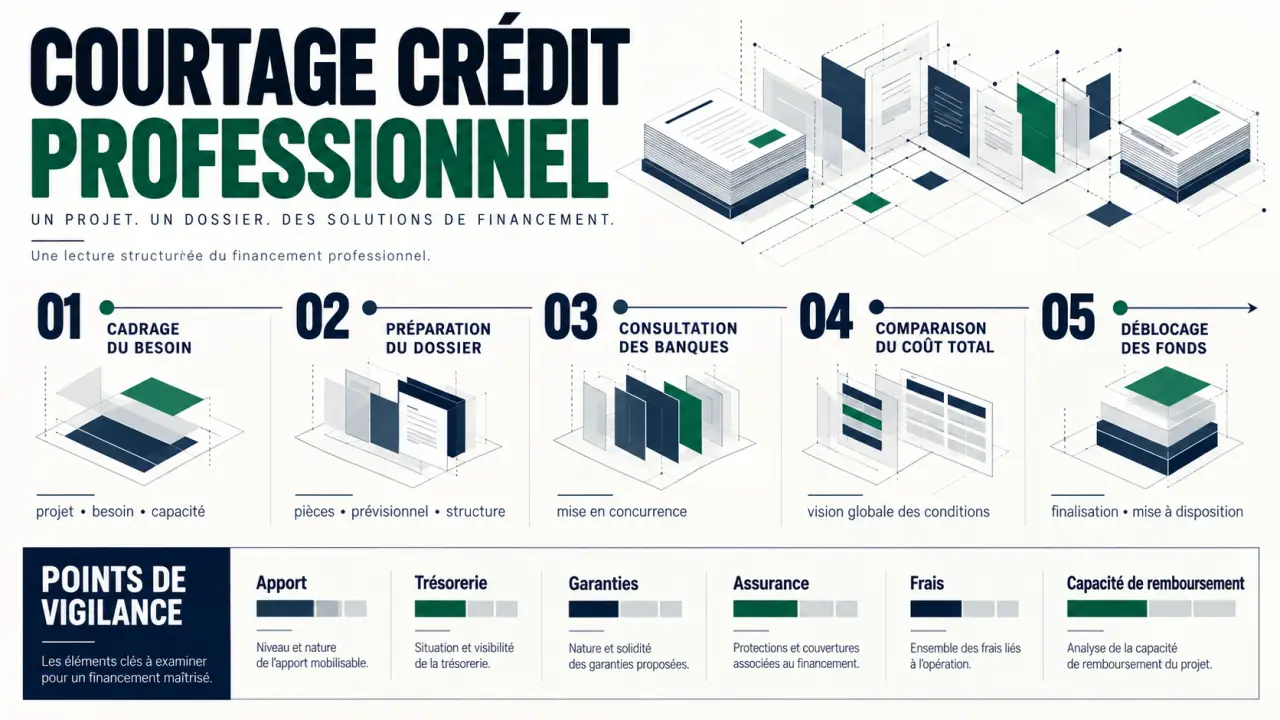
Son travail consiste à rendre le projet lisible : emploi des fonds, ressources mobilisées, hypothèses commerciales et capacité de remboursement. Il identifie ensuite les partenaires susceptibles d’étudier votre opération. Son réseau ne couvre pas nécessairement toutes les banques du marché : demandez lesquelles seront sollicitées et signalez vos démarches déjà engagées.
Une poulie ne supprime pas la charge : elle change la manière de transmettre l’effort. Le courtier joue un rôle comparable en répartissant le travail entre dirigeant, expert-comptable et interlocuteurs bancaires. Pour éviter les frictions, désignez un responsable pour chaque pièce et centralisez les questions. Une version unique du prévisionnel évite notamment que deux banques examinent des hypothèses différentes, puis demandent des explications contradictoires.
Le gain de temps dépend donc aussi de votre disponibilité. Vous restez responsable des informations transmises et devez pouvoir défendre les hypothèses du projet. Un bon accompagnement vous prépare aux échanges bancaires plutôt qu’il ne vous en écarte.
Préparer un dossier qui facilite une décision bancaire
La banque cherche à comprendre comment elle sera remboursée, y compris si l’activité démarre moins vite que prévu. Elle examine notamment la rentabilité, l’endettement existant, l’apport, la trésorerie et l’expérience du porteur de projet. Il n’existe pas de niveau d’apport universel applicable à toutes les entreprises.
Rassembler les pièces utiles dès le départ
La liste varie selon l’ancienneté de l’entreprise et l’opération. Demandez au courtier une checklist personnalisée pour éviter les envois successifs. Les documents habituellement utiles comprennent :
- La présentation du dirigeant, de l’activité et du projet.
- Les statuts, justificatifs d’immatriculation et informations sur les associés.
- Les comptes annuels disponibles et une situation comptable récente si nécessaire.
- Le prévisionnel, le plan de financement et le budget de trésorerie.
- Les relevés bancaires, crédits en cours et justificatifs de l’apport.
- Les devis, compromis, projet de bail ou documents de reprise concernés.
Anticiper les objections et les délais
Un prévisionnel crédible explique ses hypothèses : clientèle attendue, marge, charges, saisonnalité et rémunération du dirigeant. Prévoyez aussi un scénario d’activité plus faible pour mesurer la marge de sécurité. En cas de refus, demandez si le blocage relève du secteur, du montant, des garanties ou de la capacité de remboursement : la réponse détermine les ajustements utiles.
Aucun délai unique ne convient à tous les financements. L’analyse, les validations internes, les garanties et les conditions de déblocage influencent le calendrier. Faites distinguer au courtier les étapes suivantes : dossier complet, retour bancaire, accord, contractualisation et mise à disposition des fonds.
Comparer le coût total et le risque personnel
Deux propositions affichant un taux proche peuvent avoir des conséquences très différentes. Demandez une comparaison sur un montant et une durée identiques, en intégrant les frais bancaires, le courtage, l’assurance et les garanties. Une simulation constitue un repère, pas une offre ferme ni un accord de crédit.
- Remboursement : échéances, différé éventuel et adéquation avec la saisonnalité.
- Taux : fixe ou variable, avec examen des modalités de révision.
- Garanties : caution personnelle, nantissement ou garantie immobilière selon le montage.
- Assurance : coût, couverture, exclusions et exigences de la banque.
- Souplesse : remboursement anticipé, indemnités et engagements contractuels.
La caution personnelle mérite une lecture attentive : qui s’engage, pour quel montant et pendant combien de temps ? Une garantie extérieure ne signifie pas automatiquement l’absence de caution du dirigeant. Faites préciser par écrit l’étendue de votre engagement.
Préserver une réserve de trésorerie peut aussi compter davantage qu’obtenir une légère réduction de taux. À l’inverse, allonger la durée réduit généralement l’échéance mais peut augmenter le coût total. Le courtier doit expliquer cet arbitrage, pas seulement présenter la mensualité la plus basse.
Choisir un courtier et cadrer sa rémunération
Privilégiez un professionnel qui connaît votre secteur et des opérations comparables à la vôtre. Vérifiez son immatriculation à l’ORIAS dans la catégorie appropriée, son identité et les modalités de réclamation. Interrogez-le sur ses partenaires, sa méthode de consultation et la fréquence du suivi.
Les chiffres d’un réseau donnent une indication de sa taille, pas une garantie de résultat individuel. Finance Conseil annonce 30 000 clients accompagnés, 9 000 dossiers de prêt par an et 1,7 milliards d’euros de crédits négociés, ainsi qu’une note de 4,9/5 sur plus de 10 000 avis. CrediPro annonce plus d’une centaine de partenariats financiers et plus de 150 experts en financement. Complétez ces repères par des retours concernant votre agence et votre type de projet.
Exigez un mandat clair avant toute démarche : périmètre de mission, éventuelle exclusivité, calcul des honoraires, rémunération bancaire éventuelle et conditions d’exigibilité. Si une rémunération « au succès » est annoncée, faites définir précisément ce succès et le moment du paiement. Ne confondez pas accord de principe et fonds effectivement débloqués.
Pour préparer un premier rendez-vous, rassemblez le montant recherché, l’apport mobilisable, l’objet du financement et votre échéance cible. Demandez ensuite une étude de faisabilité, une liste de pièces et un calendrier prévisionnel. Vous pourrez ainsi comparer les accompagnements sur des engagements concrets, plutôt que sur la seule promesse du meilleur taux.