Prévisionnel financier Excel gratuit : 4 tableaux pour repérer les besoins de trésorerie
Un modèle de prévisionnel financier Excel gratuit doit permettre de saisir vos hypothèses, puis de calculer le résultat, la trésorerie et les besoins de financement de votre projet. Avant de télécharger un fichier, vérifiez surtout qu’il couvre votre régime fiscal et produit les quatre tableaux essentiels. Un classeur simple, bien paramétré, sera plus utile qu’un outil sophistiqué dont vous ne comprenez pas les calculs.
Choisir un fichier gratuit réellement adapté à votre projet
Des modèles sont proposés notamment par Le Coin des Entrepreneurs, L-Expert-Comptable, Morpheus Formation et Swapn. Consultez leurs pages de présentation pour vérifier les modalités de téléchargement, la gratuité du fichier et son périmètre actuel. Ne confondez pas un classeur Excel téléchargeable avec un essai gratuit d’application en ligne ou un simple exemple PDF.
Calculer le seuil de rentabilité et le BFR
Utilisez les données de votre activité pour obtenir une estimation claire et directement vérifiable.
Seuil de rentabilité (€) = Charges fixes (€) ÷ Taux de marge sur coûts variables
Chiffre d’affaires à atteindre
Ce montant correspond au seuil de rentabilité selon les hypothèses saisies.
BFR (€) = Stocks (€) + Créances clients (€) − Dettes fournisseurs (€)
Rappel : ces résultats dépendent de la qualité des hypothèses et des données saisies. Ils ne remplacent pas une validation comptable.
Privilégiez une projection sur 3 ans, accompagnée d’une trésorerie mensuelle. Certains modèles proposent un horizon de 3 à 5 ans : cette durée peut être pertinente pour des investissements importants, mais ne remplace pas le détail des premiers mois. Un suivi sur 36 mois permet de repérer les tensions que les totaux annuels masquent.
| Critère | Vérification avant utilisation |
|---|---|
| Fiscalité | Régime compatible avec votre activité : IS, IR, TVA ou franchise en base. |
| Automatisation | Tableaux reliés aux hypothèses, sans ressaisie des mêmes montants. |
| Personnalisation | Postes de ventes, charges et investissements modifiables. |
| Utilisation | Notice, cellules de saisie identifiées et résultats imprimables. |
| Compatibilité | Format XLS ou XLSX lisible dans votre version d’Excel. |
Le régime fiscal constitue un filtre décisif : le modèle de L-Expert-Comptable est présenté comme prenant en charge l’impôt sur les sociétés. Il ne faut donc pas présumer qu’il convient tel quel à une entreprise relevant de l’impôt sur le revenu. Pour une reprise, vérifiez aussi la possibilité d’intégrer le bilan de départ, les dettes et les stocks existants.
À l’ouverture, conservez une copie vierge et contrôlez les éventuels avertissements. N’activez pas des macros sans connaître leur utilité et la provenance du fichier. Si vous utilisez LibreOffice ou un autre tableur, testez les formules et la mise en page avant de renseigner tout le projet.
Exiger quatre tableaux financiers qui se répondent
Le prévisionnel financier constitue la partie chiffrée du business plan, lequel présente également le marché, l’offre et la stratégie. Il n’est pas, en règle générale, une obligation légale autonome à la création, mais il est couramment demandé pour obtenir un financement.
Résultat et bilan : mesurer la rentabilité et l’équilibre financier
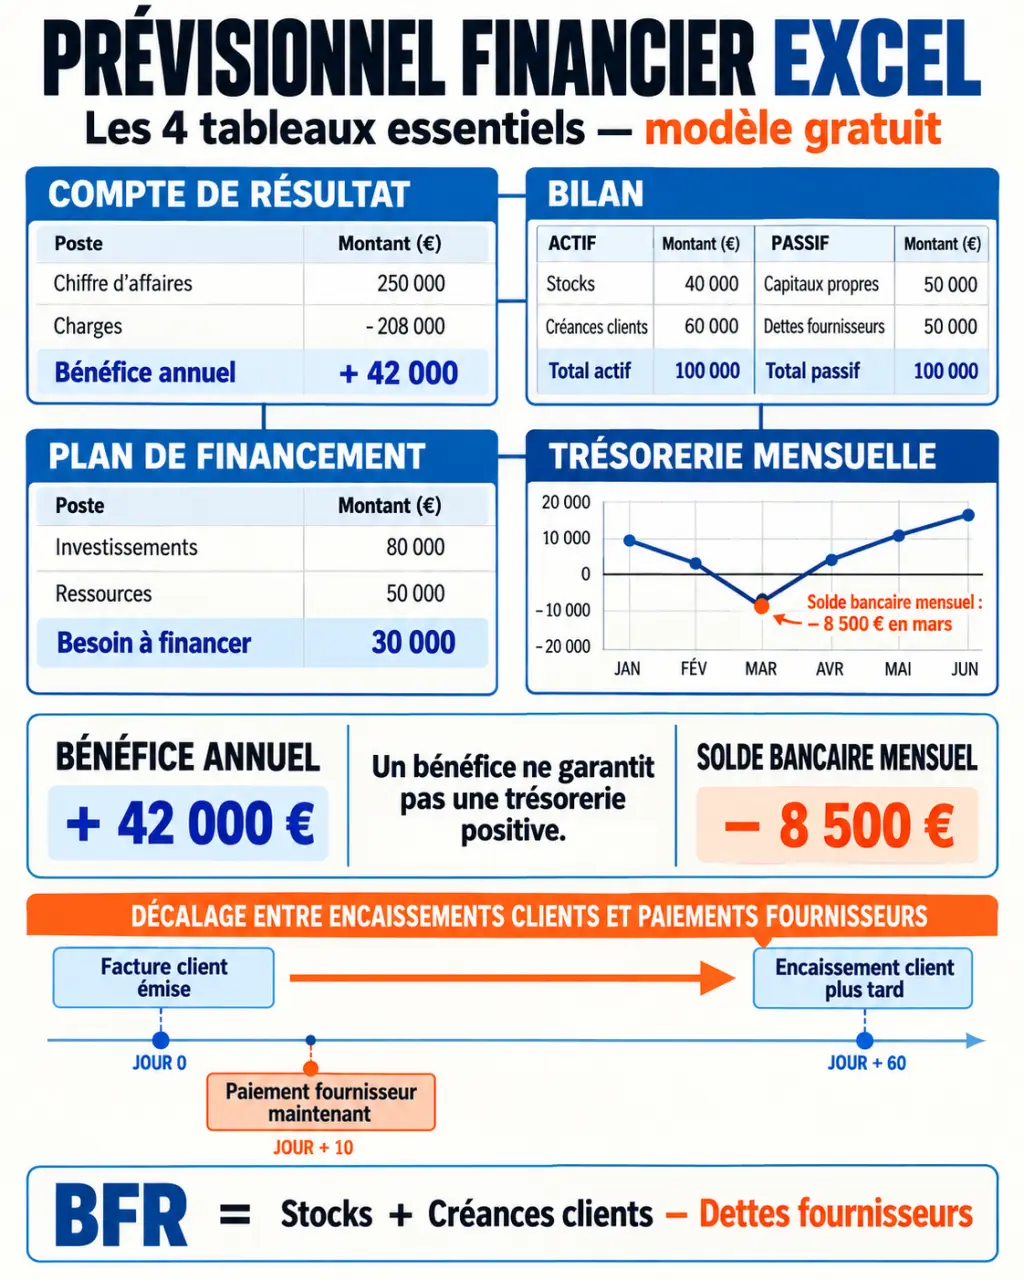
Le compte de résultat prévisionnel réunit, pour chaque année, chiffre d’affaires, achats, charges, amortissements et impôt afin de déterminer le résultat net. Il indique si l’activité peut dégager un bénéfice, pas si le compte bancaire restera positif chaque mois.
Le bilan prévisionnel décrit le patrimoine à la clôture : investissements, stocks, créances clients et trésorerie à l’actif ; capitaux propres, emprunts et autres dettes au passif. L’égalité entre actif et passif est un contrôle indispensable, mais elle ne suffit pas à prouver la viabilité du projet.
Financement et trésorerie : vérifier que les dépenses seront couvertes
Le plan de financement initial rapproche les besoins de départ et les ressources mobilisées. Il doit inclure les investissements, les frais de lancement et le besoin en fonds de roulement, financés par les apports, emprunts et aides effectivement prévus.
Le budget de trésorerie suit les encaissements et décaissements à leurs dates réelles. Il intègre les délais de paiement, la TVA lorsqu’elle s’applique, les échéances d’emprunt et les dépenses ponctuelles. Un bénéfice annuel peut coexister avec une trésorerie négative si les clients règlent après les fournisseurs.
Renseigner les hypothèses dans un ordre qui évite les oublis
Commencer par l’activité et les ventes
Paramétrez la date de démarrage, le statut juridique, le régime fiscal et social, puis la TVA. Construisez ensuite le chiffre d’affaires à partir de données opérationnelles : nombre de prestations ou d’articles vendus multiplié par le prix unitaire. Répartissez les ventes mois par mois selon la saisonnalité et le temps nécessaire pour trouver vos premiers clients.
Construire un plan de trésorerie pour son projet d’entreprise · Ce guide officiel explique comment prévoir mois par mois les entrées et sorties de fonds durant les 12 premiers mois d’activité.
Pour une activité de services, confrontez les volumes aux heures réellement facturables. Pour un commerce, reliez les ventes au panier moyen, à la fréquentation et aux stocks nécessaires. Justifiez les hypothèses par des devis, des commandes, des tarifs fournisseurs ou une étude de marché, plutôt que par un objectif de revenu personnel.
Ajouter charges, investissements et financements
Recensez les achats liés aux ventes, puis les frais fixes : loyer, assurances, logiciels, honoraires, communication et frais bancaires. Ajoutez les salaires, la rémunération du dirigeant, les cotisations sociales et les impôts applicables, dont la CFE selon votre situation. Ne confondez pas salaire net, salaire brut et coût total pour l’entreprise.
Séparez les investissements des dépenses courantes. Un équipement durable peut être immobilisé et amorti : son paiement affecte la trésorerie, tandis que sa dotation aux amortissements est répartie dans le compte de résultat. Pour un emprunt, distinguez le capital remboursé des intérêts, seuls ces derniers constituant une charge financière.
Enfin, renseignez les dates d’encaissement des apports, prêts et subventions. Une aide espérée ne doit pas être traitée comme une ressource certaine. Vérifiez également les conventions HT et TTC : le compte de résultat est généralement construit hors taxes lorsque la TVA est récupérable, tandis que la trésorerie suit les flux effectivement payés et encaissés.
Lire les indicateurs et tester les mois difficiles
Commencez par la marge : les ventes doivent couvrir leurs coûts variables, puis contribuer au paiement des charges fixes. Le seuil de rentabilité se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Il donne le chiffre d’affaires nécessaire pour atteindre l’équilibre, sous réserve d’une bonne classification des charges.
Le besoin en fonds de roulement (BFR) correspond, dans une approche simplifiée, aux stocks et créances clients diminués des dettes fournisseurs. La capacité d’autofinancement (CAF) mesure les ressources potentielles générées par l’activité ; elle ne correspond pas au solde bancaire et doit notamment être rapprochée des remboursements d’emprunt.
Le bon verrou de décision n’est pas seulement « le résultat est positif », mais « chaque mois reste finançable ». Repérez le solde de trésorerie le plus bas, puis identifiez ce qui le provoque : stock constitué trop tôt, acompte fournisseur, TVA ou règlement client tardif. Vous obtenez ainsi un calendrier d’actions : négocier un acompte, décaler un achat ou sécuriser une ressource avant l’échéance critique.
Dupliquez ensuite le fichier pour construire trois scénarios : réaliste, optimiste et pessimiste. Dans ce dernier, testez des ventes plus lentes, une marge réduite et des encaissements retardés. Si la trésorerie devient négative, chiffrez le financement supplémentaire nécessaire plutôt que de modifier artificiellement les ventes.
Contrôler le dossier avant de le transmettre
Avant l’export PDF, vérifiez que les tableaux se recalculent correctement et que les formules n’ont pas été remplacées par des valeurs saisies. La protection des cellules limite les erreurs de manipulation ; elle ne garantit ni la justesse des calculs ni la confidentialité du document.
- Rapprochez les ventes mensuelles du chiffre d’affaires annuel.
- Contrôlez les délais clients, fournisseurs et les échéances fiscales.
- Vérifiez l’équilibre du bilan et du financement initial.
- Justifiez les principaux montants et les ressources annoncées.
- Présentez les hypothèses, le scénario prudent et le besoin de financement.
Une relecture par un expert-comptable permet de vérifier les traitements fiscaux et sociaux, les amortissements et la cohérence des tableaux. Elle ne garantit pas l’obtention d’un prêt, mais renforce la fiabilité du dossier. Après le lancement, comparez chaque mois les prévisions aux réalisations : le fichier devient alors un outil de pilotage, et non un document oublié après le rendez-vous bancaire.