Obtenir un prêt pour créer une entreprise sans apport : les preuves qui rassurent les financeurs
L’apport personnel n’est pas obligatoire, mais il reste un signal fort
Un apport personnel correspond aux fonds que le créateur engage directement dans son entreprise : épargne, indemnité, don familial, prêt de proches ou capital apporté par un associé. Il peut financer les premières dépenses, absorber les imprévus et montrer que le porteur de projet accepte lui aussi une part du risque financier.
En théorie, aucune règle générale n’impose un apport pour obtenir un prêt professionnel. En pratique, les banques demandent souvent que le créateur participe au plan de financement, parfois à hauteur de 10 à 30 % du coût global du projet. Cette attente varie selon le secteur, le montant demandé, les actifs financés et l’expérience du dirigeant.
Un projet sans apport peut donc convaincre, surtout lorsqu’il nécessite peu d’investissements : activité de conseil, prestation de services, micro-entreprise, commerce en ligne avec stock limité ou activité artisanale déjà équipée. À l’inverse, un restaurant, une boutique avec droit au bail ou une activité nécessitant du matériel coûteux devra généralement réunir plusieurs sources de financement.
Choisir la bonne combinaison de financement
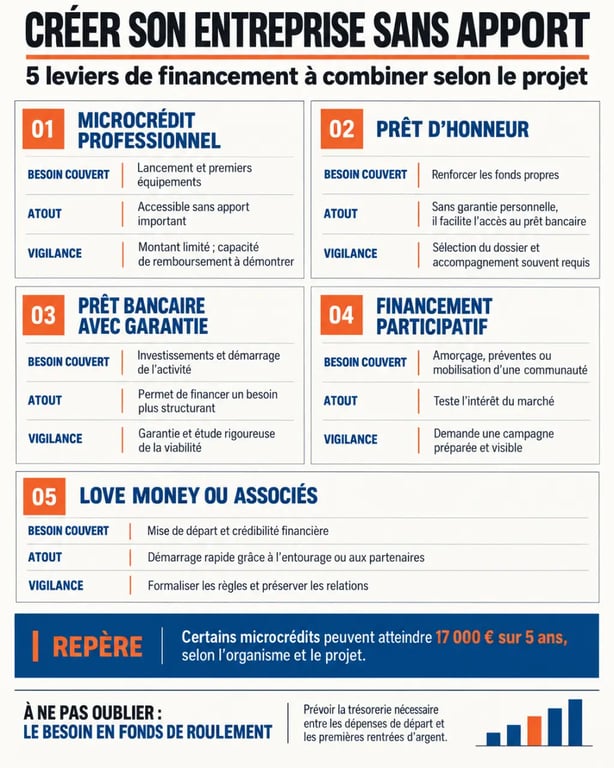
Un prêt pour créer une entreprise sans apport couvre rarement toutes les dépenses à lui seul. Le montage le plus crédible associe souvent une solution principale, un levier de garantie et une ressource destinée à renforcer la trésorerie de démarrage. Cette combinaison permet d’adapter le financement à la nature exacte du besoin.
Comprendre l’ARCE et son choix avec l’ARE · La page officielle de France Travail explique les conditions, le fonctionnement et l’articulation entre l’ARCE et l’ARE pour créer ou reprendre une entreprise.
| Solution | Pour quels besoins ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Matériel, véhicule, stock, lancement d’une petite activité | Accessible lorsque le crédit bancaire classique est difficile | Montant adapté aux besoins limités ; budget à calibrer avec précision |
| Prêt d’honneur | Renforcer les fonds propres et faciliter un prêt bancaire | Prêt personnel sans garantie sur les actifs de l’entreprise | Sélection sur la cohérence et la viabilité du projet |
| Prêt bancaire avec garantie | Investissements plus importants et besoin en fonds de roulement | Peut financer un projet structuré sans apport direct | Prévisionnel, garanties et capacité de remboursement déterminants |
| Financement participatif | Préventes, lancement de produit, communauté déjà identifiée | Teste l’intérêt commercial tout en collectant des fonds | Communication active indispensable |
| Love money ou associés | Compléter un premier budget de démarrage | Souplesse et effet de levier dans le plan de financement | Formaliser les prêts, dons ou entrées au capital |
Le microcrédit et le prêt d’honneur pour ouvrir la porte
Le microcrédit professionnel facilite l’accès au financement lorsque le crédit bancaire est refusé ou difficile à obtenir. Il peut financer un démarrage progressif, l’achat d’un équipement ou un premier stock. Certains microcrédits professionnels peuvent atteindre 17 000 € et être remboursés sur une durée allant jusqu’à 5 ans, selon l’organisme et le projet présenté.
Le prêt d’honneur est souvent accordé après une présentation devant un comité. Il peut renforcer les fonds propres sans diluer le capital et rassurer une banque, car un réseau d’accompagnement a examiné le projet. Initiative France, Réseau Entreprendre ou certaines structures locales proposent ce type de financement selon leur territoire et leurs critères.
Remplacer l’apport par des preuves plus solides
Sans apport, le financeur examine moins votre compte personnel que votre capacité à exécuter le projet. Il cherche à comprendre ce qui sera vendu, à qui, à quel prix, avec quels coûts et dans quel délai l’activité produira assez de trésorerie pour honorer les échéances. Le dossier doit donc apporter des éléments vérifiables, et pas seulement des intentions.
- Une expérience pertinente : métier maîtrisé, clientèle déjà connue, compétences techniques ou commerciales démontrables.
- Des premiers signaux de marché : devis signés, lettres d’intention, précommandes, rendez-vous commerciaux ou partenariats.
- Un budget réaliste : investissements justifiés, devis comparés et dépenses reportées lorsqu’elles ne sont pas essentielles.
- Des garanties alternatives : caution, nantissement, gage ou garantie proposée par un organisme tel que Bpifrance, selon les cas.
- Un accompagnement : expert-comptable, réseau d’entrepreneurs, chambre consulaire ou structure de financement solidaire.
Le point souvent négligé se situe entre l’encaissement d’une première vente et l’argent réellement disponible sur le compte. Un client peut régler à 30 ou 60 jours, tandis que le fournisseur, l’assurance, le loyer ou les cotisations doivent être payés immédiatement. Ce décalage de trésorerie, appelé besoin en fonds de roulement, peut fragiliser un projet rentable sur le papier.
Prévoyez une réserve dédiée à ce calendrier de paiement. Elle sera plus convaincante qu’une demande arrondie « pour être tranquille », car elle repose sur des échéances identifiées. Le montant demandé doit correspondre à des dépenses précises et à une période de démarrage clairement définie.
Auto-entrepreneur et demandeur d’emploi : activer les leviers adaptés
Pour un auto-entrepreneur, l’enjeu consiste généralement à limiter le financement initial. Avant de chercher un crédit, distinguez les dépenses indispensables au lancement de celles qui pourront être couvertes par les premières ventes : matériel minimum, assurance, site internet, stock pilote ou véhicule. Un microcrédit, un prêt d’honneur local ou une avance de proches formalisée peuvent alors suffire.
Cette approche permet aussi de présenter un besoin plus mesuré. Un financement limité, directement relié au démarrage de l’activité, est plus facile à expliquer qu’une enveloppe globale dont l’utilisation reste imprécise. Les recettes attendues doivent toutefois être cohérentes avec les prix, les volumes de vente et les délais d’encaissement annoncés.
ACRE, ARE et ARCE : protéger les revenus au démarrage
Les demandeurs d’emploi peuvent bénéficier de leviers qui ne remplacent pas directement un prêt, mais améliorent l’équilibre financier du projet. L’ACRE permet, sous conditions, un allègement de cotisations sociales au démarrage. Le maintien de l’ARE peut sécuriser les revenus pendant la phase de création. L’ARCE permet, sous conditions, de recevoir une partie des droits restants sous forme de capital ; elle correspond à 45 % des droits restants.
Le choix entre maintien de l’ARE et ARCE doit être intégré au prévisionnel personnel. Une activité qui génère peu de chiffre d’affaires au début peut nécessiter un revenu mensuel régulier, tandis qu’un projet nécessitant un achat initial peut privilégier un capital disponible. France Travail reste l’interlocuteur à consulter pour vérifier votre situation et les conditions applicables.
Préparer un dossier qui obtient une réponse exploitable
Un refus vient parfois d’un dossier incomplet plutôt que d’un projet impossible à financer. Présentez un document court, chiffré et cohérent, que le conseiller peut comprendre rapidement. Le business plan doit expliquer la logique commerciale ; le prévisionnel doit montrer que cette logique tient financièrement. Chaque chiffre doit pouvoir être relié à une hypothèse ou à un justificatif.
- Chiffrez le besoin exact : matériel, stock, frais de création, trésorerie et dépenses personnelles pendant le lancement.
- Indiquez chaque ressource envisagée : prêt, aide, prêt d’honneur, indemnité, proches ou financement participatif.
- Joignez des devis, un tableau de chiffre d’affaires prévisionnel et vos hypothèses de prix, de volume et de marge.
- Préparez un scénario prudent : baisse des ventes, retard de paiement ou dépense imprévue.
- Demandez un accompagnement avant le dépôt, puis comparez les conditions proposées plutôt que le seul montant accordé.
Contactez les acteurs adaptés à la taille de votre besoin : une banque pour un projet structuré, l’Adie pour une solution de microcrédit et d’accompagnement, les réseaux de prêts d’honneur pour renforcer le plan de financement, France Active pour certaines garanties et aides, ou une plateforme de financement participatif si votre offre peut mobiliser une communauté.
Un montage clair, même modeste, inspire davantage confiance qu’une demande de crédit trop large et insuffisamment justifiée. La présentation du projet, les justificatifs et le calendrier de remboursement doivent former un ensemble cohérent. C’est cette cohérence qui peut compenser, au moins en partie, l’absence d’épargne personnelle.