Bilan comptable SCI : obligatoire à l’IS, quelle comptabilité à l’IR ?
Le bilan comptable d’une SCI n’est pas systématiquement obligatoire : les règles dépendent notamment de son régime fiscal, de ses statuts et de sa situation. Une SCI soumise à l’impôt sur les sociétés doit tenir une comptabilité commerciale et établir des comptes annuels. À l’impôt sur le revenu, une comptabilité simplifiée peut suffire dans les situations courantes, sans dispenser le gérant de justifier sa gestion. Voici les distinctions à connaître pour préparer les bons documents et comprendre ce qu’ils révèlent.
À l’IR ou à l’IS : déterminer les obligations de votre SCI
À l’impôt sur le revenu, le bilan n’est pas une obligation générale
Pour une SCI à l’IR détenue par des particuliers et louant des biens nus, la tenue d’une comptabilité commerciale avec bilan et compte de résultat n’est généralement pas imposée. Une comptabilité de trésorerie, qui suit les recettes encaissées et les dépenses payées, permet habituellement de préparer la déclaration fiscale et de rendre compte aux associés.
Cette simplicité ne signifie pas qu’un relevé bancaire suffit. Le gérant doit conserver les justificatifs, distinguer les mouvements de la société de ceux des associés et présenter un compte rendu de sa gestion au moins une fois par an. Les statuts peuvent également prévoir des exigences comptables plus étendues.
La présence d’un associé soumis à l’IS ou relevant d’un régime réel professionnel peut imposer des calculs spécifiques pour déterminer sa quote-part de résultat. D’autres obligations peuvent découler de la taille ou de la situation de la société : le seul sigle « SCI à l’IR » ne permet donc pas de trancher tous les cas.
À l’impôt sur les sociétés, des comptes annuels à établir
Une SCI à l’IS tient une comptabilité d’engagement : elle enregistre les créances et les dettes, pas seulement les encaissements et les décaissements. Elle établit des comptes annuels comprenant un bilan, un compte de résultat et, selon les règles applicables, une annexe. Les immeubles doivent notamment être analysés pour distinguer les éléments amortissables du terrain, qui ne s’amortit pas.
Attention à ne pas confondre établissement des comptes et publicité des comptes. Une SCI n’est pas, du seul fait de son imposition à l’IS, soumise au dépôt public des comptes annuels applicable à certaines sociétés commerciales. Ses obligations fiscales restent néanmoins à respecter.
Lire le bilan : ce que la SCI possède et ce qu’elle doit
Le bilan présente la situation patrimoniale de la SCI à une date donnée, généralement la clôture de l’exercice. Il comporte deux parties équilibrées : l’actif et le passif. Il ne mesure pas directement la rentabilité locative, qui se lit dans le compte de résultat.
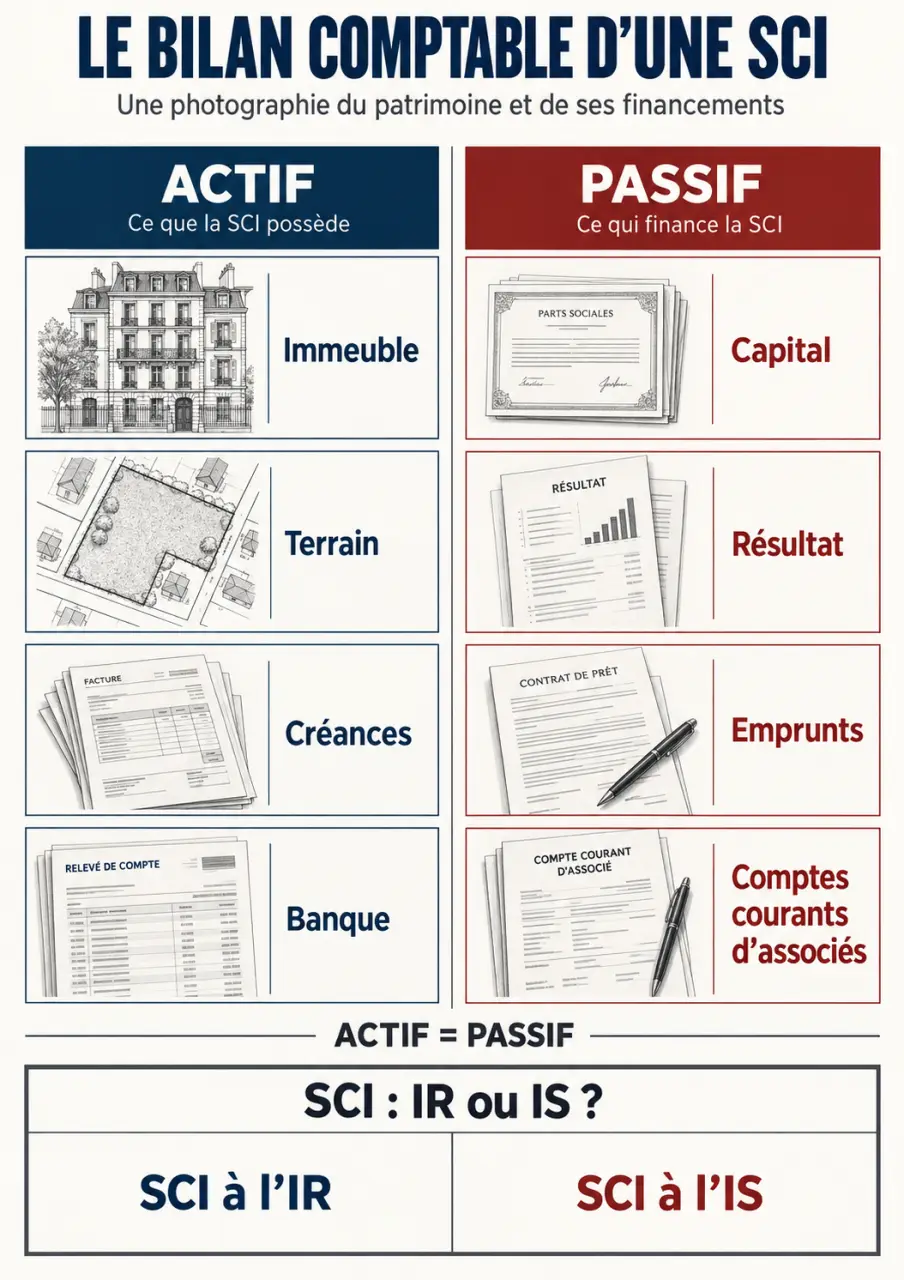
| Partie du bilan | Principaux postes | Point de vigilance |
|---|---|---|
| Actif immobilisé | Terrain, constructions, certains travaux immobilisés | Distinguer le coût d’entrée et la valeur nette après amortissements éventuels |
| Actif circulant | Créances sur les locataires, autres créances, banque | Identifier les loyers restant à encaisser |
| Capitaux propres | Capital social, réserves, report à nouveau, résultat | Ne pas les confondre avec la trésorerie disponible |
| Dettes | Emprunts, fournisseurs, dépôts de garantie reçus, comptes courants d’associés créditeurs | Séparer les dettes bancaires des sommes dues aux associés |
Un immeuble inscrit au bilan n’est pas automatiquement valorisé à son prix de marché. Sa valeur comptable repose sur les règles d’enregistrement et, lorsqu’ils s’appliquent, sur les amortissements et dépréciations. Une hausse des prix immobiliers ne se traduit donc pas spontanément par une hausse de l’actif.
Le bilan peut aussi se lire comme une rampe d’accès au patrimoine : l’immeuble en représente la destination, tandis que le capital, l’emprunt et les avances des associés en constituent les appuis. Avant de rembourser un compte courant d’associé, examinez si la trésorerie restante permettra de franchir les prochaines échéances bancaires et de financer les travaux prévus. Un patrimoine important ne garantit pas une liquidité suffisante.
Préparer la clôture sans confondre charges, dettes et trésorerie
La fiabilité du bilan commence par un classement régulier. Attendre la clôture pour reconstituer les mouvements augmente le risque d’oublier une facture, de mal qualifier un versement ou de perdre la trace d’une avance personnelle.
- Rassemblez les relevés bancaires et rapprochez-les des écritures enregistrées.
- Conservez les baux, appels de loyers, factures, avis fiscaux et justificatifs d’assurance.
- Récupérez le tableau d’amortissement de chaque emprunt.
- Identifiez les apports au capital et les mouvements de comptes courants d’associés.
- Documentez les acquisitions, cessions et travaux réalisés pendant l’exercice.
Trois distinctions qui changent les comptes
Une mensualité d’emprunt n’est pas intégralement une charge. Le remboursement du capital diminue la dette bancaire ; les intérêts relèvent des charges financières, selon les règles applicables. Enregistrer toute la mensualité en charge fausserait le résultat et le montant de l’emprunt restant dû.
De même, un versement d’un associé n’est pas un loyer. S’il s’agit d’une avance en compte courant, la SCI lui doit cette somme. Enfin, tous les travaux ne se traitent pas de la même manière : entretien, réparation et amélioration durable doivent être examinés selon leur nature et le régime fiscal. Les règles de déduction des revenus fonciers ne se transposent pas automatiquement à une comptabilité à l’IS.
À la clôture d’une comptabilité d’engagement, il faut aussi vérifier les loyers dus mais non encaissés, les factures restant à payer et les charges concernant plusieurs exercices. Ces ajustements expliquent pourquoi le solde bancaire ne correspond pas au résultat comptable.
Du bilan à la déclaration fiscale : organiser la validation
Une fois les écritures contrôlées, le bilan et le compte de résultat doivent rester cohérents avec les pièces justificatives et les déclarations fiscales. Pour une SCI à l’IR relevant des revenus fonciers, la déclaration de résultats passe généralement par le formulaire 2072 et ses annexes adaptées à la situation. À l’IS, la SCI dépose une déclaration 2065 accompagnée de la liasse fiscale correspondant à son régime.
Le résultat comptable et le résultat fiscal peuvent différer : certaines charges nécessitent une réintégration, tandis que d’autres ajustements relèvent de règles fiscales particulières. Remplir une déclaration ne remplace donc ni le contrôle des comptes ni l’analyse des opérations inhabituelles.
Le gérant présente ensuite sa gestion aux associés selon les dispositions légales et statutaires. Un dossier clair réunit les comptes lorsqu’ils sont établis, le rapport de gestion requis, les explications sur les opérations importantes et les décisions prises. Les pièces et documents comptables doivent être conservés pendant les durées légales applicables.
Recourir à un expert-comptable n’est pas systématiquement obligatoire, mais devient particulièrement utile à l’IS, lors d’une acquisition complexe, de travaux importants ou d’un changement de régime fiscal. Pour une SCI à l’IR simple, un suivi rigoureux peut suffire ; pour une structure plus complexe, sécuriser les écritures dès le départ évite de devoir reconstruire plusieurs exercices. Le bon niveau d’accompagnement dépend des opérations à traiter, pas seulement du nombre de biens détenus.