Plan de financement : un tableau équilibré ne suffit pas à sécuriser le démarrage
Un plan de financement met face à face ce que votre projet doit financer et les ressources prévues pour y parvenir. Il sert à chiffrer le démarrage, à repérer un manque de fonds et à présenter une demande argumentée à une banque ou à un investisseur. Pour être utile, il doit aussi tenir compte des délais : une ressource obtenue après une dépense ne permet pas de la payer à temps.
Un tableau pour financer le projet, pas pour mesurer son bénéfice
Le plan de financement est un tableau prévisionnel qui rapproche les besoins financiers d’un projet et les moyens mobilisés pour les couvrir. Il concerne notamment la création d’entreprise, la reprise d’une activité ou un nouvel investissement. Dans un business plan, il traduit les choix opérationnels en engagements financiers concrets.
Le plan de financement initial photographie les besoins au lancement : matériel, frais de démarrage, financement du cycle d’exploitation et réserve de trésorerie. Le plan prévisionnel pluriannuel prolonge cette réflexion : il intègre notamment les nouveaux investissements, les remboursements du capital des emprunts, l’évolution du besoin en fonds de roulement et les ressources générées par l’activité.
Trois documents se complètent sans se remplacer :
- Le plan de financement vérifie la couverture des besoins par des ressources adaptées.
- Le compte de résultat prévisionnel estime la rentabilité à partir des produits et des charges.
- Le plan de trésorerie suit les encaissements et décaissements, généralement mois par mois.
Une entreprise peut ainsi prévoir un bénéfice tout en manquant d’argent pour régler ses fournisseurs. À l’inverse, un emprunt améliore sa trésorerie, mais ne constitue pas un chiffre d’affaires.
Chiffrer les besoins sans oublier l’argent immobilisé
Partir des dépenses réelles du projet
Commencez par recenser les investissements : machines, mobilier, équipements informatiques, logiciels, travaux ou acquisition d’un fonds de commerce selon le projet. Ajoutez les frais nécessaires au lancement, les dépôts de garantie et les autres décaissements préalables à l’ouverture. Appuyez chaque montant important sur un devis, un contrat ou une hypothèse explicite.
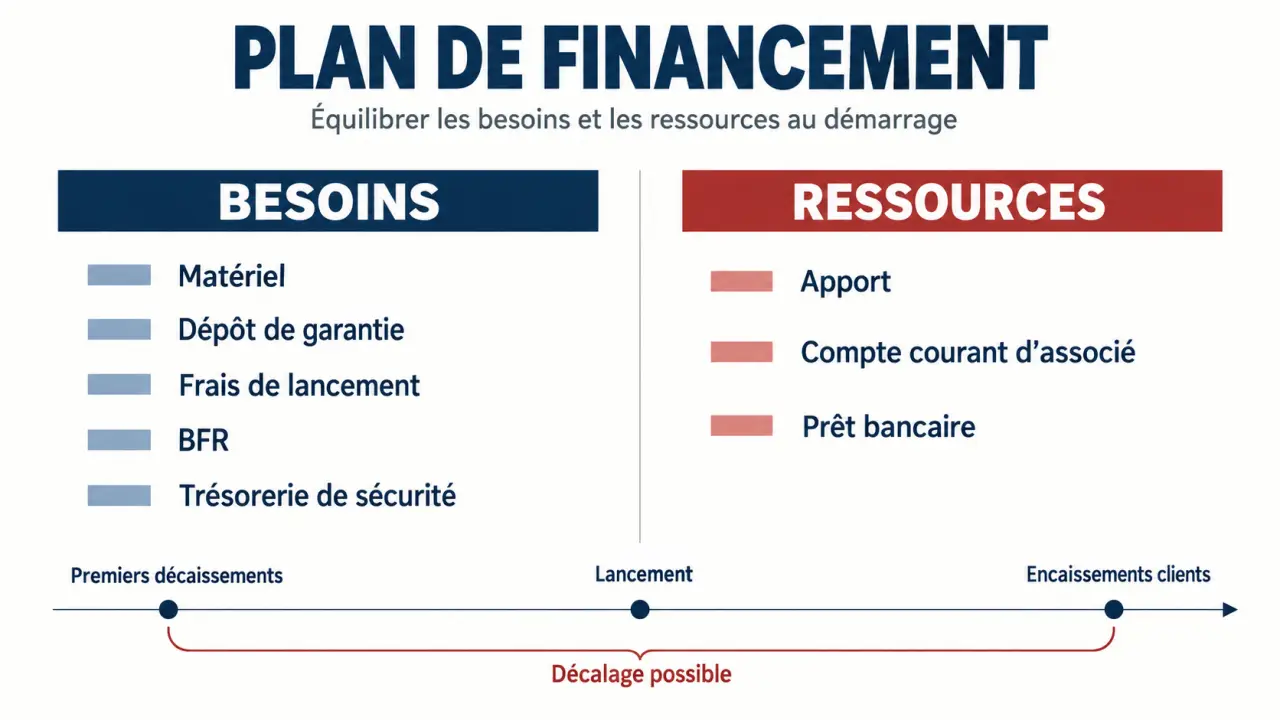
Adaptez les postes à votre activité. Un commerce doit anticiper son stock et l’aménagement du local ; un consultant doit surtout examiner ses outils, sa prospection et le délai avant les premiers règlements. Précisez également le traitement de la TVA : son éventuelle récupération n’efface pas le décalage de trésorerie avant remboursement ou imputation.
Évaluer le besoin en fonds de roulement et la réserve
Le besoin en fonds de roulement, ou BFR, correspond à l’argent immobilisé dans le cycle d’exploitation. Une formule simplifiée est : stocks + créances clients − dettes fournisseurs. Acheter des marchandises aujourd’hui et encaisser leur vente plus tard crée généralement un besoin à financer. Des acomptes clients peuvent, au contraire, le réduire.
Ajoutez une trésorerie de sécurité cohérente avec les risques identifiés : montée en charge progressive, retard de paiement ou dépenses imprévues. Évitez toutefois les doubles comptes : si le stock initial figure déjà dans votre calcul du BFR, ne l’ajoutez pas une seconde fois comme besoin distinct.
À la manière d’une nappe qui doit couvrir toute la table, le financement doit couvrir toute la période exposée, pas seulement les achats visibles. Tracez une frise entre le premier acompte fournisseur et le premier règlement client : chaque intervalle révèle une avance d’argent possible. Cette lecture par dates fait souvent apparaître un besoin que la simple addition des devis laisse invisible.
Choisir des ressources adaptées à la durée des besoins
Une fois les besoins estimés, identifiez les ressources financières mobilisables. Distinguez les fonds confirmés, les accords de principe et les demandes en cours. Une subvention sollicitée ou un prêt en discussion ne présente pas la même sécurité qu’un apport disponible.
Modèle officiel du plan de financement initial · Découvrez un modèle de référence pour comparer les besoins d’investissement au démarrage et les ressources nécessaires à la création de votre entreprise.
| Ressource | Intérêt pour le projet | Point à vérifier |
|---|---|---|
| Apport en capital | Renforce les fonds propres sans échéance de remboursement contractuelle | Somme réellement disponible et répartition du capital |
| Compte courant d’associé | Apporte des fonds à l’entreprise sous forme d’avance | Conditions de remboursement et éventuel blocage |
| Prêt bancaire | Finance notamment des investissements durables | Durée, coût, garanties et capacité de remboursement |
| Prêt d’honneur | Peut renforcer l’apport du porteur de projet | Éligibilité, décision d’attribution et remboursement personnel |
| Subvention | Complète le financement sous conditions | Dépenses éligibles, notification et calendrier de versement |
| Investissement au capital | Apporte des fonds propres pour développer le projet | Dilution, gouvernance et attentes des investisseurs |
Le principe directeur consiste à financer les besoins durables avec des ressources suffisamment stables. Couvrir une machine utilisée plusieurs années par un découvert révocable fragilise le montage. Le crédit-bail peut constituer une alternative à l’achat, mais il faut alors intégrer ses loyers aux prévisions sans comptabiliser simultanément un achat qui n’a pas lieu.
Enfin, vérifiez les conséquences sur votre budget personnel. Un apport qui absorbe toute votre épargne peut laisser l’entreprise financée, mais le créateur sans marge pour vivre pendant le lancement.
Un exemple de plan de financement à reprendre dans un tableur
Voici un exemple fictif de lancement d’une petite activité. Les montants illustrent la méthode ; ils ne constituent pas un budget de référence. Les frais de lancement présentés ici sont distincts des éléments retenus dans le BFR.
| Besoins initiaux | Montant | Ressources initiales | Montant |
|---|---|---|---|
| Matériel et aménagements | 18 000 € | Apport en capital | 12 000 € |
| Dépôt de garantie | 3 000 € | Compte courant d’associé bloqué | 5 000 € |
| Frais de lancement | 4 000 € | Prêt bancaire | 23 000 € |
| BFR initial | 9 000 € | ||
| Trésorerie de sécurité | 6 000 € | ||
| Total des besoins | 40 000 € | Total des ressources | 40 000 € |
Le tableau est équilibré : les ressources couvrent les besoins, y compris la réserve prévue. Mais si le prêt bancaire reste à obtenir, le financement n’est pas encore sécurisé. S’il est versé après les premières factures, un décalage subsiste malgré l’égalité des totaux.
Pour créer votre modèle, reprenez ces colonnes dans un tableur et ajoutez, pour chaque ligne, un justificatif, une date et un statut. Calculez ensuite : solde = total des ressources − total des besoins. Un solde négatif indique un financement manquant ; un solde positif représente une marge supplémentaire, sous réserve que les ressources soient réellement mobilisables.
Valider le montage avant de le présenter à un financeur
Ne cherchez pas à équilibrer artificiellement le tableau en réduisant une dépense nécessaire ou en ajoutant une aide hypothétique. Si les besoins dépassent les ressources, examinez les arbitrages réels : reporter un équipement non indispensable, négocier un échéancier, renforcer l’apport ou rechercher un financement complémentaire.
Avant de transmettre votre dossier, contrôlez les points suivants :
- Les principaux montants reposent sur des justificatifs récents.
- Le stock, le BFR et la trésorerie ne comportent pas de doubles comptes.
- Les fonds seront disponibles avant les décaissements correspondants.
- Les remboursements restent compatibles avec les prévisions d’activité.
- Un démarrage plus lent ou un retard client a été testé dans le plan de trésorerie.
Présentez enfin le tableau avec ses hypothèses et le montant précis recherché. Un expert-comptable ou un conseiller en création d’entreprise peut en vérifier la cohérence. La crédibilité du dossier tient moins à une égalité parfaite qu’à la solidité des montants, des engagements et du calendrier.