Analyser un bilan comptable : distinguer solidité financière et trésorerie disponible
Pour analyser un bilan comptable, commencez par identifier ce que l’entreprise possède et ce qui finance son activité. Vérifiez ensuite sa capacité à payer ses échéances, puis comparez les chiffres avec ceux de l’exercice précédent. Cette démarche permet de distinguer une entreprise financièrement solide d’une entreprise simplement bien pourvue en trésorerie à la date de clôture.
1. Repérer les grandes masses avant de calculer
Le bilan comptable décrit le patrimoine d’une entreprise à une date donnée, généralement à la clôture de l’exercice. Contrairement au compte de résultat, qui retrace les produits et les charges sur une période, il présente une situation : investissements, stocks, créances, argent disponible et financements.
Calculer les principaux indicateurs d’un bilan
Saisissez les montants du bilan en euros. Les résultats se mettent à jour automatiquement.
Résultats
À noter : cette analyse est simplifiée. Les calculs nécessitent des retraitements cohérents et la consultation de l’annexe des comptes. Pour l’endettement financier net, les dettes financières comprennent les dettes à moyen et long terme ainsi que les concours bancaires courants.
L’actif indique les ressources employées
L’actif regroupe les biens et les droits de l’entreprise. Les immobilisations servent durablement à l’activité : logiciels et brevets pour les immobilisations incorporelles, machines et bâtiments pour les corporelles, participations et dépôts pour les financières. L’actif circulant comprend notamment les stocks, les créances clients et les disponibilités bancaires.
Pour une première analyse patrimoniale, lisez les valeurs nettes, après amortissements et dépréciations. Une machine achetée plusieurs années auparavant ne figure donc pas nécessairement pour son prix d’achat. Sa valeur comptable nette n’est pas non plus une estimation automatique de son prix de revente.
Le passif explique le financement
Le passif comprend les capitaux propres, les provisions et les dettes. Les capitaux propres réunissent notamment le capital, les réserves et le résultat de l’exercice. Les dettes peuvent être financières, fournisseurs, fiscales ou sociales. Attention : les capitaux propres ne sont pas des dettes remboursables comme un emprunt bancaire.
Total de l’actif = total du passif : cet équilibre comptable est obligatoire, mais ne prouve pas la bonne santé financière. Dans le bilan français, les postes sont principalement organisés par nature. Pour apprécier leur liquidité et leur exigibilité, consultez aussi les échéances dans l’annexe : toutes les dettes ne sont pas dues immédiatement.
2. Vérifier si les financements couvrent les besoins
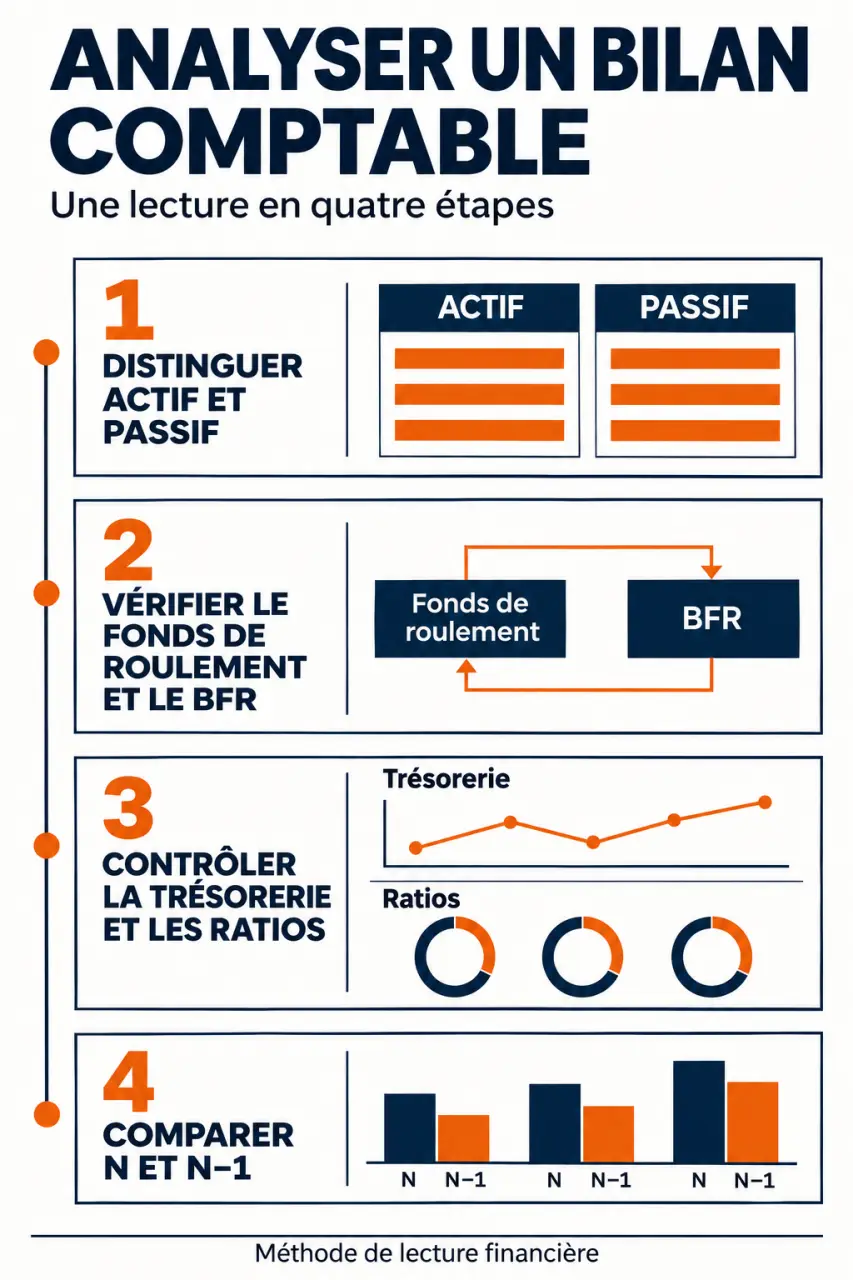
La question centrale est simple : l’entreprise finance-t-elle ses investissements durables avec des ressources suffisamment stables ? Pour le vérifier, on rapproche le fonds de roulement, le besoin en fonds de roulement et la trésorerie nette. Les formules simplifiées ci-dessous supposent un classement cohérent des postes ; une analyse fonctionnelle détaillée nécessite des retraitements.
Le fonds de roulement et le besoin d’exploitation
Dans une approche financière simplifiée, le fonds de roulement correspond aux capitaux permanents, c’est-à-dire aux capitaux propres et aux dettes financières à moyen et long terme, diminués des immobilisations nettes. Un montant positif signifie qu’une partie des ressources durables reste disponible pour financer le fonctionnement courant.
Le besoin en fonds de roulement d’exploitation se calcule en retranchant les dettes d’exploitation des stocks et créances d’exploitation. Il traduit notamment le décalage entre les paiements aux fournisseurs et les encaissements des clients. Un BFR négatif peut être normal lorsque les clients paient avant le règlement des fournisseurs.
La trésorerie nette comme point de contrôle
À périmètre cohérent, trésorerie nette = fonds de roulement − BFR total, en intégrant aussi les éléments hors exploitation. Elle correspond à la trésorerie active diminuée des concours bancaires courants. Une trésorerie négative indique un recours aux financements de court terme ; sa gravité dépend de sa durée, des autorisations bancaires et de la saisonnalité.
Le bilan porte aussi l’empreinte du calendrier commercial. Une clôture juste après les encaissements d’une forte saison peut montrer une banque confortable, alors que les règlements fournisseurs restent à venir. Demandez les soldes mensuels de trésorerie et les échéanciers autour de la clôture : vous distinguerez une amélioration durable d’un simple effet de date.
3. Utiliser les ratios sans transformer les seuils en verdicts
Les ratios facilitent la comparaison entre exercices, mais ils ne remplacent pas l’examen des postes. Une entreprise industrielle, très équipée, et une société de services n’ont pas les mêmes besoins. Retenez une définition précise pour chaque indicateur et conservez-la d’une année à l’autre.
| Indicateur | Calcul | Lecture utile |
|---|---|---|
| Liquidité générale | Actifs à moins d’un an / dettes à moins d’un an | Évalue la couverture des échéances proches par les actifs à court terme. |
| Autonomie financière | Capitaux propres / total du bilan | Mesure la part des actifs financée par les capitaux propres. |
| Endettement financier net sur capitaux propres | (Dettes financières − trésorerie disponible) / capitaux propres | Apprécie le poids de l’endettement net relativement aux fonds propres. |
Une liquidité générale supérieure à 1 signifie que les actifs à court terme dépassent les dettes à court terme. Elle ne garantit pourtant pas le paiement des échéances : certains stocks peuvent être difficiles à vendre et certaines créances incertaines. La qualité des actifs compte autant que leur montant.
La solvabilité concerne la capacité à faire face à l’ensemble des engagements, tandis que la liquidité vise les paiements proches. Des capitaux propres négatifs constituent un signal d’alerte majeur et rendent plusieurs ratios peu interprétables. Enfin, le remboursement des emprunts dépend aussi des flux générés par l’activité : le bilan seul ne suffit pas à l’évaluer.
4. Mettre la méthode à l’épreuve sur un bilan simplifié
Prenons une entreprise fictive dont le bilan net se présente ainsi. Pour simplifier, toutes les créances et dettes d’exploitation sont à moins d’un an, l’emprunt est intégralement à long terme et il n’existe aucun autre poste.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 120 000 € | Capitaux propres | 100 000 € |
| Stocks | 40 000 € | Emprunt à long terme | 80 000 € |
| Créances clients | 50 000 € | Dettes d’exploitation | 60 000 € |
| Trésorerie disponible | 30 000 € | ||
| Total | 240 000 € | Total | 240 000 € |
- Fonds de roulement : 100 000 + 80 000 − 120 000 = 60 000 €.
- BFR : 40 000 + 50 000 − 60 000 = 30 000 €.
- Trésorerie nette : 60 000 − 30 000 = 30 000 €.
- Liquidité générale : 120 000 / 60 000 = 2.
- Autonomie financière : 100 000 / 240 000, soit environ 41,7 %.
À cette date, les ressources durables couvrent les immobilisations et le BFR, avec une trésorerie positive. Mais si 20 000 € de créances deviennent irrécouvrables, la lecture change. Le diagnostic doit donc vérifier l’ancienneté des factures, les éventuelles dépréciations et les encaissements intervenus après la clôture.
5. Comparer les exercices et rédiger un diagnostic exploitable
Placez les colonnes N et N−1 côte à côte, puis calculez les variations en euros et en pourcentage. Vérifiez auparavant que les durées d’exercice et les méthodes comptables sont comparables. Une hausse des créances mérite notamment d’être rapprochée de l’évolution du chiffre d’affaires dans le compte de résultat.
Un tableur suffit pour organiser cette première analyse. Prévoyez une ligne par poste, les formules des indicateurs et une colonne de commentaires. Un logiciel peut automatiser les calculs, mais contrôlez les reclassements, surtout les échéances d’emprunts et les découverts bancaires.
- Relevez les évolutions importantes : stocks, créances, dettes et capitaux propres.
- Consultez l’annexe, l’échéancier des dettes et la balance âgée des clients pour les expliquer.
- Formulez une action pour chaque risque : relancer les impayés, réduire les stocks dormants ou revoir un financement.
Terminez par trois constats : solidité des financements, tension éventuelle sur les paiements et points à approfondir. Pour une décision de crédit, d’investissement ou de reprise, faites valider les retraitements par un expert-comptable et complétez le bilan par l’analyse des résultats et des flux de trésorerie.