Analyser un bilan comptable : bénéfice affiché, trésorerie fragile ?
Une entreprise peut dégager un bénéfice et manquer d’argent pour régler ses fournisseurs. Pour analyser un bilan comptable, il faut donc regarder au-delà du résultat : ce que l’entreprise possède, ce qu’elle doit et la manière dont elle finance son activité. La lecture devient utile lorsqu’elle permet de répondre à trois questions : la structure financière est-elle solide, le cycle d’exploitation absorbe-t-il trop de liquidités et les échéances restent-elles supportables ?
1. Repérer ce que le bilan montre, et ce qu’il ne dit pas
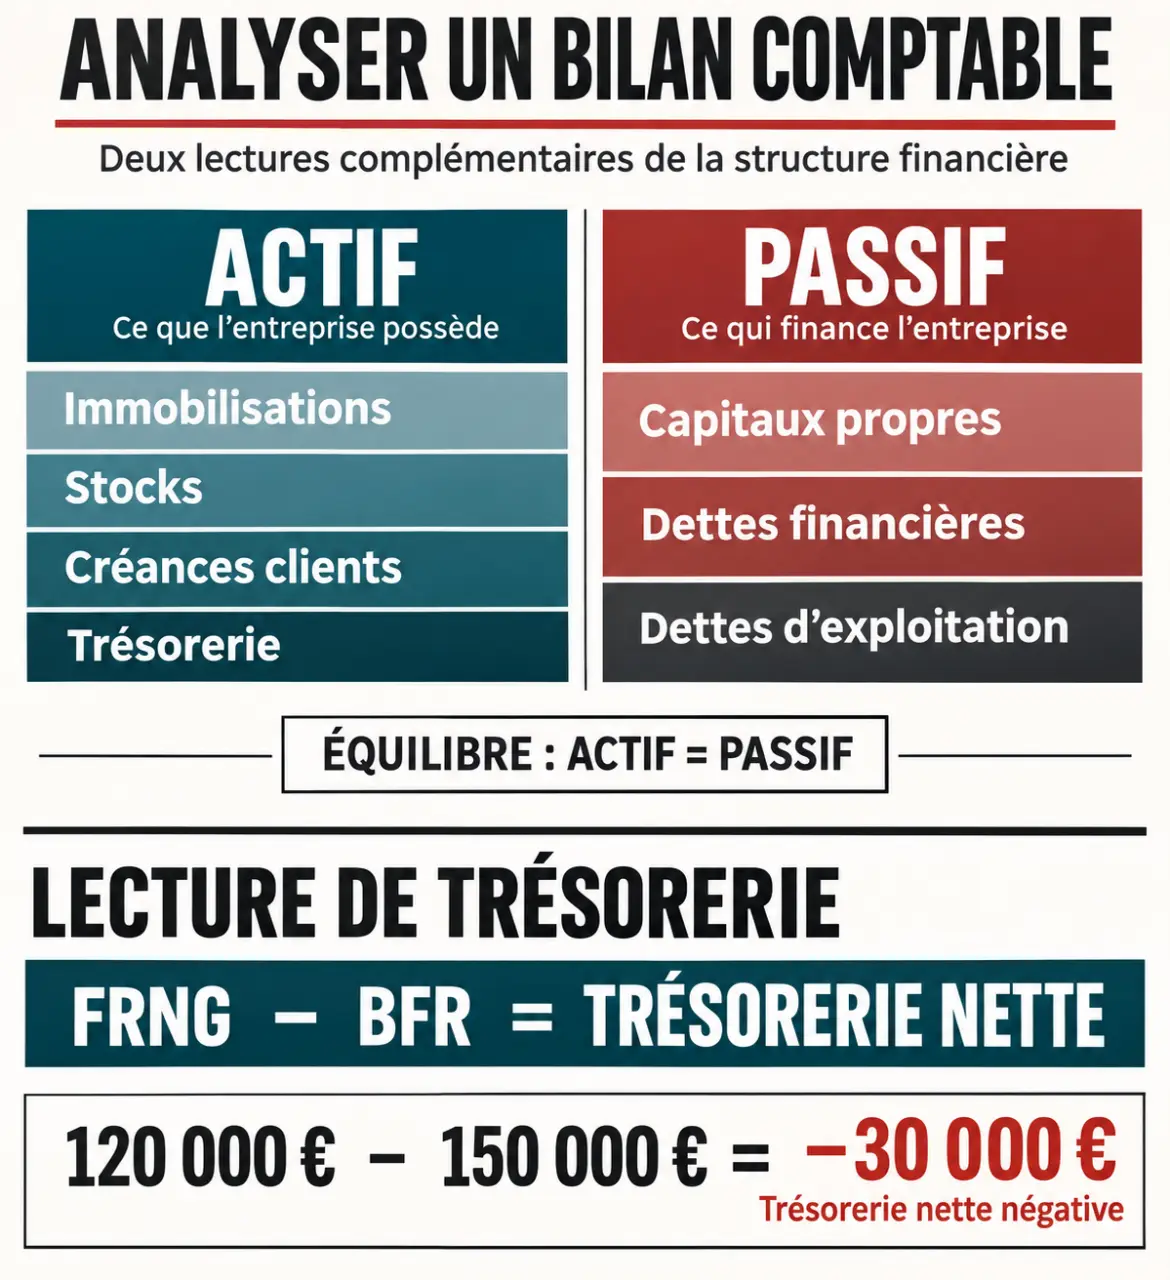
Le bilan décrit le patrimoine d’une entreprise à une date précise, généralement à la clôture de l’exercice. L’actif présente les biens et les droits détenus ; le passif indique les ressources qui les financent. Les deux totaux sont égaux par construction : cet équilibre comptable ne prouve donc pas que l’entreprise est en bonne santé.
Lire les grandes masses avant les détails
À l’actif, distinguez les immobilisations, destinées à servir durablement, des éléments circulants : stocks, créances clients et disponibilités. Au passif, séparez les capitaux propres, les emprunts et les dettes liées à l’activité, notamment fournisseurs, fiscales et sociales. Cette première lecture fait apparaître le poids des investissements, les sommes immobilisées dans l’exploitation et la dépendance aux financements extérieurs.
Regardez les valeurs nettes comptables des immobilisations, après amortissements et dépréciations. Elles ne correspondent pas nécessairement à leur prix de revente. De même, une créance inscrite au bilan n’est pas encore un encaissement : son ancienneté et les éventuelles difficultés du client comptent autant que son montant.
Réunir les documents qui donnent du relief aux chiffres
Un bilan isolé ne suffit pas. Comparez plusieurs exercices et consultez le compte de résultat ainsi que l’annexe, lorsqu’elle est disponible. Le premier explique la formation du bénéfice ou de la perte ; la seconde précise notamment certaines méthodes comptables, échéances et engagements. Vérifiez aussi la date de clôture : une activité saisonnière peut présenter une trésorerie très différente selon le mois observé.
2. Vérifier si les ressources durables financent les besoins durables
La première question de fond concerne le financement des investissements. Un matériel utilisé pendant plusieurs années ne devrait pas dépendre uniquement de dettes exigibles rapidement. Pour examiner cet équilibre, on passe souvent du bilan comptable à un bilan fonctionnel, qui classe les postes selon leur rôle dans l’entreprise.
Calculer le fonds de roulement sans mélanger les méthodes
Dans une approche fonctionnelle, le fonds de roulement net global, ou FRNG, correspond aux ressources stables diminuées des emplois stables. Les immobilisations sont retenues en valeur brute ; les amortissements et dépréciations sont intégrés aux ressources stables, avec les capitaux propres et les dettes financières durables. Des retraitements peuvent être nécessaires, notamment pour le crédit-bail.
FRNG = ressources stables − emplois stables. Un montant positif signifie qu’une partie des ressources durables reste disponible pour financer le cycle d’exploitation. Un montant négatif appelle une explication : investissements récents, financement trop court ou capitaux propres affaiblis. Il ne suffit toutefois pas, à lui seul, à conclure à une difficulté immédiate.
Examiner les capitaux propres et la dette financière
Les capitaux propres constituent un socle de financement et absorbent les pertes. Leur évolution doit être expliquée : résultat conservé, apport des associés, distribution de dividendes ou pertes successives. Des capitaux propres négatifs représentent un signal d’alerte majeur, qui justifie aussi de vérifier les obligations juridiques applicables à la société.
Pour la dette, regardez surtout les échéances, les taux et les remboursements à venir. Un emprunt long finançant un équipement productif n’a pas la même portée qu’un découvert utilisé en permanence. Le bilan donne le stock de dette ; la capacité à la rembourser nécessite également l’étude des résultats et des flux de trésorerie.
3. Comprendre où l’exploitation immobilise l’argent
Entre le paiement des achats et l’encaissement des ventes, l’entreprise doit souvent avancer des fonds. Le besoin en fonds de roulement, ou BFR, mesure ce décalage. Dans une lecture simplifiée, il correspond aux stocks et créances d’exploitation, diminués des dettes d’exploitation, hors trésorerie et dettes financières.
| Poste à examiner | Évolution à expliquer | Vérification utile |
|---|---|---|
| Stocks | Hausse plus rapide que l’activité | Invendus, obsolescence, achats anticipés |
| Créances clients | Encaissements qui ralentissent | Retards, litiges, concentration sur quelques clients |
| Dettes fournisseurs | Allongement des délais de paiement | Conditions négociées ou factures échues impayées |
Un BFR positif doit être financé. Un BFR négatif peut, au contraire, procurer une ressource : c’est notamment possible lorsque les clients paient avant que les fournisseurs soient réglés. Aucun signe n’est automatiquement bon ou mauvais ; tout dépend du modèle économique et du respect des échéances.
Imaginez une entreprise jumelle réalisant le même chiffre d’affaires et la même marge, mais encaissant ses clients plus tôt. Elle peut disposer de davantage de liquidités sans être plus rentable. Cette comparaison aide à isoler un levier souvent négligé : avant de chercher un nouvel emprunt, vérifiez si les délais de facturation, les acomptes et le suivi des règlements peuvent réduire l’argent immobilisé dans l’activité.
Dans un bilan fonctionnel cohérent, trésorerie nette = FRNG − BFR. Par exemple, avec un FRNG de 120 000 euros et un BFR de 150 000 euros, la trésorerie nette est négative de 30 000 euros. L’enjeu consiste alors à identifier si ce déficit est temporaire, saisonnier ou structurel.
4. Utiliser quelques ratios pour formuler un diagnostic concret
Les ratios servent à comparer, pas à délivrer un verdict automatique. Choisissez une définition précise et conservez-la d’un exercice à l’autre. Les références pertinentes dépendent du secteur, de la taille de l’entreprise et de son mode de financement.
- Autonomie financière : capitaux propres divisés par le total du bilan. Ce rapport indique la part des actifs financée par les fonds propres.
- Liquidité générale : actifs à court terme divisés par les dettes à court terme, après classement par échéance. Sa lecture doit tenir compte des stocks difficiles à vendre et des créances incertaines.
- Endettement financier net : dettes financières diminuées de la trésorerie disponible. Son rapprochement avec les capitaux propres éclaire le levier financier, mais devient peu interprétable si ceux-ci sont faibles ou négatifs.
Les délais clients et fournisseurs complètent cette lecture, mais demandent aussi le compte de résultat. Pour les calculer correctement, utilisez des bases cohérentes, notamment concernant la TVA, et privilégiez des encours moyens si l’activité varie fortement. Un solde de clôture exceptionnel peut sinon fausser l’analyse.
Terminez par une synthèse courte associant constat, explication et action. Par exemple : les créances augmentent plus vite que les ventes ; plusieurs factures anciennes restent ouvertes ; il faut examiner la balance âgée et organiser les relances. Ou encore : la trésorerie baisse après un investissement ; le financement est trop court ; un rééchelonnement doit être étudié.
Une bonne analyse ne se limite donc pas à qualifier le bilan de « solide » ou de « fragile ». Elle identifie les échéances sensibles, distingue les tensions ponctuelles des déséquilibres durables et indique quels documents ou échanges avec l’expert-comptable permettront de confirmer le diagnostic.