Bilan comptable actif passif : un équilibre qui ne garantit pas la trésorerie
Dans un bilan comptable, l’actif présente ce que l’entreprise possède et les droits qu’elle détient ; le passif indique les ressources qui financent cet ensemble. Le total de l’actif net est toujours égal au total du passif. Cette égalité ne signifie pourtant ni que l’entreprise est rentable, ni qu’elle peut payer toutes ses échéances. Pour lire le bilan correctement, il faut comprendre la nature des postes, leur valeur et leur disponibilité.
Actif et passif : deux lectures du même patrimoine
Le bilan comptable est une photographie du patrimoine de l’entreprise à une date donnée, généralement à la clôture de l’exercice. Il se distingue du compte de résultat, qui retrace les produits et les charges d’une période pour déterminer un bénéfice ou une perte.
Quiz : comprendre l’actif et le passif d’un bilan
Répondez aux 7 questions. Vérifiez chaque réponse pour avancer, puis consultez votre score et les notions à revoir.
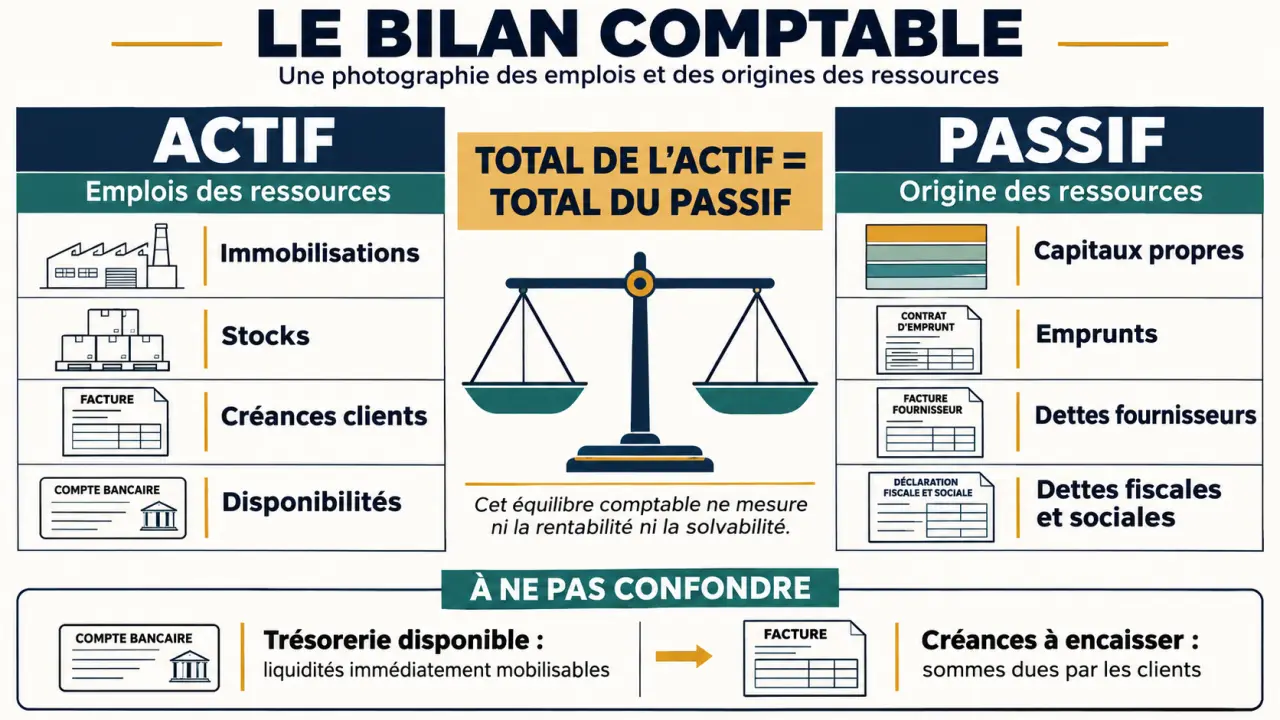
L’actif répond à la question : où les ressources de l’entreprise sont-elles employées ? Elles peuvent financer une machine, des marchandises, une créance sur un client ou de l’argent en banque. Le passif répond à une autre question : d’où viennent ces ressources ? Elles proviennent notamment des associés, des bénéfices conservés et des créanciers.
Cette logique explique l’équilibre du bilan. Si une entreprise emprunte 20 000 € et reçoit cette somme sur son compte bancaire, son actif augmente de 20 000 € et ses dettes au passif progressent du même montant. L’opération augmente sa trésorerie, mais ne crée pas de bénéfice.
Le passif ne désigne donc pas uniquement les dettes. Il comprend aussi les capitaux propres, qui constituent une ressource de financement pour l’entreprise. Inversement, l’actif ne correspond pas seulement aux biens matériels : un droit de créance ou un logiciel peut également y figurer.
À l’actif, distinguer les biens durables des éléments circulants
L’actif immobilisé : les moyens utilisés durablement
Les immobilisations sont destinées à servir durablement l’activité. Elles regroupent les immobilisations incorporelles, comme certains logiciels ou brevets, les immobilisations corporelles, comme les bâtiments et le matériel, ainsi que les immobilisations financières, telles que des titres de participation ou certains dépôts de garantie.
Le bilan présente généralement une valeur brute, les amortissements et dépréciations cumulés, puis une valeur nette. La valeur nette comptable correspond à la valeur brute diminuée des amortissements et dépréciations. Une machine acquise pour 30 000 €, avec 12 000 € d’amortissements cumulés et sans dépréciation, figure ainsi pour 18 000 € en valeur nette. Ce montant n’est pas nécessairement son prix de revente.
L’actif circulant : stocks, créances et disponibilités
L’actif circulant rassemble principalement les éléments liés au cycle d’exploitation : stocks, créances clients et autres créances, ainsi que les disponibilités. Les stocks doivent être vendus, les créances encaissées, tandis que les disponibilités correspondent notamment aux fonds présents en banque et en caisse.
Ces postes n’offrent donc pas la même liquidité. Un stock difficile à écouler peut immobiliser de l’argent pendant longtemps. Une facture client contestée ne vaut pas, en pratique, un encaissement immédiat. Les dépréciations servent notamment à traduire une perte de valeur lorsque celle-ci est justifiée.
Pour lire l’actif avec précision, imaginez une aiguille qui relie chaque poste à sa future date d’encaissement : aujourd’hui pour la banque, après règlement pour une créance, après vente puis paiement pour un stock. Cette lecture dans le temps révèle ce que les seuls montants masquent : deux entreprises ayant le même actif peuvent disposer d’une capacité de paiement très différente.
Au passif, identifier les financements et leurs échéances
Les capitaux propres : des ressources distinctes des dettes
Les capitaux propres comprennent notamment le capital social, les réserves, le report à nouveau et le résultat de l’exercice. Le capital correspond aux apports inscrits au capital ; les réserves proviennent notamment de bénéfices antérieurs conservés dans l’entreprise. Le résultat augmente les capitaux propres lorsqu’il est bénéficiaire et les réduit lorsqu’il est déficitaire, avant son affectation.
Des capitaux propres élevés ne signifient pas que la même somme dort sur un compte bancaire. Ces ressources peuvent avoir été utilisées pour acheter du matériel ou financer des stocks. À l’inverse, des pertes répétées peuvent éroder les capitaux propres, même si l’entreprise dispose encore temporairement de trésorerie.
Les dettes et provisions : comprendre ce qui devra être réglé
Les dettes comprennent notamment les emprunts bancaires, les dettes fournisseurs, les dettes fiscales et sociales, ainsi que les comptes courants d’associés. Une somme prêtée par un associé en compte courant reste une dette, contrairement à un apport au capital. Les conditions de remboursement doivent donc être examinées.
Les provisions constituent une autre catégorie du passif. Elles couvrent des obligations dont l’échéance ou le montant n’est pas fixé de façon précise, par exemple certains litiges lorsqu’ils remplissent les conditions de comptabilisation. Elles ne doivent pas être confondues avec les dépréciations, qui corrigent la valeur d’un actif.
Pour apprécier la pression financière, il faut consulter les échéances, notamment dans l’annexe lorsqu’elle est établie. Une dette payable dans plusieurs années n’impose pas le même effort immédiat qu’une facture fournisseur déjà arrivée à échéance.
Un exemple chiffré pour relier actif et passif
Voici un bilan simplifié, présenté en valeurs nettes à la clôture. Les montants illustrent la manière dont les emplois et les ressources se répondent, sans détailler toutes les rubriques possibles d’un bilan réel.
| Actif net | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations | 40 000 € | Capitaux propres | 45 000 € |
| Stocks | 20 000 € | Emprunts bancaires | 30 000 € |
| Créances clients | 25 000 € | Dettes fournisseurs | 20 000 € |
| Disponibilités | 15 000 € | Dettes fiscales et sociales | 5 000 € |
| Total | 100 000 € | Total | 100 000 € |
L’entreprise détient ici 100 000 € d’actifs nets, financés par 45 000 € de capitaux propres et 55 000 € de dettes. Elle ne dispose toutefois que de 15 000 € de disponibilités. Les 25 000 € de créances clients ne deviendront de la trésorerie qu’après leur encaissement.
Si les clients règlent 10 000 €, les créances diminuent de 10 000 € et la banque augmente d’autant : le total du bilan reste inchangé. Si l’entreprise paie ensuite 8 000 € à ses fournisseurs, la banque et les dettes fournisseurs diminuent chacune de 8 000 €. Le bilan reste équilibré, avec un total désormais égal à 92 000 €.
Les vérifications utiles avant de conclure sur la santé financière
Un bilan équilibré est une nécessité comptable, pas un certificat de bonne santé. Pour porter un jugement utile, commencez par comparer plusieurs clôtures et rapprochez le bilan du compte de résultat. Une hausse des créances peut accompagner la croissance, mais aussi signaler des encaissements plus lents.
- Examinez la qualité des actifs : stocks anciens, clients en retard et valeurs comptables à réévaluer avec prudence.
- Comparez les échéances : les encaissements attendus doivent être rapprochés des paiements à venir.
- Suivez les capitaux propres : leur évolution aide à mesurer l’effet des résultats et des décisions de financement.
- Distinguez résultat et trésorerie : une vente peut générer un bénéfice avant que le client ait payé.
Le fonds de roulement et le besoin en fonds de roulement permettent d’approfondir cette lecture. Le premier apprécie, dans une approche fonctionnelle, la couverture des emplois stables par les ressources stables ; le second mesure le financement mobilisé par le cycle d’exploitation. Leur analyse nécessite un classement cohérent des postes et, si besoin, des retraitements.
Le bon réflexe consiste donc à lire ensemble la valeur des actifs, l’origine des ressources et le calendrier des flux. C’est cette combinaison, davantage que l’égalité des deux colonnes, qui permet de repérer les tensions et de préparer les décisions de gestion.