Bilan comptable : un schéma actif-passif et un exemple équilibré à 260 000 €
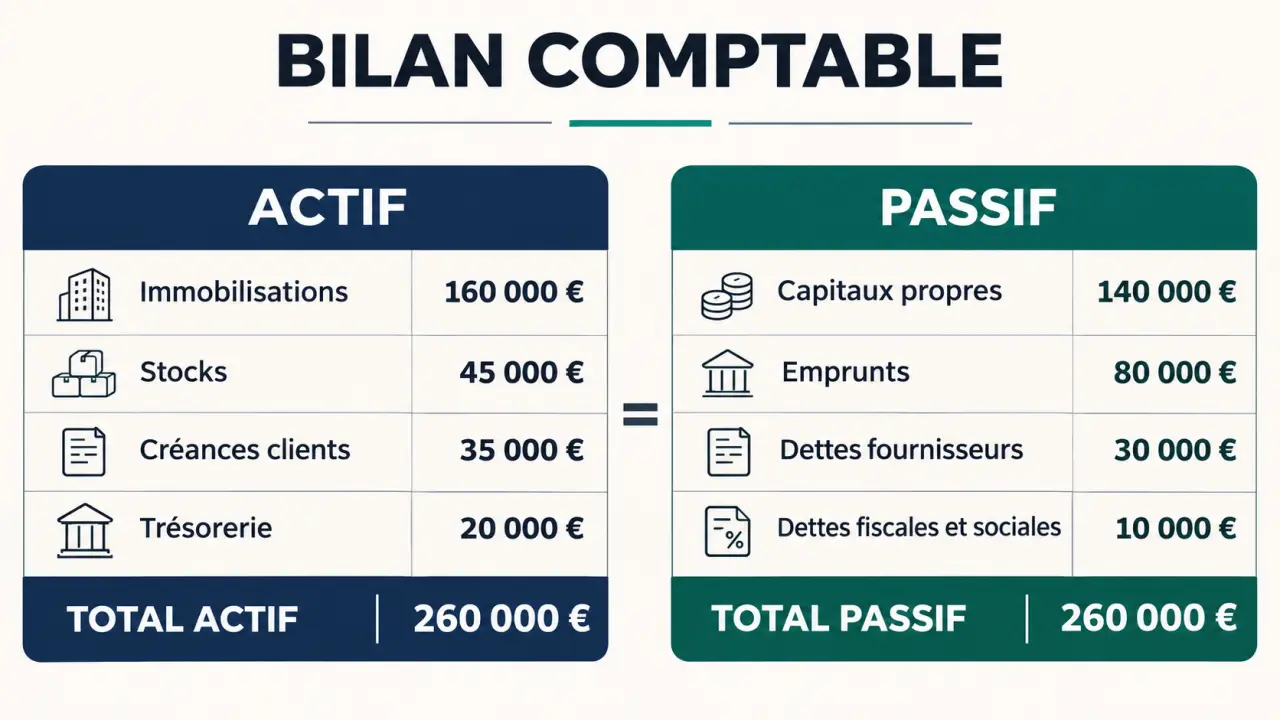
Un bilan comptable se lit en deux colonnes : l’actif montre les biens et les droits de l’entreprise ; le passif indique comment ils sont financés. Les deux totaux sont égaux. Cette photographie, prise à une date précise, permet de repérer les investissements, les sommes à encaisser et les dettes à régler.
Le schéma du bilan comptable : deux colonnes qui se répondent
Le bilan présente la situation patrimoniale de l’entreprise, généralement à la clôture de l’exercice. Pour comprendre sa structure, retenez cette correspondance : actif = emplois des ressources ; passif = origine des ressources.
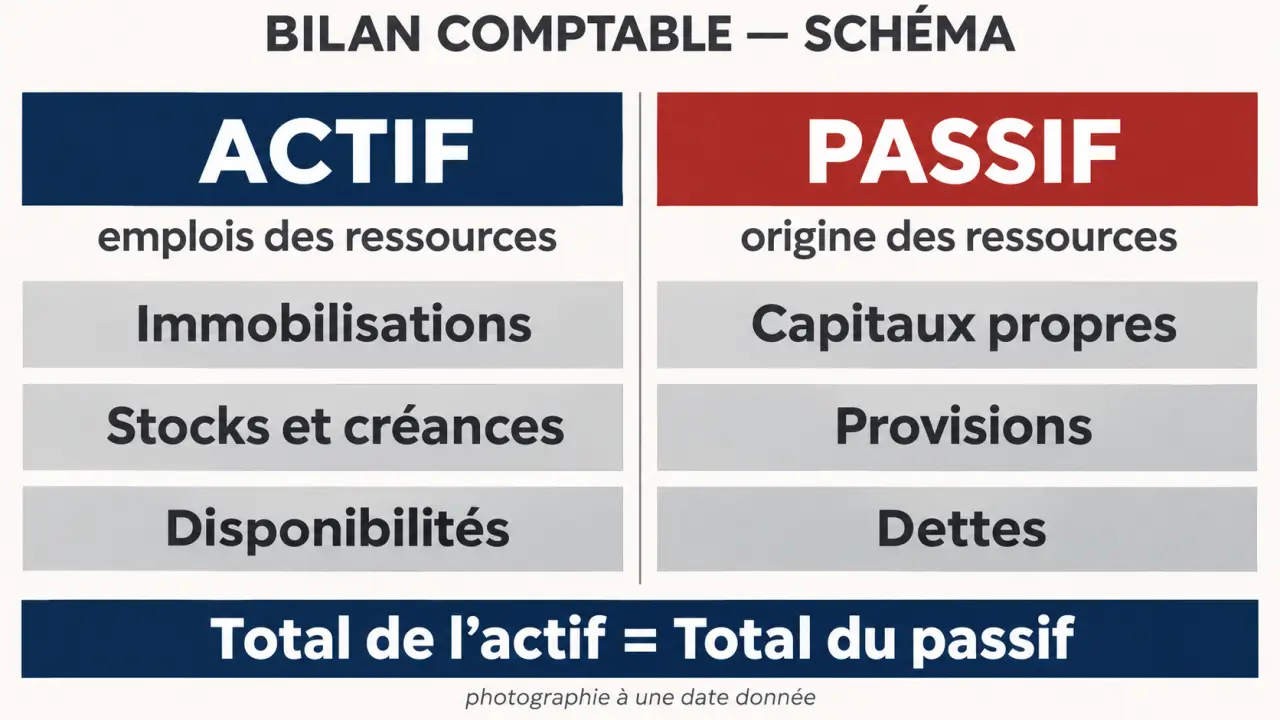
| Actif : où vont les ressources ? | Passif : d’où viennent les ressources ? |
|---|---|
| Actif immobilisé : logiciels, machines, locaux, participations | Capitaux propres : capital, réserves, résultat de l’exercice |
| Actif circulant hors trésorerie : stocks, créances clients et autres créances | Provisions : obligations dont le montant ou l’échéance reste incertain |
| Disponibilités : banque et caisse | Dettes : emprunts, fournisseurs, dettes fiscales et sociales |
| Total de l’actif net | Total du passif : même montant |
Cette représentation est simplifiée : les disponibilités appartiennent à l’actif circulant, mais elles sont isolées ici pour faciliter la lecture. Le bilan détaillé comporte aussi des postes de régularisation.
L’égalité ne signifie pas que l’entreprise ne doit rien. Un emprunt versé sur son compte bancaire augmente simultanément ses disponibilités à l’actif et sa dette au passif. Un achat de machine payé comptant transforme, lui, de la trésorerie en immobilisation sans augmenter le total du bilan.
Pensez à une voûte : sa stabilité dépend de l’agencement des éléments, pas seulement de leur poids total. De même, un bilan équilibré peut cacher une structure fragile si des machines utilisées pendant plusieurs années sont financées par des dettes exigibles très rapidement. L’équilibre arithmétique ne suffit donc pas : il faut aussi regarder les échéances.
Classer les postes sans confondre patrimoine, bénéfice et argent disponible
À l’actif : distinguer l’usage durable du cycle d’activité
Les immobilisations servent durablement à l’activité. Elles se répartissent en trois catégories : incorporelles, comme certains logiciels ; corporelles, comme un véhicule ou une machine ; financières, comme des participations ou certains dépôts de garantie. Un ordinateur utilisé par l’entreprise et un ordinateur acheté pour être revendu ne remplissent donc pas la même fonction comptable.
Les obligations comptables des sociétés en France · Un guide pratique sur le Plan comptable général, l’approbation et le dépôt des comptes annuels, ainsi que l’articulation avec les normes IFRS et US GAAP.
L’actif circulant comprend notamment les stocks, les créances et les disponibilités. Une créance client représente une somme facturée mais pas encore encaissée : ce n’est pas de l’argent immédiatement disponible. Le repère de 12 mois aide à analyser la liquidité, sans constituer une règle universelle de classement de tous les actifs.
Le bilan distingue généralement valeur brute, amortissements et dépréciations, puis valeur nette. Une machine acquise 30 000 €, amortie à hauteur de 10 000 €, figure ainsi pour 20 000 € nets, en l’absence de dépréciation. Cette valeur comptable n’est pas nécessairement son prix de revente.
Au passif : séparer ressources propres et sommes dues
Les capitaux propres comprennent notamment le capital, les réserves, le report à nouveau et le résultat de l’exercice. Un bénéfice les augmente ; une perte les réduit. Un compte courant d’associé est généralement une dette envers l’associé, et non du capital, même si l’argent provient du dirigeant.
Les dettes regroupent les emprunts et les sommes dues aux fournisseurs, à l’administration fiscale ou aux organismes sociaux. Les provisions correspondent à des obligations dont le montant ou l’échéance est incertain. Pour apprécier les paiements à venir, consultez également l’échéancier des dettes : leur seule position dans le tableau ne suffit pas.
Un exemple équilibré et les contrôles à effectuer
Voici un exemple pédagogique au 31 décembre de l’année N. Les montants d’actif sont nets ; les postes ont été volontairement regroupés.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 180 000 € | Capitaux propres | 100 000 € |
| Stocks | 30 000 € | Emprunts à long terme | 120 000 € |
| Créances clients | 35 000 € | Dettes fournisseurs | 25 000 € |
| Disponibilités | 15 000 € | Dettes fiscales et sociales | 15 000 € |
| Total | 260 000 € | Total | 260 000 € |
L’entreprise dispose de 260 000 € d’actifs nets, mais seulement de 15 000 € immédiatement disponibles. Ses créances clients devront être encaissées et ses stocks vendus. Le total du bilan n’est donc ni son chiffre d’affaires, ni son bénéfice, ni sa trésorerie.
Pour lire ou préparer un bilan, procédez dans cet ordre :
- Vérifiez la date et la durée de l’exercice, généralement de 12 mois.
- Justifiez les soldes avec l’inventaire, les factures, les relevés bancaires et les échéanciers d’emprunt.
- Contrôlez les évaluations : stocks, amortissements, créances douteuses et provisions.
- Rapprochez les totaux, puis comparez les postes avec l’exercice précédent.
Une hausse des créances plus rapide que celle des ventes peut signaler des encaissements ralentis. À l’inverse, davantage de trésorerie peut provenir d’un nouvel emprunt plutôt que d’une amélioration de l’activité. L’annexe comptable, lorsqu’elle est requise, complète cette lecture.
Passer du schéma au diagnostic financier
Le compte de résultat décrit les produits et les charges d’une période, alors que le bilan présente une situation à une date donnée. Le bilan financier réorganise les postes selon leur liquidité et leur exigibilité pour étudier notamment la solvabilité. Le bilan fonctionnel les reclasse selon les cycles d’investissement, de financement et d’exploitation.
Dans notre exemple simplifié, sans découvert, autres créances ni retraitements particuliers, trois calculs éclairent le financement :
- Fonds de roulement : capitaux propres + emprunts stables − immobilisations nettes, soit 100 000 + 120 000 − 180 000 = 40 000 €.
- Besoin en fonds de roulement (BFR) : stocks + créances d’exploitation − dettes d’exploitation, soit 30 000 + 35 000 − 25 000 − 15 000 = 25 000 €.
- Trésorerie nette : fonds de roulement − BFR, soit 40 000 − 25 000 = 15 000 €.
Le fonds de roulement couvre ici le besoin lié au cycle d’activité. Ces formules supposent des catégories cohérentes : une analyse fonctionnelle complète nécessite des retraitements. Les ratios de liquidité ou d’endettement doivent également être comparés dans le temps et selon le secteur ; aucun seuil isolé ne prouve une bonne santé financière.
Établir le bilan : obligations et calendrier à distinguer
En France, les sociétés commerciales établissent en principe des comptes annuels comprenant un bilan, un compte de résultat et, sous réserve de dispenses, une annexe. Pour une entreprise individuelle, les obligations dépendent notamment de l’activité et du régime fiscal. Le régime micro dispense généralement de comptes annuels, mais pas de toute tenue de registres.
La clôture n’est pas obligatoirement fixée au 31 décembre. Après l’inventaire et la révision viennent l’établissement des comptes, puis, selon le statut, leur approbation et leur dépôt. Le délai de 6 mois après la clôture concerne notamment l’approbation dans les SARL ; il ne doit pas être appliqué indistinctement à toutes les structures.
Les échéances fiscales, les règles de dépôt et les conditions de nomination d’un commissaire aux comptes sont distinctes. Vérifiez celles applicables à votre situation au moment de la clôture. Un expert-comptable peut sécuriser les évaluations et les écritures d’inventaire : remplir un tableau équilibré ne remplace pas la justification des comptes.