Avant/après : un patrimoine dispersé devient lisible
Patrimoine & stratégie financière
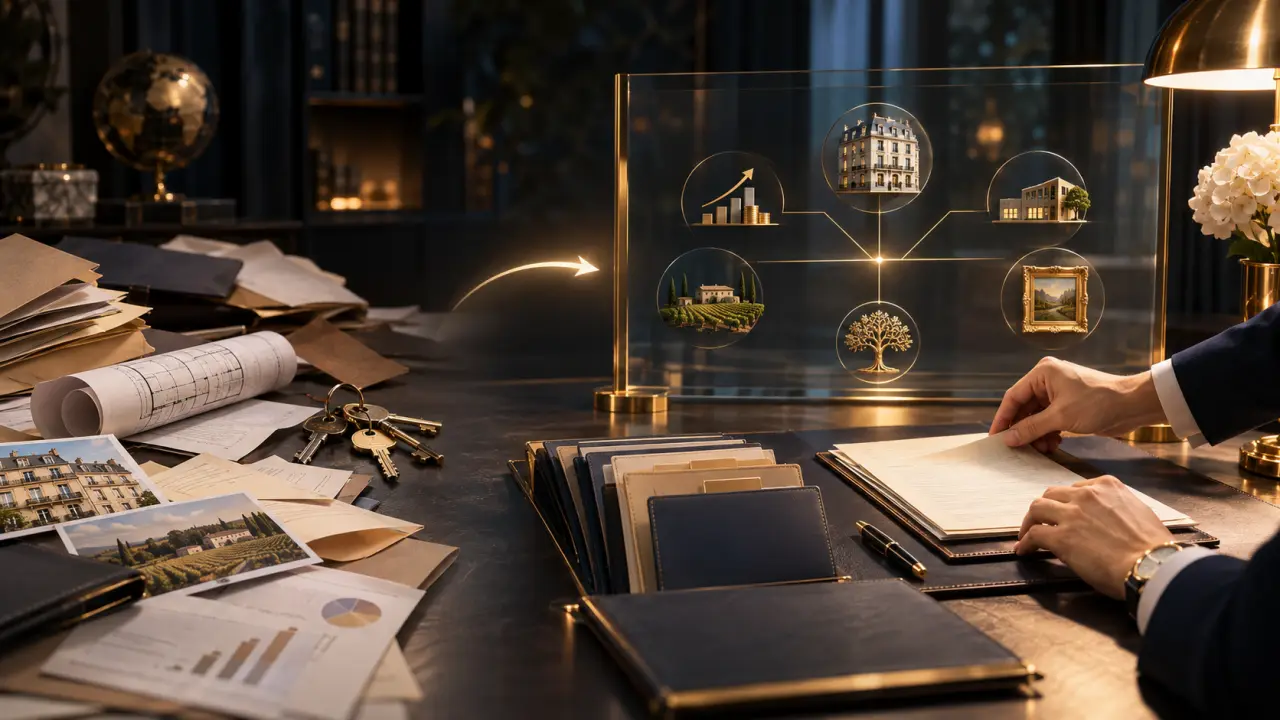
Un patrimoine peut se constituer au fil des années sans jamais avoir été envisagé comme un ensemble. Comptes, placements, participations, immobilier et engagements se retrouvent alors répartis entre plusieurs établissements et dossiers. Le premier progrès n’est pas nécessairement de modifier les investissements : c’est de rendre la situation compréhensible.
Avant : des informations exactes, mais éparpillées
Imaginons une dirigeante qui détient des parts dans son entreprise, plusieurs contrats financiers, un bien immobilier et des liquidités réparties sur différents comptes. Chaque élément possède ses propres relevés, échéances et interlocuteurs. Pris séparément, ces documents peuvent être parfaitement valides ; réunis sans méthode, ils ne donnent pourtant pas une vue d’ensemble.
Cette dispersion complique des questions pourtant essentielles : quelle part du patrimoine est immédiatement disponible ? Quels actifs dépendent de la même activité ou du même marché ? À quelles échéances faut-il se préparer ? Et quelles informations manquent pour apprécier les engagements associés aux biens détenus ?
Le risque est alors moins l’absence de données que leur mauvaise interprétation. Une estimation ancienne peut être comparée à une valeur récente ; un montant brut peut être confondu avec une valeur nette ; une échéance peut passer inaperçue au milieu de pièces non classées. Sans conventions communes, chacun peut produire une lecture différente de la situation.
Le point de bascule : construire une base fiable
La mise en ordre commence par un inventaire factuel. Il s’agit de recenser les actifs, les dettes, les revenus, les dépenses prévisibles et les engagements, puis d’associer à chaque donnée une source et une date. Cette discipline évite de traiter une estimation comme une certitude ou un document ancien comme une photographie actuelle.
Une première synthèse peut classer les éléments selon des catégories simples :
- actifs financiers, avec leur nature, leur valeur connue et leurs conditions d’accès ;
- actifs immobiliers et participations, en distinguant valeur estimée et valeur documentée ;
- dettes, garanties et engagements, avec leurs échéances et contreparties ;
- flux attendus ou à financer, comme les revenus, investissements et besoins de trésorerie.
Cette cartographie ne prétend pas prévoir l’avenir. Elle fournit un langage partagé pour repérer les concentrations, les besoins de liquidité et les points à vérifier. Les incertitudes restent visibles au lieu d’être dissimulées derrière un chiffre unique.
Une parenthèse utile : vérifier la cohérence des informations
La qualité d’une synthèse dépend aussi de la pertinence des sources qu’on lui associe : dans un dossier patrimonial, une référence sans rapport avec la décision étudiée brouille la lecture au lieu de l’éclairer. Le même principe vaut pour l’information santé : comparer la bonne forme du calcium n’a de sens que dans un contenu consacré à la nutrition, et ne constitue pas un conseil financier.
Cette vigilance éditoriale rappelle une règle simple : chaque donnée et chaque référence doivent servir le sujet traité. Lorsqu’un document mêle des thèmes sans lien, mieux vaut vérifier son origine et son utilité avant de l’intégrer à une analyse.
Après : une lecture commune, sans fausse précision
Une fois les données regroupées et qualifiées, le patrimoine devient plus facile à expliquer. La dirigeante peut distinguer ce qui est disponible à court terme de ce qui est immobilisé, visualiser les dépendances et identifier les questions qui nécessitent une expertise spécifique. La synthèse rend également les échanges avec les conseils plus efficaces : chacun travaille à partir d’éléments identifiables et à jour.
La comparaison avant/après ne se mesure donc pas seulement au nombre de tableaux produits. Elle se reconnaît à quelques changements concrets :
- les actifs et engagements sont recensés dans une structure commune ;
- les données sont datées et reliées à leur justificatif ;
- les estimations, les faits établis et les points à confirmer sont clairement séparés ;
- les échéances importantes et les besoins prévisibles sont visibles ;
- les décisions peuvent être discutées à partir d’une vision globale, plutôt que de pièces isolées.
Un outil de décision, pas une promesse de résultat
Une cartographie patrimoniale ne garantit ni performance ni absence de risque. Elle ne remplace pas l’analyse juridique, fiscale ou financière adaptée à chaque situation. En revanche, elle permet de poser de meilleures questions, de détecter plus tôt les incohérences documentaires et de distinguer les priorités immédiates des sujets à approfondir.
Pour rester utile, cette vue d’ensemble doit être actualisée à chaque événement significatif : cession, nouvel investissement, financement, évolution de l’entreprise ou changement de situation personnelle. Un rendez-vous périodique permet de vérifier que les informations n’ont pas vieilli et que les hypothèses restent pertinentes.
À retenir : rendre un patrimoine lisible, c’est d’abord organiser des informations vérifiables, montrer ce qui reste incertain et donner une place claire aux échéances. Cette méthode aide à décider avec davantage de recul, sans confondre visibilité et certitude.
Pour découvrir l’approche générale et les accompagnements proposés par le cabinet, consultez la page d’accueil de Fige Accès.