Bilan comptable à Genève : un bilan équilibré ne garantit pas une trésorerie saine
Un bilan comptable présente ce que votre entreprise détient et la manière dont elle le finance à une date donnée. À Genève, il relève du droit comptable suisse : il sert à établir les comptes annuels, à préparer les démarches fiscales et à apprécier la situation financière. Mais l’égalité entre actif et passif ne suffit pas à prouver que vous pourrez payer vos prochaines échéances.
Actif, dettes et fonds propres : comprendre ce que le bilan révèle
Le bilan est une photographie prise à la clôture de l’exercice, souvent au 31 décembre. Le compte de résultat, lui, retrace les charges et les produits sur une période. Une entreprise peut donc afficher un bénéfice tout en manquant de liquidités, notamment si ses clients n’ont pas encore réglé leurs factures.
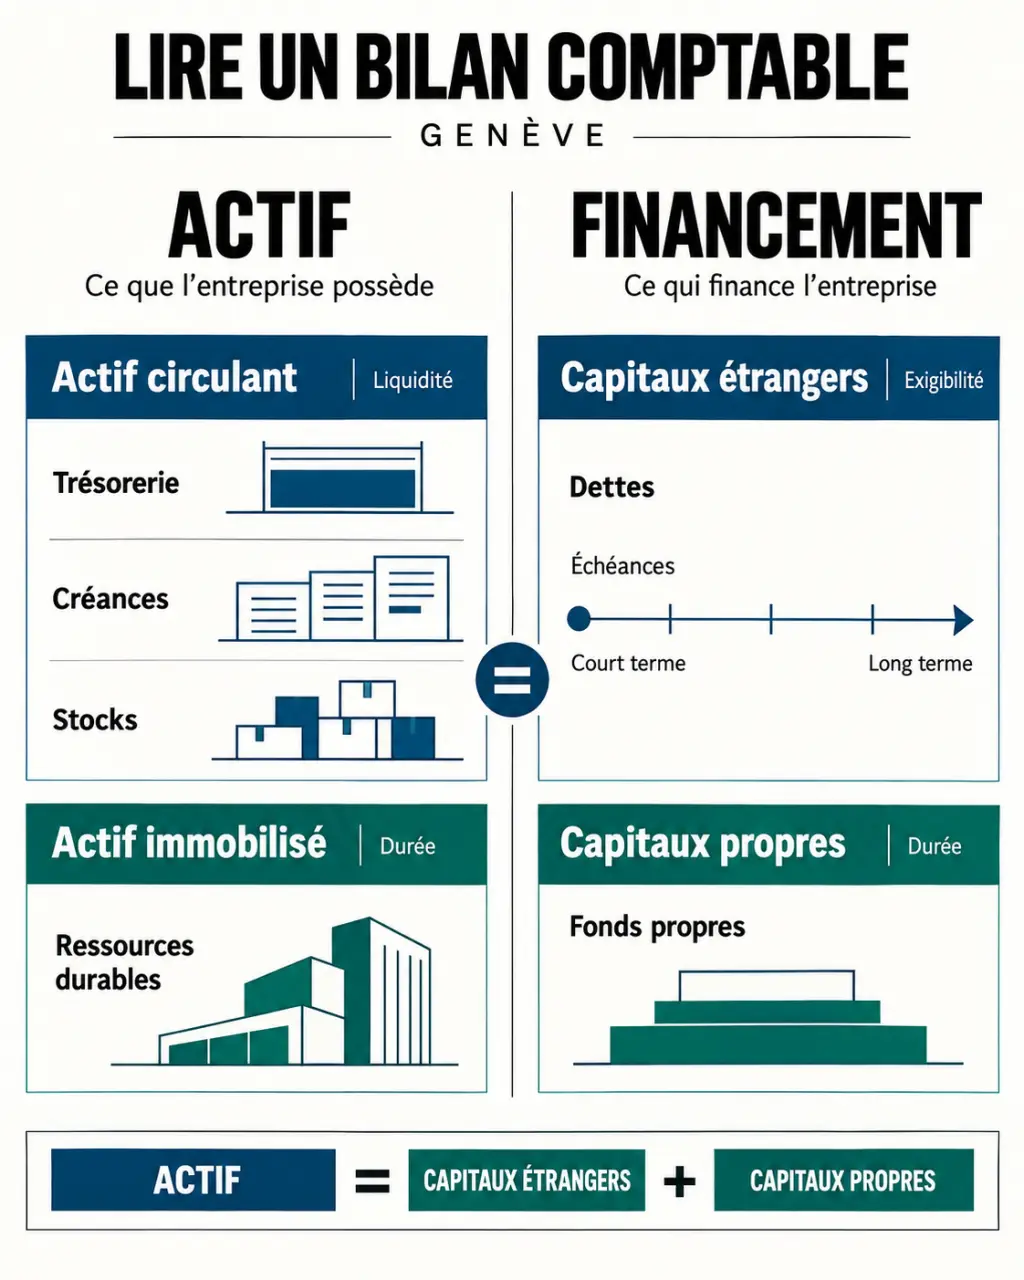
L’équation à retenir est : actif = capitaux étrangers + capitaux propres. Le passif comprend ces deux dernières catégories. Les capitaux propres ne doivent donc pas être ajoutés une seconde fois au total du passif.
- Actif circulant : banque, caisse, créances clients, stocks et actifs de régularisation. Ces éléments sont généralement réalisables dans les 12 mois ou dans le cycle normal des affaires.
- Actif immobilisé : équipements, mobilier, participations ou immobilisations incorporelles comptabilisables, destinés à servir durablement l’activité.
- Capitaux étrangers : dettes fournisseurs, sociales, fiscales et financières, distinguées selon leur échéance à court ou long terme.
- Capitaux propres : capital, réserves et résultats accumulés, y compris le bénéfice ou la perte de l’exercice.
La partie double maintient cet équilibre. Dans l’exemple pédagogique d’Entreprendre.ch, un actif de 100’000 CHF est financé par 50’000 CHF de dettes et 50’000 CHF de fonds propres. Un emprunt supplémentaire de 10’000 CHF porte l’actif à 110’000 CHF et les dettes à 60’000 CHF, sans créer de bénéfice.
Les obligations suisses à vérifier selon votre statut
Il n’existe pas de structure de bilan propre au canton de Genève. Les exigences comptables découlent du Code des obligations suisse, articles 957 ss. La localisation intervient notamment dans les démarches fiscales et le choix d’un accompagnement connaissant les pratiques cantonales.
Les SA et les Sàrl sont soumises à la tenue d’une comptabilité et à la présentation des comptes selon le CO. Pour une entreprise individuelle, l’étendue des obligations dépend notamment du chiffre d’affaires : une comptabilité simplifiée des recettes, dépenses et du patrimoine peut être admise lorsque les conditions légales sont réunies. Le statut d’indépendant ne suffit donc pas, à lui seul, à déterminer les documents nécessaires.
L’article 958 CO vise une présentation permettant aux tiers de se faire une opinion fondée sur la situation économique. Les articles 958a à 958c encadrent notamment la continuité de l’exploitation, la délimitation périodique et la régularité. L’article 959a définit la structure minimale du bilan et l’article 958d ses modalités de présentation.
Les comptes annuels comprennent le bilan, le compte de résultat et, sous réserve des dispenses légales, une annexe. L’établissement des comptes et leur révision sont deux missions distinctes : le besoin d’un contrôle dépend des règles applicables à l’entreprise. Enfin, les corrections fiscales éventuelles ne doivent pas être confondues avec les écritures justifiées du bilan commercial.
Lire un bilan : partir des échéances plutôt que du total
Un total élevé peut masquer des créances difficiles à encaisser ou des stocks invendables. L’exemple pédagogique de RISTER présente un bilan de 120’000 CHF, réparti comme suit. Les immobilisations sont ici regroupées pour faciliter la lecture.
Code des obligations suisse : comptabilité et comptes annuels · Consultez le texte officiel à jour du Code des obligations suisse, notamment les règles relatives à la comptabilité et aux comptes annuels.
| Actif | CHF | Passif | CHF |
|---|---|---|---|
| Trésorerie | 45’000 | Dettes fournisseurs | 18’000 |
| Créances clients | 32’000 | Dettes sociales | 8’000 |
| Stocks | 3’000 | Impôts à payer | 12’000 |
| Immobilisations | 40’000 | Emprunt bancaire à long terme | 30’000 |
| Capital social | 20’000 | ||
| Réserves | 15’000 | ||
| Bénéfice de l’exercice | 17’000 | ||
| Total | 120’000 | Total | 120’000 |
L’actif circulant atteint 80’000 CHF et les dettes à court terme 38’000 CHF. RISTER en tire un ratio de liquidité générale de 2,1. Les capitaux propres de 52’000 CHF représentent 43 % du bilan, contre 57 % pour les dettes totales de 68’000 CHF : ces pourcentages sont présentés sans décimales.
RISTER évoque aussi 30 % de fonds propres et 70 % d’endettement comme repères généraux. Ce ne sont ni des garanties de solvabilité ni des seuils légaux universels : l’activité, les échéances et la qualité des actifs restent déterminantes.
Pour trouver la racine d’une tension de trésorerie, remontez une créance jusqu’à son origine commerciale. Une facture ancienne peut révéler non pas un simple retard, mais une prestation contestée, un acompte oublié ou une validation client manquante. Classer les créances par ancienneté et par cause de blocage transforme ainsi le bilan en plan d’action : relancer, documenter, négocier ou corriger leur valeur.
Complétez cette lecture par le besoin en fonds de roulement : schématiquement, stocks et créances d’exploitation moins dettes d’exploitation. Sa hausse peut absorber la trésorerie malgré une activité rentable. Comparez aussi les ratios avec l’exercice précédent plutôt que de les interpréter isolément.
Préparer la clôture : les contrôles qui fiabilisent les chiffres
Un logiciel peut produire un bilan équilibré sans que chaque poste soit exact. Avant de clôturer, rassemblez les justificatifs et vérifiez que les soldes correspondent à une réalité économique documentée.
- Rapprocher les liquidités : contrôler les comptes bancaires et la caisse avec leurs relevés et justificatifs.
- Vérifier clients et fournisseurs : identifier les factures ouvertes, doublons, avoirs et encaissements intervenus après la clôture.
- Évaluer les actifs : inventorier les stocks, examiner les créances douteuses et comptabiliser les amortissements ou corrections nécessaires.
- Rattacher les opérations au bon exercice : enregistrer les charges à payer et produits à recevoir, ainsi que les charges ou produits constatés d’avance.
- Contrôler les engagements : rapprocher emprunts, TVA, AVS, LPP et impôts, puis examiner les provisions justifiées par des risques identifiés.
Une provision n’est pas une réserve libre destinée à diminuer artificiellement le bénéfice. Elle traduit une obligation ou un risque répondant aux conditions comptables applicables. De même, l’équilibre arithmétique ne remplace jamais la vérification des pièces.
Choisir une fiduciaire à Genève et comparer les devis
Une fiduciaire peut reprendre la tenue comptable, effectuer uniquement la clôture ou revoir des comptes préparés en interne. Pour une PME genevoise, privilégiez un interlocuteur capable d’expliquer les variations du bilan, les échéances fiscales et les risques de liquidité, au-delà de la production des documents.
Il n’existe pas de prix unique pour établir un bilan comptable à Genève. À titre de repère commercial, Allo-Déclaration annonce des formules pour indépendants à partir de 350 CHF et 690 CHF, ainsi qu’un tarif de 180 CHF/heure pour sa formule Intégrale et de 220 CHF/heure pour certaines prestations à la carte. Ces périmètres ne correspondent pas nécessairement à la clôture complète d’une SA ou d’une Sàrl ; faites confirmer les conditions applicables.
Pour obtenir un devis comparable, indiquez votre forme juridique, le volume d’écritures, les salariés, l’assujettissement à la TVA et l’état des pièces. Demandez si le prix inclut les corrections, l’annexe, la déclaration fiscale et un entretien de restitution. Convenez enfin d’un calendrier de remise des documents et de validation : un bilan utile doit être fiable, mais aussi disponible à temps pour décider.