Un expert-comptable spécialisé en santé sécurise les choix du cabinet et la trésorerie
Pour un médecin, un infirmier libéral, un kinésithérapeute, un dentiste, une sage-femme ou un psychologue, la comptabilité ne consiste pas à transmettre des justificatifs une fois par an. Un expert-comptable pour professionnel de santé aide à sécuriser les déclarations, à choisir une structure cohérente, à anticiper les cotisations et à mesurer la rentabilité réelle du cabinet. Son accompagnement devient particulièrement utile lorsque l’activité évolue, que les revenus augmentent ou qu’un projet d’association se prépare.
Pourquoi les professions de santé ont besoin d’un accompagnement comptable ciblé
L’exercice libéral cumule des particularités que l’on ne retrouve pas toujours dans une entreprise classique : honoraires versés par différents organismes, rétrocessions, remplacements, collaborations, charges de cabinet, matériel professionnel, véhicule, assurance, formation et cotisations sociales. Chaque dépense doit être correctement qualifiée et justifiée pour que la comptabilité reflète la réalité de l’activité.
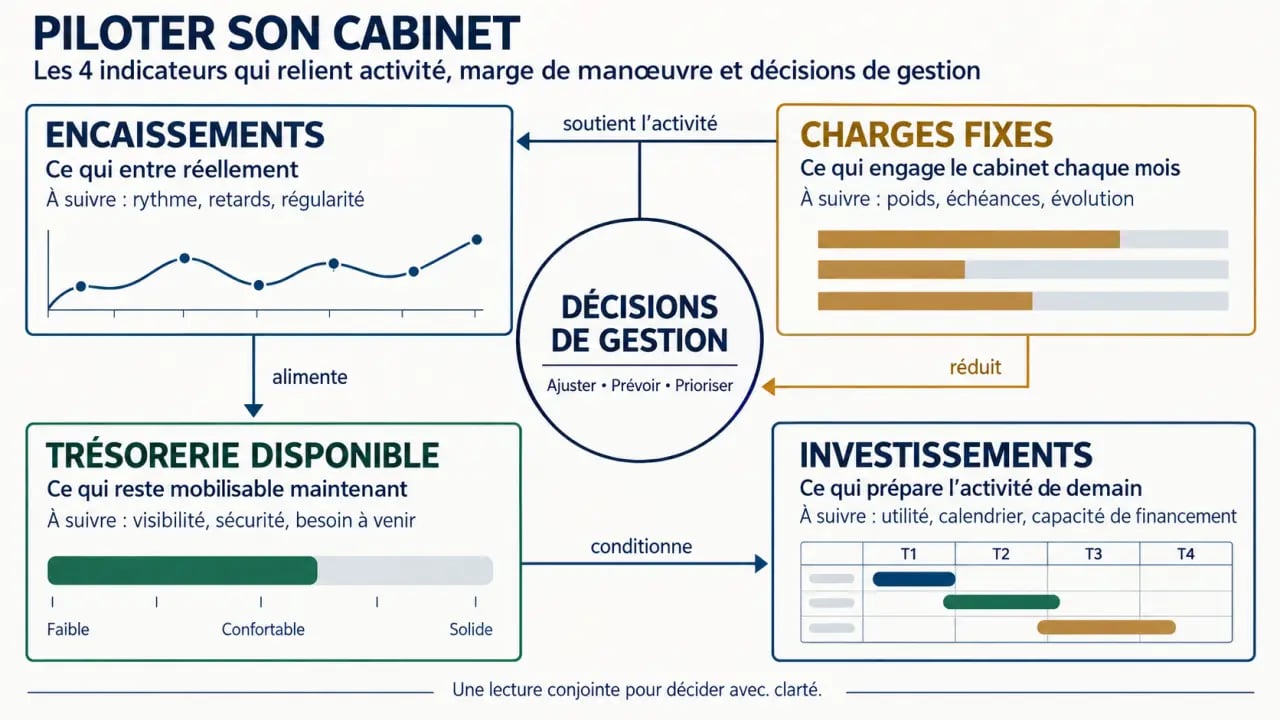
Un expert-comptable spécialisé dans les professions de santé connaît les arbitrages fréquents entre rémunération immédiate, trésorerie disponible et protection sociale. Il ne remplace ni un avocat ni un conseiller patrimonial, mais il fournit les chiffres nécessaires pour prendre des décisions cohérentes avec eux. Une comptabilité tenue au fil de l’eau évite aussi de découvrir tardivement un solde fiscal ou social difficile à absorber.
Des revenus qui ne racontent pas toujours le bénéfice
Le chiffre d’affaires encaissé donne une première indication, mais il ne mesure pas ce que le praticien peut réellement se verser. Il faut tenir compte des loyers, des achats, des frais de personnel, des logiciels, des amortissements, des prélèvements obligatoires et des dépenses liées à l’exercice. Un cabinet très actif peut donc connaître une tension de trésorerie lorsque ses charges fixes sont élevées ou que les règlements sont décalés.
Un suivi mensuel ou trimestriel permet de distinguer une hausse saine de l’activité d’une croissance qui exige davantage de temps, de matériel ou de charges. Cette lecture évite de confondre le volume de consultations avec une amélioration réelle du revenu disponible.
Choisir le cadre d’exercice avant de subir la fiscalité
Le choix entre exercice individuel, société civile de moyens, société d’exercice libéral ou autre organisation ne doit pas dépendre uniquement d’un taux d’imposition. Le niveau de bénéfice, le besoin d’investir, le projet de travailler à plusieurs, la protection du patrimoine personnel et la manière dont le praticien souhaite se rémunérer doivent être étudiés ensemble.
Annuaire officiel pour trouver un expert-comptable · Accédez à l’annuaire officiel de la profession pour trouver l’expert-comptable adapté à vos besoins.
Exercice individuel : une solution simple, mais à piloter
Pour de nombreux professionnels, l’exercice individuel reste adapté au démarrage ou à une activité exercée seul. La gestion est généralement plus directe et les obligations administratives peuvent être plus lisibles. Cela n’empêche pas de mettre en place des outils rigoureux : compte bancaire dédié à l’activité, classement des pièces, calendrier des échéances et suivi des dépenses mixtes.
L’expert-comptable vérifie notamment que les frais déclarés sont engagés dans l’intérêt de la profession, qu’ils sont documentés et qu’ils sont correctement répartis lorsqu’ils comportent une part privée. Le véhicule, le téléphone, le local partagé et les repas professionnels méritent une attention particulière.
La société ne doit pas être une réponse automatique
Créer une société peut répondre à un besoin réel d’organisation, d’association ou de développement. En revanche, choisir cette voie sans projection chiffrée peut ajouter des coûts et des formalités sans produire le bénéfice attendu. Une comparaison utile repose sur plusieurs hypothèses : revenu souhaité, investissements prévus, emprunts, charges du foyer, évolution du cabinet et arrivée éventuelle d’un associé.
Deux praticiens dont le chiffre d’affaires est proche peuvent avoir intérêt à des choix différents. L’un privilégiera la simplicité de gestion ; l’autre aura besoin de conserver de la trésorerie pour financer un équipement ou structurer une équipe. Le statut doit suivre le projet professionnel, pas une tendance.
Les indicateurs à suivre pour garder la main sur le cabinet
Un bon accompagnement comptable transforme les documents annuels en tableau de bord utile. L’objectif n’est pas de multiplier les colonnes, mais de surveiller quelques repères réguliers pour détecter rapidement une dérive des charges ou un besoin de financement.
| Indicateur | Ce qu’il permet de comprendre | Décision possible |
|---|---|---|
| Encaissements | Le niveau réel d’activité sur une période | Adapter les prévisions de trésorerie |
| Charges fixes | Le coût incompressible du cabinet | Évaluer le seuil de rentabilité |
| Trésorerie disponible | La capacité à payer les prochaines échéances | Prévoir une réserve ou décaler un investissement |
| Investissements | Le poids du matériel et des remboursements | Choisir entre achat, financement ou report |
Prévoir les cotisations plutôt que les découvrir
Les cotisations et les régularisations sont souvent une source de stress pour les indépendants. Une estimation actualisée à partir de l’activité permet de mettre de côté une somme cohérente, au lieu de considérer toute la trésorerie présente sur le compte comme disponible. Le cabinet reste ainsi capable de payer ses charges, même lors d’un mois moins dynamique.
Cette discipline compte particulièrement après une hausse de revenu. L’amélioration peut entraîner des appels ultérieurs plus élevés. Sans provision, le praticien risque de financer une échéance passée avec les encaissements courants.
La comptabilité donne une double vision du cabinet
La comptabilité donne une double vision de l’activité : d’un côté, le soin rendu, les rendez-vous et la qualité de la prise en charge ; de l’autre, les flux financiers qui permettent de maintenir cette activité. Regarder uniquement l’agenda peut masquer une dépendance à un seul apporteur d’affaires, un loyer trop lourd ou un matériel sous-utilisé. Mettre ces deux aspects en regard aide à décider : modifier les plages de consultation, revoir un contrat, mutualiser une dépense ou différer un achat. Les chiffres ne déshumanisent pas le cabinet ; ils protègent la liberté d’exercer dans de bonnes conditions.
Cette approche est particulièrement pertinente en cas de remplacement, de collaboration ou d’exercice à plusieurs. La répartition des frais, les rétrocessions, les honoraires et les engagements de chacun doivent être lisibles. Des règles floues créent souvent des incompréhensions qui auraient pu être évitées avec des documents simples et une comptabilité organisée dès le départ.
Comment sélectionner un expert-comptable pour professionnel de santé
Le premier critère est la capacité du cabinet comptable à comprendre le mode d’exercice concerné. Il est utile de demander quelles professions de santé il accompagne, comment il gère les déclarations, à quelle fréquence les résultats sont commentés et qui répond aux questions courantes. Une relation efficace ne repose pas uniquement sur un logiciel : elle suppose un interlocuteur identifiable et des explications compréhensibles.
- Vérifiez l’étendue de la mission : tenue comptable, déclarations, bilan, accompagnement à la création, paie ou prévisionnel ne sont pas toujours inclus.
- Demandez le rythme de suivi : un rendez-vous annuel ne suffit pas nécessairement lors d’une installation ou d’un changement de structure.
- Clarifiez les outils : collecte des pièces, accès aux documents, relances et sécurité des échanges doivent rester simples à utiliser.
- Comparez la qualité du conseil : un tarif attractif perd son intérêt si le praticien reste seul face aux décisions importantes.
Le bon professionnel ne promet pas de supprimer les charges ni de proposer la même solution à tous. Il pose des questions sur l’activité, établit des simulations prudentes et explique les conséquences des choix possibles. C’est cette capacité à relier obligations comptables, trésorerie et projet de cabinet qui fait la différence dans la durée.