Prêt d’honneur pour créer son entreprise : montant, conditions et effet sur le prêt bancaire
Au démarrage, le principal obstacle n’est pas toujours l’idée ou la rentabilité prévisionnelle. C’est souvent l’apport personnel. Le prêt d’honneur répond à ce besoin en renforçant le plan de financement et en donnant davantage de poids à une demande de crédit bancaire. Son obtention reste sélective : le projet doit être viable, financé de façon cohérente et porté par un entrepreneur capable de le défendre.
Un prêt personnel qui consolide le financement de l’entreprise
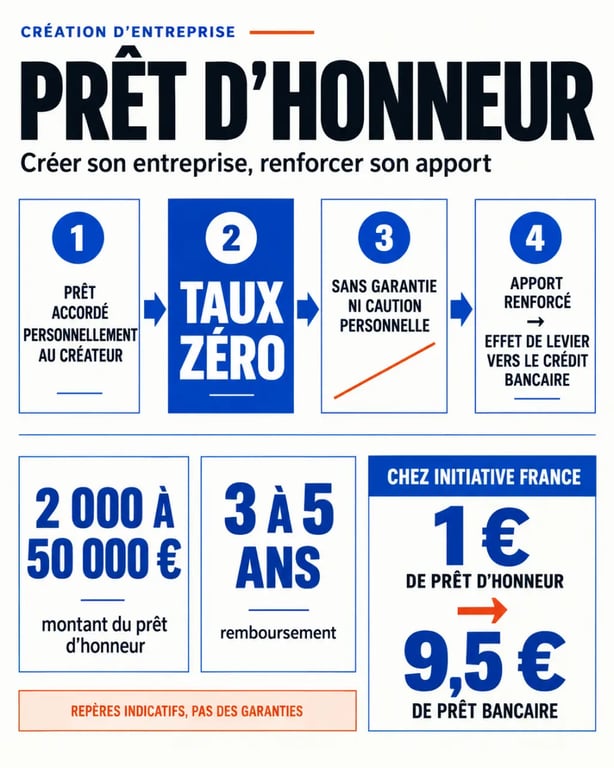
Le prêt d’honneur pour la création d’entreprise est un prêt accordé au porteur de projet à titre personnel, et non à sa société. Il est généralement proposé à taux zéro, sans intérêts, sans garantie et sans caution personnelle. Son bénéficiaire doit toutefois le rembourser selon l’échéancier prévu, même si l’entreprise rencontre des difficultés.
Estimer une mensualité à taux zéro
Calculez une mensualité indicative pour un prêt d’honneur à taux zéro.
Mensualité indicative
Calcul indicatif : montant emprunté ÷ nombre de mensualités. Le résultat ne tient pas compte d’un éventuel différé, d’un échéancier spécifique ou des conditions propres à l’organisme prêteur.
Le mécanisme peut surprendre : l’argent est prêté à la personne, mais il sert le projet entrepreneurial. Il peut compléter l’apport injecté dans l’entreprise, couvrir une partie des besoins de démarrage ou équilibrer un plan de financement qui dépendrait autrement trop fortement de l’emprunt bancaire.
Pourquoi il ne remplace pas un crédit professionnel
Le prêt d’honneur reste un financement complémentaire. Dans de nombreux parcours, il est associé à un prêt bancaire, car sa fonction première est d’améliorer la structure financière du projet. Un créateur disposant d’un apport plus solide présente un risque perçu comme mieux maîtrisé par la banque. Le dispositif peut donc créer un effet de levier, sans financer seul l’intégralité des investissements, du stock initial ou du besoin en fonds de roulement.
Chez Initiative France, l’effet de levier moyen annoncé atteint 9,5 € de prêt bancaire pour 1 € de prêt d’honneur. Ce ratio ne garantit pas le résultat d’une demande individuelle. Il illustre le signal positif apporté par l’intervention d’un réseau et par l’analyse préalable du dossier.
Un financement qui valide aussi la préparation du projet
Obtenir un prêt d’honneur signifie qu’un comité a jugé le projet suffisamment préparé pour être soutenu. Cette décision ne garantit ni le succès commercial ni l’accord automatique d’une banque. Elle crédibilise toutefois les hypothèses présentées et montre que le porteur de projet sait expliquer son marché, ses besoins et son modèle économique.
Montant, remboursement et usage : les règles à examiner avant de candidater
Les conditions varient selon le réseau, le territoire, le profil de l’entrepreneur et la nature de l’activité. Il faut donc consulter les critères du dispositif local avant d’intégrer un montant dans son prévisionnel. Les chiffres suivants donnent des repères, mais ne créent aucun droit automatique au financement.
| Repère | Conditions ou montant indiqué | Ce qu’il faut en retenir |
|---|---|---|
| Initiative France | De 3 000 à 50 000 € ; montant moyen de 10 000 € | Le montant dépend de la solidité du projet et du plan de financement. |
| Prêt d’honneur généralement indiqué | De 2 000 à 36 000 € | Les plafonds diffèrent selon les organismes et les dispositifs locaux. |
| Remboursement | De 3 à 5 ans | Les mensualités doivent rester compatibles avec la situation personnelle du bénéficiaire. |
| Coût et sûretés | Taux 0, sans garantie ni caution personnelle | Le prêt reste remboursable et engage personnellement son bénéficiaire. |
Raisonner en plan de financement, pas en montant maximal
Demander le plafond accessible n’est pas toujours la meilleure stratégie. Le montant pertinent est celui qui couvre un besoin identifié sans réduire la capacité de remboursement. Le comité examine la cohérence entre les ressources et les emplois : apport, prêt d’honneur, emprunt bancaire, aides éventuelles, investissements, trésorerie de départ et besoin en fonds de roulement.
Un plan de financement doit absorber les dépenses immédiates et le décalage avant les premières entrées d’argent. Une réserve de trésorerie raisonnable peut couvrir les acomptes fournisseurs, les délais de paiement des clients ou un lancement commercial plus lent que prévu. Cette lecture des flux, au-delà du prix du matériel, rend la demande plus crédible.
Éligibilité : ce que le comité cherche réellement à évaluer
Les prêts d’honneur s’adressent fréquemment aux créateurs, aux repreneurs et, selon les programmes, aux dirigeants en phase de développement. L’éligibilité dépend toutefois des règles de chaque organisme. Certaines activités ou certains secteurs peuvent être exclus. Ce point doit être vérifié dès le premier échange avec le réseau sollicité.
Guide officiel pour réussir la création de votre entreprise · Découvrez les étapes clés de la création d’entreprise et les solutions de financement, dont les prêts d’honneur création-reprise et solidaire.
Au-delà des critères administratifs, la sélection porte sur la qualité globale du projet. Le comité ne cherche pas un dossier parfait sur le papier. Il évalue un projet compréhensible et réaliste, porté par une personne capable de prendre des décisions informées.
Les éléments qui renforcent une candidature
- Un business plan clair, avec une offre, une clientèle cible et un positionnement définis.
- Un prévisionnel prudent, dont les hypothèses de chiffre d’affaires peuvent être expliquées et justifiées.
- Un plan de financement équilibré, intégrant l’apport, le crédit bancaire envisagé et les besoins de trésorerie.
- Une connaissance concrète du terrain : devis, premiers contacts commerciaux, étude de zone, fournisseurs ou compétences métier.
- Une capacité à présenter les risques du projet et les solutions prévues pour y répondre.
Le comité d’agrément : une discussion, pas un simple contrôle
Après l’instruction du dossier, le porteur de projet présente généralement son activité devant un comité d’agrément. Celui-ci peut réunir des chefs d’entreprise, des experts du financement ou des acteurs locaux. L’échange permet de vérifier la maîtrise du projet : pourquoi ce marché, quel besoin client, quels investissements, quelle marge et quelle trésorerie pour les premiers mois ?
Préparer ce passage revient à préparer un rendez-vous bancaire. Un discours bref, des chiffres maîtrisés et des réponses franches aux zones d’incertitude seront plus efficaces qu’un argumentaire surchargé. Si une hypothèse est fragile, mieux vaut le reconnaître et présenter la solution prévue.
Choisir le bon interlocuteur et monter un dossier actionnable
Plusieurs réseaux peuvent proposer ou orienter vers un prêt d’honneur, notamment Initiative France, Réseau Entreprendre, France Active ou l’Adie, selon le profil et le projet. Leurs offres ne sont pas interchangeables : territoire couvert, public visé, montant, accompagnement, critères sectoriels et articulation avec la banque peuvent varier.
Le bon réflexe consiste à contacter le réseau présent sur son territoire avant de déposer un dossier définitif. Un premier rendez-vous permet de vérifier l’adéquation du projet au dispositif et d’identifier les pièces manquantes. Cet accompagnement est souvent gratuit et peut se poursuivre pendant la phase de démarrage, parfois avec un parrainage entrepreneurial.
Les documents à préparer en priorité
- Présentez le porteur de projet, son expérience, ses compétences et son rôle opérationnel.
- Formalisez l’offre, le marché visé, la stratégie commerciale et les premiers éléments de preuve disponibles.
- Établissez un business plan comprenant le prévisionnel d’activité, le compte de résultat, le plan de trésorerie et le plan de financement.
- Rassemblez les justificatifs utiles : devis d’investissement, éléments sur l’apport, projet de statuts si nécessaire et échanges avec la banque.
- Préparez un pitch de quelques minutes qui relie le besoin de financement aux objectifs précis du lancement.
Le prêt d’honneur ne doit pas être demandé à la dernière minute, après avoir sollicité la banque sans préparation. L’intégrer assez tôt dans le montage financier laisse le temps d’ajuster les montants, de consolider le dossier et de coordonner les échanges avec les partenaires bancaires. Cette anticipation en fait un levier de négociation plutôt qu’une solution de secours.
Après l’accord : utiliser le prêt comme un levier de démarrage durable
L’obtention du prêt marque le début d’une relation d’accompagnement. Les premiers mois exigent de suivre la trésorerie, d’ajuster les dépenses et de comparer régulièrement les résultats réels au prévisionnel. L’objectif est de préserver la capacité de remboursement tout en donnant à l’activité les moyens d’atteindre ses premières ventes récurrentes.
Les entreprises soutenues affichent un taux de survie à trois ans de 90 %, contre 70 % en moyenne pour le passage de ce cap. Ce résultat rappelle que le financement compte, mais que l’accompagnement, le regard extérieur et la discipline de pilotage contribuent aussi à sécuriser les premières années d’une entreprise.