Expert-comptable holding : réduire la fiscalité sans fragiliser votre groupe
Créer une holding ne consiste pas à interposer une société entre vous et votre entreprise d’exploitation. Le choix de la forme juridique, du régime fiscal, des flux de trésorerie et du financement peut faciliter la circulation des dividendes, ou compliquer durablement la gestion du groupe. Un expert-comptable holding aide à poser les bonnes questions avant l’immatriculation, puis à sécuriser les décisions prises au fil du développement.
Pourquoi une holding exige un accompagnement comptable spécifique
Une holding est une société qui détient des titres dans une ou plusieurs autres entreprises. Elle peut être passive, lorsqu’elle se limite essentiellement à percevoir des dividendes et à détenir des participations, ou animatrice, lorsqu’elle participe activement à la conduite du groupe et rend des services à ses filiales. Cette distinction influence la documentation à produire, la facturation intragroupe et certains enjeux patrimoniaux.
L’expert-comptable ne se contente donc pas d’établir un bilan annuel. Il vérifie la cohérence entre votre objectif, développer une activité, acquérir une société, centraliser la trésorerie, préparer une transmission ou investir, et le montage retenu. Une holding mal calibrée peut ajouter des frais et des obligations sans apporter le bénéfice attendu. Le professionnel doit aussi vérifier que l’organisation pourra fonctionner dans la durée, avec des flux documentés et des décisions prises au bon moment.
Choisir la structure en fonction du projet réel
SAS, SARL ou société civile, la forme de la holding dépend du profil des associés, du niveau de protection recherché, de la gouvernance envisagée et du traitement social de la rémunération du dirigeant. Une holding destinée à accueillir plusieurs investisseurs ne se pense pas comme une structure familiale de détention. Le nombre d’associés, leur implication dans la gestion et les opérations envisagées peuvent modifier l’intérêt de chaque solution.
L’expert-comptable travaille idéalement avec l’avocat ou le notaire lorsque les statuts, le pacte d’associés ou une opération de transmission nécessitent une expertise juridique approfondie. Chacun intervient dans son domaine, tandis que le dirigeant dispose d’une vision cohérente du montage et de ses conséquences comptables.
Éviter la société « coquille vide »
Une holding n’a d’intérêt que si son rôle est précis. Elle doit disposer de moyens adaptés lorsqu’elle facture des prestations : convention écrite, réalité des services rendus, prix justifiable, preuves de l’intervention et suivi comptable rigoureux. Facturer des « frais de gestion » sans substance expose le groupe à des discussions fiscales et fragilise la logique de l’organisation.
L’expert-comptable aide à définir des services concrets, comme le pilotage financier, l’administration, la stratégie commerciale ou la coordination des filiales. Il peut aussi organiser le suivi des interventions, des livrables et des clés de répartition. Cette traçabilité permet de relier chaque facture à une prestation identifiable.
Les décisions fiscales à arbitrer dès la création
Le principal attrait d’une holding est souvent fiscal, mais ce résultat n’est jamais automatique. Les régimes applicables dépendent de la structure, de la participation détenue, de la nature des produits encaissés et des opérations envisagées. Une simulation chiffrée est plus utile qu’une promesse générale d’optimisation. Elle doit comparer les flux avant et après création de la holding, ainsi que les coûts liés à son fonctionnement.
Régime mère-fille et remontée des dividendes
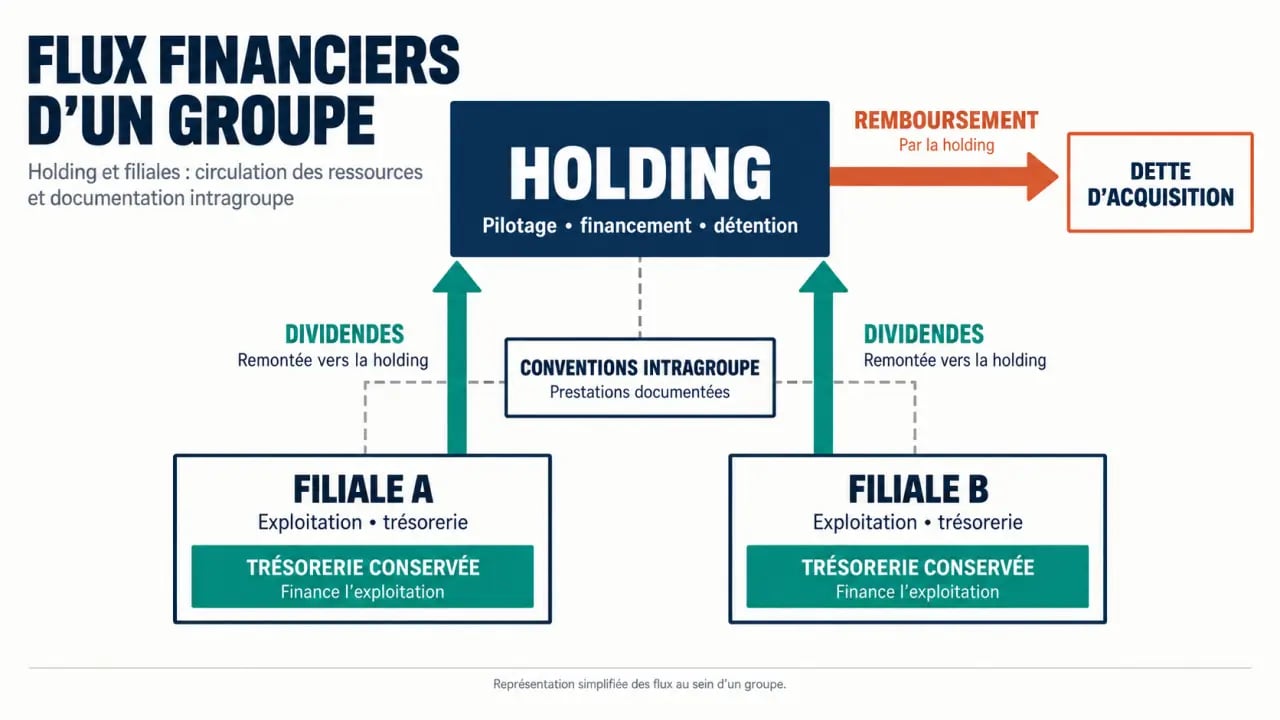
Lorsqu’une holding soumise à l’impôt sur les sociétés détient les titres d’une filiale dans les conditions requises, le régime mère-fille peut permettre une quasi-exonération des dividendes reçus, sous réserve d’une quote-part de frais et charges. L’enjeu est de laisser des ressources dans la holding pour financer un projet plutôt que de les distribuer immédiatement au dirigeant.
L’expert-comptable vérifie les conditions d’éligibilité, les dates de détention et le traitement comptable des flux. Il mesure aussi l’effet de la remontée des dividendes sur la filiale. Une distribution qui réduit trop fortement ses liquidités peut compromettre ses investissements, ses recrutements ou le règlement de ses dépenses courantes.
Intégration fiscale, TVA et conventions intragroupe
Dans certains groupes, l’intégration fiscale peut permettre de compenser, selon des règles strictes, les résultats bénéficiaires et déficitaires des sociétés membres. Elle ne convient pas à toutes les situations et implique une organisation déclarative exigeante. La TVA mérite également une analyse : une holding passive ne récupère pas nécessairement la TVA sur ses dépenses, tandis qu’une holding qui facture des prestations taxables à ses filiales peut se situer dans un cadre différent.
Les conventions de trésorerie, de management fees ou de mise à disposition doivent être rédigées et appliquées avec discipline. Elles précisent l’objet du flux, son mode de calcul, ses échéances et les responsabilités de chaque société. Elles évitent que les mouvements bancaires entre entités paraissent arbitraires ou soient assimilés à des avances mal documentées. Leur contenu doit correspondre aux opérations réellement réalisées.
Financer une acquisition sans déséquilibrer le groupe
La holding est fréquemment utilisée pour acquérir les titres d’une entreprise. Elle peut emprunter, acquérir les actions ou parts, puis utiliser les dividendes remontés par la cible pour rembourser une partie de la dette. Ce schéma demande une prévision de trésorerie réaliste : les dividendes ne sont ni garantis ni toujours disponibles au moment où l’échéance bancaire arrive.
Régime fiscal mère-fille : définition officielle du BOFiP · Consultez les règles de l’article 216 du CGI applicables aux sociétés mères et filiales soumises à l’impôt sur les sociétés.
Le montage doit donc tenir compte du fonctionnement réel de l’entreprise acquise. Une filiale peut avoir besoin de conserver ses liquidités pour financer son activité, absorber une baisse de marge ou régler un investissement prévu. La capacité à distribuer des dividendes ne doit pas être confondue avec le montant de trésorerie visible sur un compte bancaire à une date donnée.
Construire un prévisionnel qui résiste aux aléas
L’expert-comptable établit un prévisionnel intégrant le prix d’acquisition, les frais de montage, les intérêts d’emprunt, les capacités distributives de la filiale, la fiscalité et un niveau prudent de trésorerie. Il est essentiel de tester plusieurs hypothèses : baisse de marge, investissement imprévu, retard d’encaissement ou besoin de fonds de roulement. Un montage viable sur un seul scénario optimiste ne constitue pas une base de financement solide.
Le suivi doit ensuite rapprocher les prévisions des résultats réellement obtenus. Si les encaissements ralentissent ou si les dépenses augmentent, le groupe peut revoir le calendrier des distributions, limiter certaines sorties de trésorerie ou réexaminer ses besoins de financement. Cette comparaison régulière donne au dirigeant une marge de réaction avant l’apparition d’une difficulté bancaire.
Une holding doit soutenir les filiales sans les contraindre. Si elle prélève trop vite toute leur trésorerie pour servir sa dette, elle peut empêcher le renouvellement du matériel, le recrutement ou la constitution d’un matelas de sécurité. En organisant des remontées de dividendes compatibles avec les besoins opérationnels, le groupe conserve une base financière plus stable et la holding peut continuer à remplir sa fonction de financement.
Ce que l’expert-comptable holding suit au fil de l’année
Après la création, l’accompagnement doit rester régulier. La comptabilité de chaque société doit être distincte, les comptes courants d’associés suivis, les factures intragroupe rapprochées et les décisions de distribution formalisées. Le pilotage ne se limite pas à une obligation administrative : il permet de décider à temps d’un investissement, d’un refinancement ou d’une réorganisation.
Le suivi porte aussi sur les échéances fiscales, les remboursements d’emprunt et les conventions entre sociétés. Des comptes régulièrement rapprochés facilitent l’identification d’un solde inhabituel, d’une facture non réglée ou d’un flux qui ne correspond plus à l’organisation prévue. Le dirigeant peut ainsi corriger la situation avant la clôture des comptes.
| Point de contrôle | Pourquoi il compte | Action utile |
|---|---|---|
| Trésorerie de la filiale | Éviter une remontée de fonds qui fragilise l’exploitation | Mettre à jour un prévisionnel de trésorerie |
| Prestations intragroupe | Justifier les facturations entre sociétés | Conserver contrats, livrables et clés de répartition |
| Dette d’acquisition | Anticiper les échéances et les covenants bancaires | Comparer régulièrement prévisionnel et réalisé |
| Décisions des associés | Sécuriser dividendes, rémunérations et conventions | Formaliser les procès-verbaux nécessaires |
Choisir le bon interlocuteur
Avant de confier votre dossier, demandez à l’expert-comptable comment il aborde les flux entre holding et filiales, les acquisitions financées par emprunt, la TVA et les conventions intragroupe. Un bon interlocuteur doit être capable de présenter des hypothèses, des limites et des points de vigilance, plutôt que de vendre une holding comme une solution universelle.
Il doit aussi savoir orienter vers un avocat fiscaliste, un commissaire aux comptes ou un notaire lorsque l’opération le justifie. Cette capacité à travailler avec d’autres professionnels est utile lorsque le projet combine financement, transmission, modification des statuts ou organisation de la gouvernance.
La valeur d’un expert-comptable holding se mesure enfin à sa capacité à transformer les comptes en décisions lisibles. Des tableaux de bord simples, un calendrier des échéances et des échanges réguliers avec le dirigeant permettent de conserver une structure utile, finançable et cohérente avec l’évolution du groupe. Le bon montage n’est pas celui qui promet le plus, mais celui dont les flux, les coûts et les obligations restent maîtrisables.