Avocat et expert-comptable : deux métiers complémentaires, un cumul direct encadré
Avocat et expert-comptable accompagnent souvent les mêmes dirigeants, mais leurs responsabilités diffèrent. L’un sécurise les décisions juridiques et défend les intérêts de son client ; l’autre organise l’information comptable, fiscale et financière. En France, exercer simultanément ces deux professions est en principe incompatible. Leur collaboration permet toutefois de réunir ces compétences sans brouiller les responsabilités.
Le cumul avocat et expert-comptable est encadré par l’indépendance
Les deux métiers sont des professions réglementées, soumises à des règles déontologiques exigeantes. Le principe d’indépendance professionnelle est central : chaque professionnel doit pouvoir conseiller son client, refuser une mission ou signaler un risque sans subir l’influence d’un autre intérêt professionnel. S’y ajoutent le secret professionnel, la confidentialité des échanges et la prévention des conflits d’intérêts.
Testez vos connaissances : Avocat et Expert-comptable
Dans ce cadre, le cumul direct des activités d’avocat et d’expert-comptable est présenté comme incompatible. Le sujet ne se limite pas à l’obtention des diplômes. Une personne peut acquérir une double compétence en droit fiscal et en comptabilité sans exercer les deux professions en même temps. L’enjeu porte sur l’exercice professionnel, l’inscription aux ordres concernés, la responsabilité assumée et les règles applicables à chaque mission.
Détenir deux compétences n’implique pas exercer deux métiers
Un avocat peut se former à la lecture des comptes, au contrôle de gestion ou à la fiscalité des entreprises. Un expert-comptable peut approfondir le droit des sociétés et les mécanismes juridiques utiles à ses clients. Cette culture commune facilite les échanges, mais elle ne transforme pas l’un en l’autre. Lorsqu’un dossier exige un acte juridique complexe, une négociation sensible ou un contentieux, l’avocat reste l’interlocuteur pertinent. Lorsqu’il faut produire une comptabilité fiable, établir des déclarations ou construire un prévisionnel, l’expert-comptable conserve son rôle propre.
Deux missions différentes, souvent complémentaires
| Besoin de l’entreprise | Avocat | Expert-comptable |
|---|---|---|
| Contrat, litige, négociation ou défense | Conseil juridique, rédaction, représentation et défense des intérêts | Apporte les éléments chiffrés utiles au dossier |
| Comptabilité et pilotage | Intervient sur les conséquences juridiques ou fiscales du choix retenu | Tenue ou révision comptable, tableaux de bord, prévisionnel et suivi financier |
| Fiscalité | Analyse les risques, sécurise une opération et traite les situations contentieuses | Prépare les déclarations fiscales et éclaire les options à partir des données de l’activité |
| Création ou transformation de société | Rédige et sécurise les statuts lorsque les enjeux le justifient | Compare les incidences financières, fiscales et sociales des scénarios |
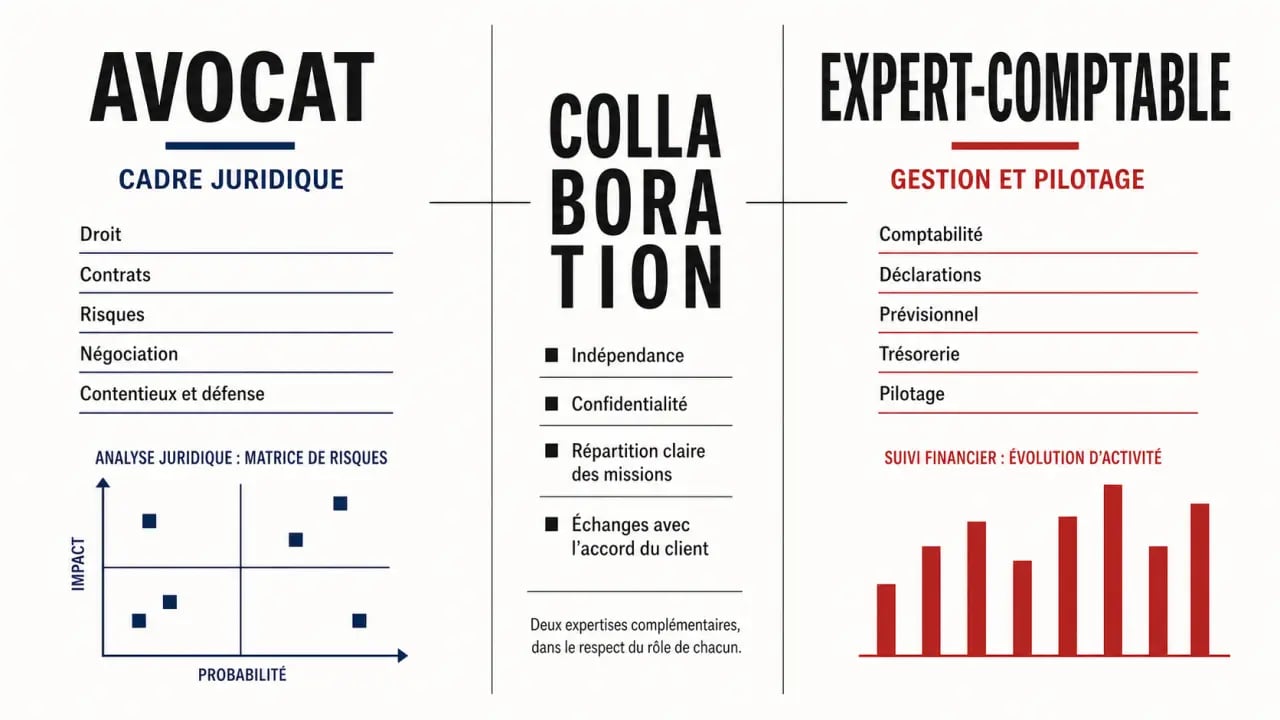
La distinction ne crée pas une concurrence entre les deux métiers. Elle évite surtout de confondre le conseil juridique individualisé avec la gestion courante des chiffres. L’avocat raisonne notamment en droits, obligations, clauses, risques et stratégie de défense. L’expert-comptable travaille à partir des flux, des pièces justificatives, des échéances, de la rentabilité et des déclarations.
Les honoraires ne répondent pas à la même logique
Les coûts dépendent du dossier, de sa technicité et du temps nécessaire. Pour une création d’entreprise, une intervention d’avocat peut être facturée autour de 200 euros HT par heure et atteindre plusieurs milliers d’euros selon la complexité. L’expert-comptable facture plus souvent un accompagnement récurrent ou des missions identifiées : comptabilité, liasse fiscale, déclarations et pilotage. Comparer uniquement les prix est donc peu utile. Il faut aussi examiner le risque à traiter, le livrable attendu et la responsabilité engagée.
Créer une entreprise : choisir le bon interlocuteur au bon moment
Lors d’une création, l’expert-comptable aide à donner une cohérence économique au projet : prévisionnel, seuil de rentabilité, besoins de trésorerie, choix entre rémunération et distribution, conséquences des régimes fiscal et social. Il peut aussi accompagner les formalités et l’immatriculation via le Guichet Unique, selon le périmètre de sa mission.
L’avocat devient particulièrement utile lorsque la structure doit protéger des associés aux intérêts différents, prévoir une gouvernance précise, organiser une entrée au capital, encadrer une cession ou traiter une activité réglementée. La rédaction des statuts ne consiste pas seulement à compléter un modèle. Les clauses de sortie, d’agrément, de non-concurrence ou de répartition des pouvoirs peuvent influencer la capacité des associés à surmonter un désaccord.
Le pivot à surveiller : le passage entre décision et exécution
Le point de vigilance se situe souvent après le choix théorique du statut. Une décision juridiquement pertinente peut devenir coûteuse si elle est mal paramétrée dans les flux de facturation, la paie, les comptes courants d’associés ou le calendrier déclaratif. À l’inverse, une optimisation chiffrée séduisante peut fragiliser le pacte entre associés si ses effets juridiques ne sont pas anticipés. Faire relire les hypothèses du prévisionnel par l’avocat et transmettre les clauses structurantes à l’expert-comptable évite que le dossier change de sens entre la signature et sa mise en œuvre.
Collaborer sans cumuler : les solutions pour une vision globale
Un partenariat entre cabinets permet de coordonner les interventions tout en conservant des missions distinctes. Le client sait qui produit les comptes, qui prépare les déclarations, qui rédige un acte et qui le représente en cas de différend. Cette répartition claire limite les malentendus et facilite le respect du secret professionnel.
Des conventions de partenariat, des réseaux professionnels ou des sociétés pluri-professionnelles d’exercice peuvent aussi organiser cette coopération. L’ordonnance n° 2016-394 relative à certaines formes de collaboration interprofessionnelle a notamment ouvert un cadre pour rapprocher plusieurs professions. Le choix d’une structure doit toutefois être étudié au cas par cas, car l’indépendance de chaque professionnel et les règles ordinales restent déterminantes.
- Pour un créateur : associer prévisionnel financier et sécurisation des statuts.
- Pour une entreprise en croissance : croiser les données de rentabilité avec les contrats, la gouvernance ou une opération sur le capital.
- Pour un cabinet d’avocats : déléguer les obligations comptables tout en gardant la maîtrise de la relation client et des dossiers juridiques.
Pourquoi un avocat a intérêt à être accompagné par un expert-comptable
Un avocat indépendant exerce souvent dans le cadre des bénéfices non commerciaux. Selon ses recettes et sa situation, il peut relever du régime micro BNC ou du régime réel. Le passage au régime réel, la gestion de la franchise en base de TVA, du régime simplifié d’imposition ou du régime normal exigent un suivi précis. En cas de dépassement des seuils, le régime réel peut devenir obligatoire après deux exercices consécutifs.
L’expert-comptable peut organiser la conservation des justificatifs, le suivi des honoraires encaissés, des factures impayées et des charges déductibles. Il accompagne aussi la préparation des déclarations fiscales, de la liasse fiscale et des déclarations liées à l’URSSAF et à la CNBF. Depuis le 1er janvier 2021, la déclaration sociale des indépendants a fusionné avec la déclaration de revenus personnels. Cette évolution ne supprime pas la nécessité d’une information comptable cohérente.
Une comptabilité utile, pas seulement conforme
Un tableau de bord simple peut signaler un retard d’encaissement, une hausse des charges fixes ou une dépendance excessive envers quelques dossiers. Pour un avocat collaborateur qui devient indépendant, ou pour des confrères qui s’associent en AARPI, SCM, SELARL ou SELAS, ces repères aident à décider avant que la trésorerie ne se tende. L’expert-comptable spécialisé dans l’accompagnement des avocats ne remplace pas l’avocat. Il lui apporte du temps et des données fiables pour piloter son cabinet.
La meilleure organisation repose donc sur une frontière claire : l’avocat traite le droit, le risque et la défense ; l’expert-comptable fiabilise les chiffres, les obligations et les choix de gestion. Lorsque les deux échangent avec l’accord du client, cette complémentarité apporte une vision plus cohérente de l’entreprise sans remettre en cause l’indépendance de chacun.