Audit financier avec FinanceCheck Rapid : décider vite grâce à un diagnostic en 3 à 5 jours
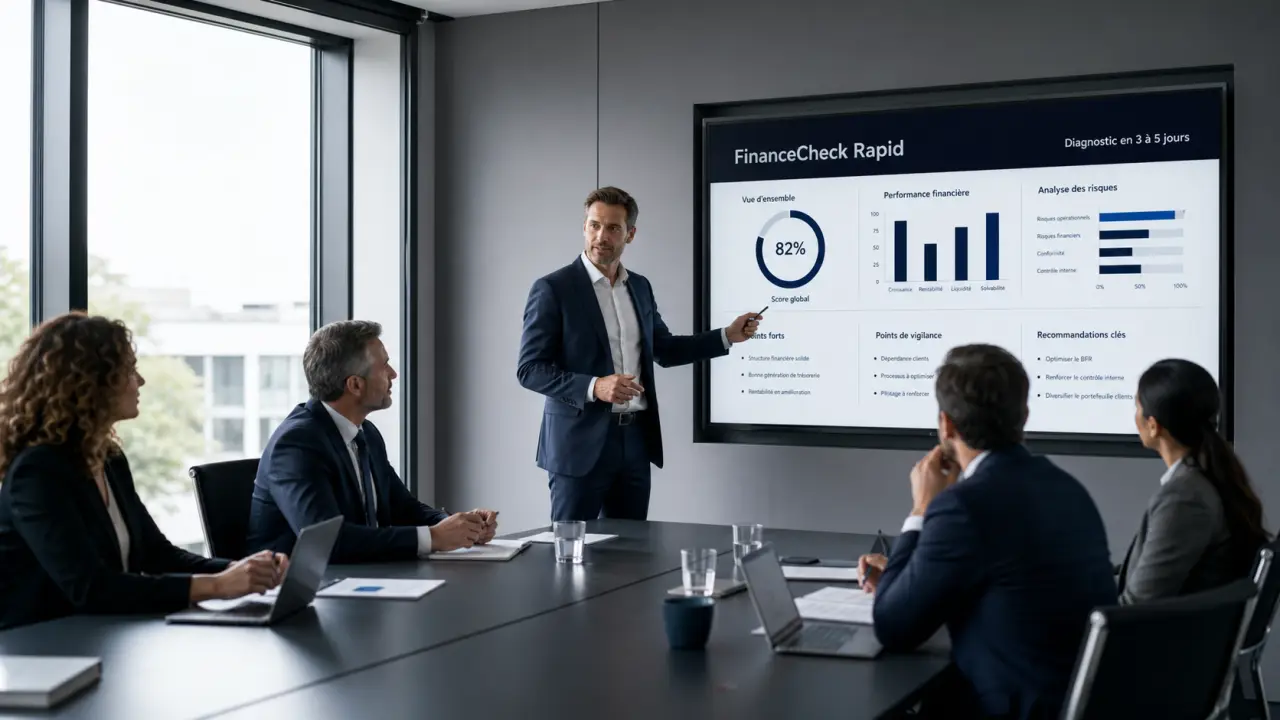
Un audit financier avec FinanceCheck Rapid donne une lecture rapide de la santé financière d’une entreprise, sans attendre les délais ni le formalisme d’un audit légal. Le but est de transformer des états comptables parfois difficiles à lire en indicateurs clairs, en points d’alerte et en recommandations utiles pour financer, lever des fonds, céder ou piloter.
Le service s’adresse surtout aux dirigeants de TPE/PME, aux startups, aux repreneurs, aux DAF à temps partagé et aux investisseurs qui ont besoin d’un diagnostic fiable en quelques jours. Il ne remplace pas une certification des comptes, mais il aide à comprendre vite, à argumenter mieux et à choisir les bonnes priorités.
Ce que FinanceCheck Rapid analyse réellement
FinanceCheck Rapid se positionne comme un audit financier rapide, autrement dit une analyse structurée des principaux documents comptables et financiers de l’entreprise. Le périmètre habituel inclut le bilan, le compte de résultat et la balance générale, souvent sur les exercices N, N-1 et N-2 lorsque l’historique est disponible.
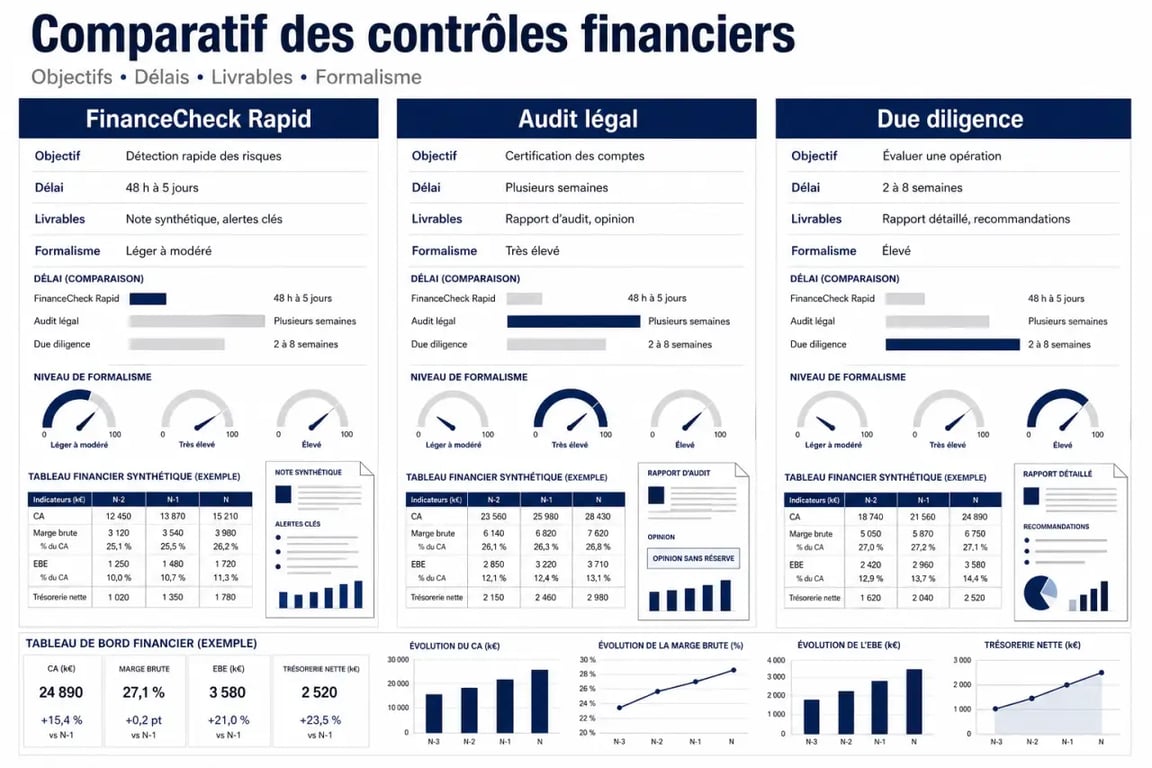
Le service ne se limite pas à reprendre les chiffres ligne par ligne. Il cherche à faire ressortir les équilibres économiques, comme la rentabilité, la solvabilité, la trésorerie, la structure d’endettement, la capacité d’autofinancement et le besoin en fonds de roulement. En pratique, cela permet de répondre à des questions concrètes : l’entreprise génère-t-elle assez de marge ? Sa dette est-elle soutenable ? Son BFR absorbe-t-il trop de trésorerie ? Le modèle économique est-il lisible pour une banque ou un investisseur ?
Les indicateurs qui rendent le diagnostic actionnable
Parmi les ratios couramment étudiés, on retrouve l’EBE, la CAF, le ROCE, le gearing, le taux de marge, le seuil de rentabilité, les ratios de solvabilité et l’analyse du levier financier. Ces indicateurs n’ont de valeur que s’ils sont lus ensemble. Une entreprise peut afficher une bonne rentabilité tout en subissant des tensions de trésorerie à cause d’un BFR mal maîtrisé. À l’inverse, une trésorerie confortable peut masquer une érosion progressive de la marge.
Le rapport met donc les chiffres en perspective avec la situation de l’entreprise. Pour un dirigeant, la valeur est souvent là : recevoir une lecture cohérente de la performance, des fragilités et des marges de manœuvre, plutôt qu’une suite de ratios isolés.
Audit rapide, audit légal, due diligence : ne pas confondre les usages
La principale erreur serait de prendre FinanceCheck Rapid pour un audit comptable traditionnel en version réduite. Ce n’est pas le même objectif. Un audit légal vise à exprimer une opinion sur la régularité et la sincérité des comptes dans un cadre normé. Une due diligence va plus loin dans l’analyse d’une cible, notamment lors d’une acquisition, avec un niveau de vérification souvent plus profond.
L’audit financier rapide répond à un autre besoin : éclairer une décision opérationnelle ou stratégique dans un délai court, généralement de 3 à 5 jours ouvrés. Il privilégie la lisibilité, la synthèse et l’aide à l’arbitrage. C’est ce qui en fait un format utile quand il faut décider sans brouillard, préparer un échange bancaire ou vérifier qu’un projet tient bien la route.
| Format | Objectif principal | Délai typique | Livrables | Limite à connaître |
|---|---|---|---|---|
| FinanceCheck Rapid | Diagnostic financier et aide à la décision | 3 à 5 jours ouvrés | Rapport PDF, tableau de bord, recommandations, restitution | Ne remplace pas une certification légale |
| Audit légal | Opinion sur les comptes | Plus long, selon le calendrier comptable | Rapport d’audit formalisé | Moins orienté pilotage immédiat |
| Due diligence | Analyse approfondie avant acquisition ou investissement | Variable selon le dossier | Rapport détaillé sur risques et retraitements | Plus coûteuse et plus lourde à préparer |
Ce que ce format ne fait pas
FinanceCheck Rapid ne remplace pas l’expert-comptable, ne produit pas d’opinion légale et ne certifie pas les comptes. Il ne faut donc pas l’utiliser comme un justificatif réglementaire. En revanche, il complète efficacement le travail comptable en donnant une vision de pilotage, utile pour préparer une réunion bancaire, cadrer une levée de fonds ou objectiver une discussion entre associés.
Déroulement : des documents à la restitution en 4 étapes
Le processus est conçu pour limiter les frictions. La qualité de l’analyse dépend toutefois de la qualité des documents transmis. Plus les éléments sont complets et cohérents, plus le diagnostic sera précis et directement exploitable.
- Cadrage du besoin : financement bancaire, levée de fonds, pilotage de trésorerie, cession, reprise ou revue interne.
- Transmission des documents : bilans, comptes de résultat, balance générale, et si possible données de trésorerie ou éléments prévisionnels.
- Analyse financière : calcul des ratios, lecture des tendances, identification des zones de risque et des leviers d’amélioration.
- Restitution : remise du rapport, tableau de bord synthétique et échange avec un expert.
Les délais annoncés sont généralement de 3 à 5 jours ouvrés, avec certains formats de première lecture en 48 à 72 heures selon la disponibilité des données et la complexité du dossier. La restitution peut inclure un entretien de 30 minutes, utile pour clarifier les points sensibles et préparer les arguments à présenter à un financeur ou à un comité de direction.
Les documents à préparer sans perdre de temps
Avant de lancer l’analyse, il est recommandé de rassembler les 2 derniers exercices disponibles, idéalement N, N-1 et N-2 lorsque l’historique existe. Les pièces essentielles sont le bilan, le compte de résultat et la balance générale. Pour un dossier plus solide, on peut ajouter un suivi de trésorerie, un détail des dettes financières, les échéanciers d’emprunt, les créances clients significatives ou les hypothèses de prévisionnel.
Une bonne préparation évite les allers-retours et permet à l’expert de se concentrer sur l’interprétation plutôt que sur la collecte. C’est particulièrement utile pour les startups, les sociétés en croissance rapide ou les entreprises dont le modèle combine stocks, abonnements, prestations longues ou opérations intra-groupe.
Ce que contient le rapport et comment l’utiliser
Le livrable principal prend généralement la forme d’un rapport d’analyse PDF, pouvant atteindre environ 25 pages selon le périmètre, accompagné d’un tableau de bord d’une page. Cette synthèse courte est souvent la plus utile en réunion : elle permet de visualiser les indicateurs clés, les alertes et les priorités sans se perdre dans le détail comptable.
Le rapport peut intégrer une analyse du BFR, de la CAF, des flux de trésorerie, de la rentabilité, de la solvabilité et de l’endettement. Les recommandations stratégiques peuvent porter sur le financement du cycle d’exploitation, la réduction du délai client, la maîtrise des charges, le niveau de dette acceptable ou la préparation d’un argumentaire investisseur.
Un bon diagnostic financier sert à relier des données dispersées à une décision précise. Les chiffres comptables existent déjà, parfois lourds, parfois difficiles à interpréter. L’analyse les ordonne, les compare et les rend utiles. Elle permet de décider s’il faut négocier une ligne court terme, renforcer les fonds propres, revoir les délais de paiement ou différer un investissement. C’est souvent ce passage de la lecture à l’action qui manque aux dirigeants pressés.
Les cas où le rapport devient un vrai levier
L’audit financier avec FinanceCheck Rapid est particulièrement pertinent avant une levée de fonds, car il aide à présenter une trajectoire financière lisible. Il est aussi utile pour consolider un dossier de financement bancaire, surtout lorsque la banque attend une explication claire de la capacité de remboursement, de la rentabilité et du besoin de trésorerie.
Dans le cadre d’une cession ou d’une reprise, le diagnostic aide à identifier les points à discuter : dépendance à certains clients, niveau de dette, qualité de la marge, saisonnalité du BFR ou fragilité du cash-flow. Pour une entreprise déjà installée, il peut servir de revue annuelle de pilotage, surtout lorsqu’il n’existe pas de DAF interne. Le rapport donne alors un cadre simple pour prioriser les actions et éviter de piloter à vue.
Tarifs, avis et critères pour décider si c’est adapté
Le prix d’un audit financier rapide dépend généralement du périmètre, du volume de documents, de la taille de l’entreprise et du niveau d’accompagnement souhaité. Il est préférable de demander un devis ou de comparer les formules selon l’usage visé : simple diagnostic de pilotage, préparation d’un prêt bancaire, dossier investisseur ou analyse préalable à une reprise.
Les repères de crédibilité comptent aussi. FinanceCheck Rapid met en avant une note moyenne de 4.3/5 et plus de 200 audits réalisés. Ces éléments ne dispensent pas d’examiner le détail de la méthode, mais ils apportent une première réassurance, surtout pour une PME ou une startup qui souhaite confier ses données financières à un intervenant externe.
Pour quelles entreprises le service est le plus pertinent ?
Le format convient bien aux structures de 5 à 50 salariés, aux dirigeants de TPE/PME, aux startups, aux repreneurs et aux DAF à temps partagé qui veulent une lecture rapide mais structurée. Il est moins adapté si l’objectif est une certification réglementaire, un audit légal complet ou une investigation approfondie de type due diligence sur un dossier complexe.
Le bon réflexe consiste à partir de la décision à prendre. Si vous devez rassurer une banque, prioriser des leviers de trésorerie, préparer une réunion d’investisseurs ou comprendre pourquoi la croissance consomme du cash, FinanceCheck Rapid peut être un outil efficace. Si vous cherchez une opinion légale sur les comptes, il faut vous orienter vers le cadre d’audit approprié. Cette distinction évite les déceptions et permet d’utiliser le diagnostic pour ce qu’il fait le mieux : rendre la situation financière lisible, rapidement, avec des recommandations directement exploitables.