Assurance expert comptable : les garanties qui couvrent la responsabilité, le cyberrisque et les litiges
Un cabinet comptable manipule des données sensibles, engage sa responsabilité sur ses déclarations, conseille des dirigeants et dépend fortement de ses outils numériques. L’assurance ne sert donc pas seulement à respecter une obligation professionnelle, elle protège aussi la continuité du cabinet, la relation client et le patrimoine du professionnel en cas d’erreur, de litige ou d’incident technique.
Le bon contrat dépend de la taille du cabinet, des missions réalisées, du mode d’exercice et du niveau d’exposition aux risques. Un expert-comptable qui accompagne des TPE locales n’a pas exactement les mêmes besoins qu’un cabinet structuré avec plusieurs collaborateurs, une activité de paie importante ou des missions de conseil récurrentes.
Le socle indispensable : couvrir la responsabilité professionnelle
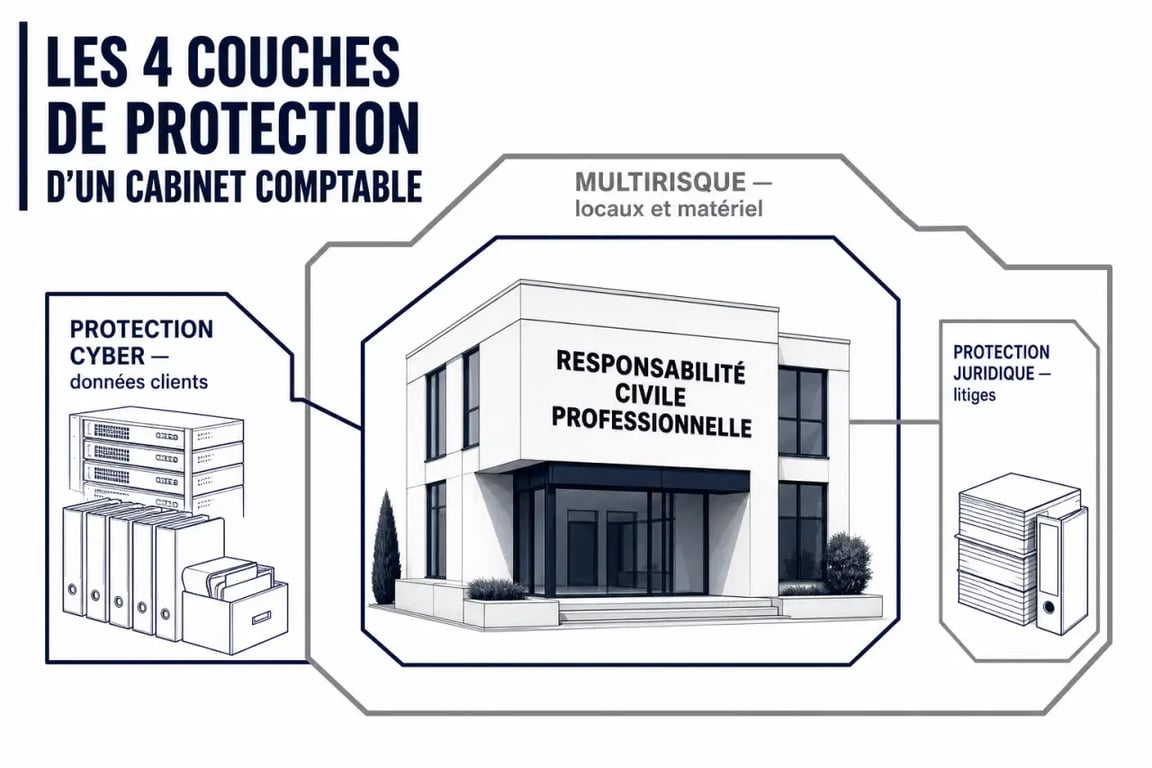
La responsabilité civile professionnelle est le cœur de l’assurance d’un expert-comptable. Elle intervient lorsqu’un client estime avoir subi un préjudice à cause d’une faute, d’une erreur, d’un oubli, d’un retard ou d’un mauvais conseil dans le cadre de la mission confiée au cabinet.
Quiz : L'assurance RC Pro pour experts-comptables
Ce que la responsabilité civile professionnelle doit prendre en charge
Dans les faits, les situations sensibles sont nombreuses : déclaration transmise hors délai, mauvaise interprétation d’une règle fiscale, erreur dans un bulletin de paie, défaut d’alerte sur une échéance sociale, conseil jugé inadapté lors d’une décision de gestion. Même lorsque le cabinet agit sérieusement, un désaccord peut vite devenir coûteux si le client réclame une indemnisation.
Une bonne garantie doit couvrir les frais de défense, les dommages et intérêts éventuels, ainsi que les conséquences financières liées à une faute professionnelle reconnue. Il faut aussi vérifier que les collaborateurs, stagiaires, alternants et éventuels sous-traitants sont bien intégrés au périmètre du contrat lorsque leur intervention peut engager le cabinet.
Les plafonds de garantie ne se choisissent pas au hasard
Le plafond d’indemnisation doit rester cohérent avec les dossiers traités. Un cabinet qui accompagne des entreprises réalisant un chiffre d’affaires important, des groupes ou des clients fortement exposés fiscalement a intérêt à prévoir une capacité de garantie plus élevée. À l’inverse, un contrat d’entrée de gamme peut sembler économique, mais devenir insuffisant au premier litige sérieux.
La franchise mérite la même attention. Une franchise basse rassure, mais augmente souvent la cotisation. Une franchise élevée réduit le prix, mais laisse une part significative du risque à la charge du cabinet. Le bon équilibre consiste à choisir un montant absorbable sans mettre la trésorerie en difficulté.
Les garanties complémentaires qui font la différence
La responsabilité civile professionnelle ne couvre pas tout. Un cabinet peut être fragilisé par un sinistre matériel, une cyberattaque, un conflit avec un salarié ou une interruption d’activité. Ces risques ne relèvent pas toujours du même contrat, mais ils doivent être envisagés ensemble.
Cyberrisque : protéger les données et la continuité du service
Les cabinets comptables détiennent des informations particulièrement sensibles : liasses fiscales, bulletins de paie, coordonnées bancaires, pièces d’identité, données sociales, contrats, tableaux de bord financiers. Une attaque par rançongiciel, une intrusion dans un espace client ou une erreur d’envoi de fichier peut provoquer une perte de confiance immédiate.
Une assurance cyber peut prendre en charge l’assistance technique, la restauration des données, les frais de notification, l’accompagnement juridique et parfois les pertes liées à l’arrêt temporaire de l’activité. Elle ne remplace pas les sauvegardes, l’authentification forte ni les procédures internes, mais elle réduit l’impact financier d’un incident.
Multirisque professionnelle : locaux, matériel et archives
Incendie, dégât des eaux, vol, bris de matériel informatique ou dommages sur les archives physiques peuvent perturber l’activité du cabinet. Une multirisque professionnelle couvre généralement les locaux, le mobilier, les équipements, les aménagements et parfois les pertes d’exploitation consécutives à un sinistre garanti.
Cette garantie est particulièrement importante si le cabinet reçoit du public, dispose de serveurs internes, conserve des dossiers papier ou dépend d’un local difficilement remplaçable. Pour un expert-comptable qui travaille en grande partie à distance, le contrat doit aussi préciser la couverture du matériel professionnel utilisé hors des locaux.
Protection juridique et litiges du quotidien
Un cabinet peut rencontrer des litiges qui ne relèvent pas directement d’une faute professionnelle : conflit avec un bailleur, désaccord avec un prestataire informatique, contestation liée à un contrat de travail, recouvrement d’honoraires impayés. La protection juridique apporte un appui utile pour obtenir un avis, tenter une résolution amiable ou financer certains frais de procédure.
Il faut toutefois lire attentivement les seuils d’intervention, les domaines exclus et les plafonds par litige. Certaines garanties sont larges en apparence, mais peu efficaces si elles excluent les litiges contractuels les plus fréquents.
Adapter l’assurance au profil réel du cabinet
Le meilleur contrat n’est pas forcément le plus complet sur le papier. C’est celui qui correspond aux missions effectivement réalisées, aux clients servis et à l’organisation du cabinet. Avant de demander des devis, il est utile de dresser une cartographie simple des risques.
Référentiel normatif des experts-comptables · Consultez le document de référence qui présente les normes professionnelles élaborées par le Conseil national de l’Ordre des experts-comptables.
Une lecture claire des risques aide à décider. Le cabinet doit regarder les obligations réglementaires, les blocages opérationnels, les risques numériques et les tensions avec les clients, salariés et partenaires. Cette vue d’ensemble évite de choisir une assurance uniquement sur le prix et oblige à identifier les vrais points de fragilité.
Les missions sensibles à signaler à l’assureur
Un assureur doit connaître la nature exacte de l’activité. La tenue comptable classique, l’établissement des comptes annuels, la paie, les déclarations fiscales, le conseil en gestion, l’accompagnement à la création d’entreprise ou les missions exceptionnelles n’exposent pas le cabinet de la même façon.
Si le cabinet intervient sur des opérations de restructuration, de transmission, de prévisionnel financier ou de conseil social, ces éléments doivent être déclarés clairement. Une activité mal décrite peut créer une zone d’incertitude au moment du sinistre, notamment si l’assureur considère que la mission sortait du périmètre prévu.
Le mode d’exercice change aussi les besoins
Un expert-comptable indépendant, une société d’expertise comptable, un cabinet avec plusieurs sites ou une structure mixant présentiel et télétravail n’ont pas les mêmes enjeux. Le nombre de collaborateurs, la délégation des tâches, l’utilisation d’outils cloud et la sous-traitance influencent directement le niveau de risque.
Il faut aussi anticiper l’évolution du cabinet. Un contrat adapté aujourd’hui peut devenir trop étroit après une croissance rapide, l’arrivée de nouveaux associés ou le développement d’une clientèle plus complexe. Une révision annuelle évite les décalages entre l’activité réelle et les garanties souscrites.
Comparer les offres sans se limiter au tarif
Le prix d’une assurance expert comptable varie selon plusieurs critères : chiffre d’affaires du cabinet, nature des missions, effectif, antécédents de sinistres, plafonds choisis, franchises, garanties optionnelles et niveau d’accompagnement. Comparer uniquement la cotisation annuelle expose à de mauvaises surprises.
| Point à comparer | Pourquoi c’est important |
|---|---|
| Plafond par sinistre | Il détermine le montant maximum indemnisable pour un événement donné. |
| Plafond annuel | Il limite l’ensemble des indemnisations possibles sur une même période d’assurance. |
| Franchise | Elle correspond à la part qui reste à la charge du cabinet. |
| Exclusions | Elles indiquent les situations dans lesquelles l’assureur ne prendra pas en charge le sinistre. |
| Défense et recours | Ils conditionnent l’accompagnement en cas de réclamation ou de procédure. |
| Garanties cyber | Elles deviennent essentielles lorsque le cabinet dépend d’outils numériques et de données clients. |
Un devis pertinent doit être accompagné des conditions générales et des conditions particulières. Les premières décrivent le fonctionnement global du contrat ; les secondes précisent les garanties réellement souscrites, les montants et les adaptations propres au cabinet. C’est souvent dans ces documents que se trouvent les différences les plus importantes.
Bien gérer son contrat dans la durée
Souscrire une assurance n’est qu’une première étape. Pour rester efficace, le contrat doit vivre avec le cabinet. Chaque changement significatif doit être signalé : hausse importante du chiffre d’affaires, nouveau domaine de mission, recrutement, déménagement, ouverture d’un second bureau, externalisation d’une fonction ou modification des outils informatiques.
En cas de réclamation d’un client, il faut prévenir l’assureur rapidement, même si le litige semble encore informel. Un courriel accusateur, une demande d’indemnisation ou une contestation écrite peuvent suffire à justifier une déclaration préventive. Attendre trop longtemps complique la défense du dossier et peut créer des tensions inutiles avec l’assureur.
Le cabinet a aussi intérêt à documenter ses échanges : lettres de mission signées, comptes rendus, validations écrites, alertes envoyées au client, preuves de transmission et procédures internes. Ces éléments ne remplacent pas l’assurance, mais ils renforcent nettement la position du professionnel en cas de contestation.
Une couverture solide repose donc sur trois points : une responsabilité civile professionnelle adaptée, des garanties complémentaires cohérentes avec l’organisation du cabinet et un suivi régulier du contrat. C’est cette combinaison qui permet à l’expert-comptable de travailler avec sérénité, sans sous-estimer les risques réels de son métier.